قرض بينانس بضمان العملات الرقمية: الفائدة، حد التصفية، طريقة السداد
«أريد قرضًا من بينانس لكن لا أريد أن أبيع عملاتي.» هذا ممكن. تودع عملتك ضمانًا وتقترض USDT، وتبقى العملة ملكك ما دمت تسدد. لكن الدين يبقى كما هو حين يهبط السعر، والفائدة تُضاف إليه كل دقيقة.
لذلك جمعت بيانات بينانس العامة عن الفائدة وحدود التصفية، وقارنتها بمنصات أخرى. ثم اختبرت أسعار السنوات الماضية يومًا بيوم لأرى متى كان القرض يصل إلى التصفية. والنتيجة أن النسبة التي تقترض بها في اليوم الأول تقرر أغلب ما يحدث بعده.
محتويات المقال (13)
ما هو قرض بينانس بضمان العملات الرقمية؟ما معنى LTV في قرض بينانس وكيف تحسبها؟حد التصفية في بينانس: ما هي الخطوط الثلاثة؟ماذا يبقى من ضمانك إذا وصلت إلى التصفية؟كم ينخفض السعر قبل التصفية في قرض بينانس؟كم فائدة قرض بينانس على USDT؟طريقة سداد قرض بينانسماذا أفعل إذا وصلني نداء الهامش؟لو اقترضت في يوم سابق، كم مرة وصلت التصفية؟هل حد التصفية نفسه في بيتجيت وبايبت وOKX؟قرض USDT بدون ضمان: ما حقيقة هذه العروض؟ما الفرق بين القرض والعقود الآجلة والهامش وAave؟رأيي بعد اختبار قرض بينانس على أسعار الماضي
 عرض الصورة بحجم أكبر ↗
ما هو قرض بينانس بضمان العملات الرقمية؟
«هل أستطيع أن آخذ قرضًا من بينانس دون أن أبيع عملاتي؟» الجواب نعم. تودع عملة تملكها مثل BTC أو ETH وتقترض مقابلها USDT أو عملة أخرى. عملتك لا تُباع. تبقى ملكك، لكنها تُحجز داخل القرض حتى تسدد.
العملة التي تودعها اسمها الضمان. هي ما تحتفظ به المنصة لتضمن أنها تسترد ما أقرضتك. إذا ارتفع سعر الضمان فالارتفاع لك، لأنك لم تبع شيئًا. وإذا انخفض فالانخفاض عليك أيضًا.
وفي الغالب تقترض عملة مستقرة مثل USDT أو USDC. هي عملة رقمية سعرها مربوط بالدولار تقريبًا. إذا لم تكن الفكرة واضحة لك فهذا شرح العملات المستقرة من البداية.
في صفحة القروض العربية في بينانس اسم هذا المنتج «قرض ذو مُعدّل مرن». ليس له موعد سداد محدد. وبما أنه بلا موعد نهائي فلا يوجد فيه شيء اسمه تأخر في السداد. والحد الأدنى للقرض ما يعادل دولارًا واحدًا، ولا توجد رسوم تداول على القرض.
المبلغ الذي تقترضه يصل إلى حسابك الفوري (Spot). تتداول به أو تضعه في Earn أو تسحبه إلى محفظة أخرى. بينانس لا تقيّد طريقة استخدامه. لكن الدين نفسه يبقى بعملة القرض وبالكمية التي اقترضتها.
وهذه أهم نقطة في القرض كله. الدين يبقى بعدد العملات التي اقترضتها. لو اقترضت ألف USDT ثم هبط سعر BTC إلى النصف فما زلت مدينًا بألف USDT وفوقها الفائدة. انخفاض سعر الضمان لا ينقص من الدين شيئًا.
لماذا يقترض أحد بهذه الطريقة؟ السبب المعتاد أن صاحب العملة لا يريد بيعها، لكنه يحتاج إلى مال لفترة قصيرة. مثلًا شخص يحتفظ بالبيتكوين منذ سنوات ويحتاج إلى USDT لشهر أو شهرين. وإن كنت جديدًا على البيتكوين نفسه فابدأ بمقال ما هو البيتكوين.
وفي صفحة القروض منتجات أخرى أيضًا، مثل قرض Lite والقروض ذات المعدل الثابت وقرض VIP. القرض الثابت يبدأ من مبالغ كبيرة، وقرض VIP لكبار العملاء. لذلك أكتب هنا عن القرض المرن، وهو القرض الذي يفتحه المستخدم العادي.
ما معنى LTV في قرض بينانس وكيف تحسبها؟
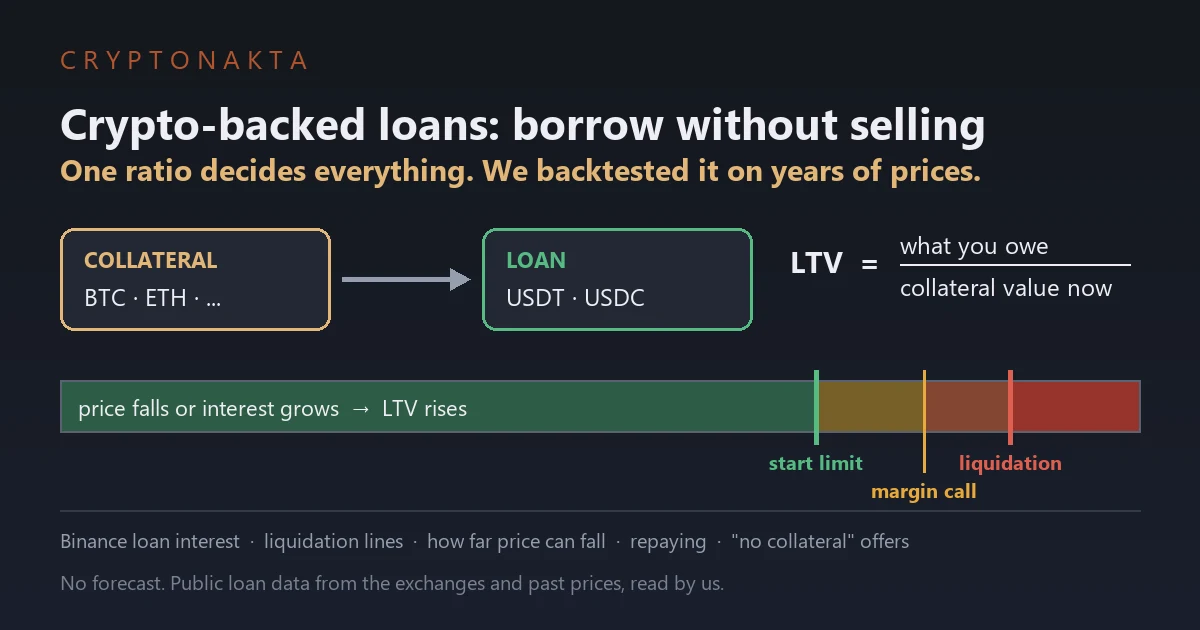
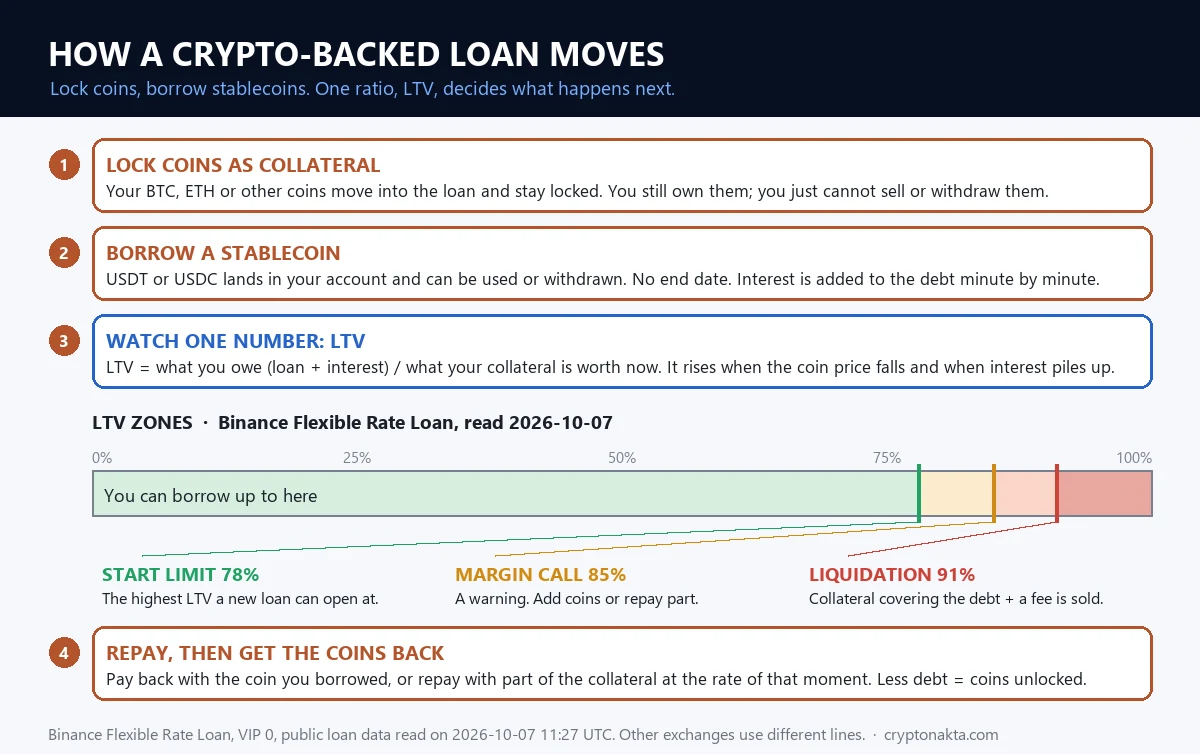
كل ما يحدث في القرض تحدده نسبة واحدة اسمها LTV، أي نسبة القرض إلى القيمة. تحسبها بقسمة الدين على قيمة الضمان الآن. والدين هنا هو المبلغ الذي اقترضته مع الفائدة التي تراكمت عليه.
LTV = (المبلغ المقترض + الفائدة المتراكمة) ÷ قيمة الضمان الآن
مثال بأرقام سهلة. أودعت ضمانًا قيمته ألف دولار واقترضت 500 USDT. نسبتك 50%. هبط سعر الضمان فصارت قيمته 800 دولار. الدين لم يتغير، فصارت النسبة 62.5%.
النسبة ترتفع لسببين. الأول أن سعر الضمان ينخفض. والثاني أن الفائدة تتراكم على الدين حتى لو بقي السعر كما هو. لذلك ترتفع LTV ببطء حتى في الأيام الهادئة، وترتفع بسرعة حين يهبط السوق.
وبينانس لا تحسب قيمة الضمان من آخر صفقة في السوق الفوري. تحسبها من سعر المؤشر (Price Index). هذا سعر مرجعي تحسبه المنصة لكل عملة. لا أعرف طريقة حسابه بالتفصيل. لذلك قد يختلف قليلًا عن السعر الذي تراه في الرسم البياني.
الآن مثال بعملة حقيقية. وقت القياس يوم 7 أكتوبر 2026 كان سعر BTC في بينانس $83,684. الجدول يبين ما تقترضه مقابل 1 BTC بكل نسبة. ويبين أيضًا السعر الذي يصلك عنده نداء الهامش، والسعر الذي تبدأ عنده التصفية.
حسابي بسعر 7 أكتوبر 2026 وبلا فائدة متراكمة:
| النسبة عند الاقتراض | ما تقترضه مقابل 1 BTC | سعر BTC عند نداء الهامش (85%) | سعر BTC عند التصفية (91%) |
|---|---|---|---|
| 20% | $16,737 | $19,690 | $18,392 |
| 30% | $25,105 | $29,536 | $27,588 |
| 50% | $41,842 | $49,226 | $45,980 |
| 78% | $65,274 | $76,792 | $71,729 |
طريقة الحساب بسيطة. سعر التصفية = سعر اليوم × (نسبتك عند الاقتراض ÷ 91%). وسعر نداء الهامش بالطريقة نفسها مع 85% بدلًا من 91%.
انظر إلى السطر الأخير. من اقترض الحد الأقصى يصله نداء الهامش إذا هبط السعر 8.2% فقط. ومن اقترض 20% لا تصله التصفية حتى ينزل BTC إلى أقل من ربع سعره تقريبًا. الفرق بين السطرين هو القرار الأهم الذي تتخذه يوم تفتح القرض.
حد التصفية في بينانس: ما هي الخطوط الثلاثة؟
جمعت يوم 7 أكتوبر 2026 البيانات العامة التي تستخدمها صفحة القروض في موقع بينانس. فعلت ذلك مرتين في اليوم نفسه بفارق دقيقتين، وكانت النتيجة واحدة. الأرقام بمستوى VIP0، أي الحساب العادي.
نسبة LTV الأولية كانت 78%. هذه أعلى نسبة تستطيع أن تقترض بها عند فتح القرض. لو أودعت ضمانًا قيمته مئة دولار فأقصى قرض هو 78 دولارًا.
نداء الهامش عند 85%. هذا خط تحذير، ولا يُباع عنده شيء. ترسل بينانس رسالة داخل الموقع وبريدًا إلكترونيًا ورسالة SMS. لكن بينانس نفسها تقول إن وصول هذه التنبيهات غير مضمون. لذلك أتابع النسبة بنفسي ولا أنتظر الرسالة.
التصفية عند 91%. التصفية معناها أن تبيع المنصة من ضمانك ما يسدد دينك. عند هذا الخط تسدد بينانس دين القرض كله مع رسوم التصفية. تفاصيل ما يبقى لك في القسم التالي.
جدول الخطوط الثلاثة كما جمعتها يوم 7 أكتوبر 2026:
| الخط | النسبة | ماذا يحدث عنده |
|---|---|---|
| نسبة LTV الأولية | 78% | أقصى ما تقترضه عند فتح القرض. ولا يُفك أي ضمان ما دامت النسبة فوقه |
| نداء الهامش | 85% | تنبيه داخل الموقع وبالبريد وSMS. القرار لك: تضيف ضمانًا أو تسدد جزءًا أو تنتظر |
| التصفية | 91% | تسدد بينانس الدين كله من الضمان وتأخذ رسومًا قدرها 2% من مبلغ القرض |
أكثر ما لفت نظري أن كل العملات المقبولة ضمانًا لها الخطوط الثلاثة نفسها. كان عددها يوم القياس 115 عملة، وكان يمكن اقتراض 163 عملة.
أي أن BTC وSOL لهما الحد نفسه، مع أن تذبذبهما مختلف. أكبر هبوط لـ SOL خلال سنة في بياناتي كان 95.5%. أما BTC فكان 83.5%. الحد لا يتغير مع تذبذب العملة. أنت من يختار النسبة المناسبة لعملتك.
وملاحظة عن الخط الأوسط. صفحة الأسئلة الشائعة في بينانس تقول إن 85% هو الحد «في الوقت الحالي». أي أن الرقم قابل للتغيير. أما 78% فلم أجدها في تلك الصفحة. هي من البيانات التي جمعتها يوم القياس، فاعتبرها رقم ذلك اليوم.
ماذا يبقى من ضمانك إذا وصلت إلى التصفية؟
قد تظن أن التصفية تعني ضياع الضمان كله. هذا غير دقيق في بينانس. عند 91% تسدد بينانس دين هذا القرض كله من الضمان. وتأخذ فوق ذلك رسوم تصفية قدرها 2% من مبلغ القرض. وما يتبقى من الضمان يبقى لك في حساب Earn.
لكن الحساب يبين كم يبقى فعلًا. عند خط التصفية يساوي الدين 91% من قيمة الضمان. والرسوم تُضاف فوق الدين. فالمباع من الضمان = 91% × 1.02 = نحو 92.8% من قيمته في تلك اللحظة. والباقي 7.2% فقط.
الباقي بعد التصفية = 1 − (91% × 1.02) = نحو 7.2% من قيمة الضمان لحظة التصفية
مثال. ضمانك 1 BTC واقترضت بأقصى نسبة. ثم هبط السعر حتى وصلت النسبة إلى 91%. بعد التصفية يبقى لك نحو 0.072 BTC. والدين انتهى. أي أن الـ USDT التي اقترضتها بقيت معك، لكن عملتك ذهبت تقريبًا كلها.
والنقطة الثانية أهم. العملات التي بيعت لا تعود. لو ارتد السعر بعد التصفية بساعة فالارتداد لا يرجع لك شيئًا مما بيع. تبقى معك فقط الكمية الصغيرة التي لم تُبع.
وأثناء التصفية لا تستطيع تعديل النسبة ولا السداد. لذلك قرّر ما ستفعله قبل أن تصل النسبة إلى 91%. بعدها لا يبقى لك ما تفعله.
وهذا الحساب يخص بينانس. في منصات أخرى تجري التصفية على دفعات، فيبقى من الضمان أكثر. أشرح الفرق في قسم مقارنة المنصات.
كم ينخفض السعر قبل التصفية في قرض بينانس؟
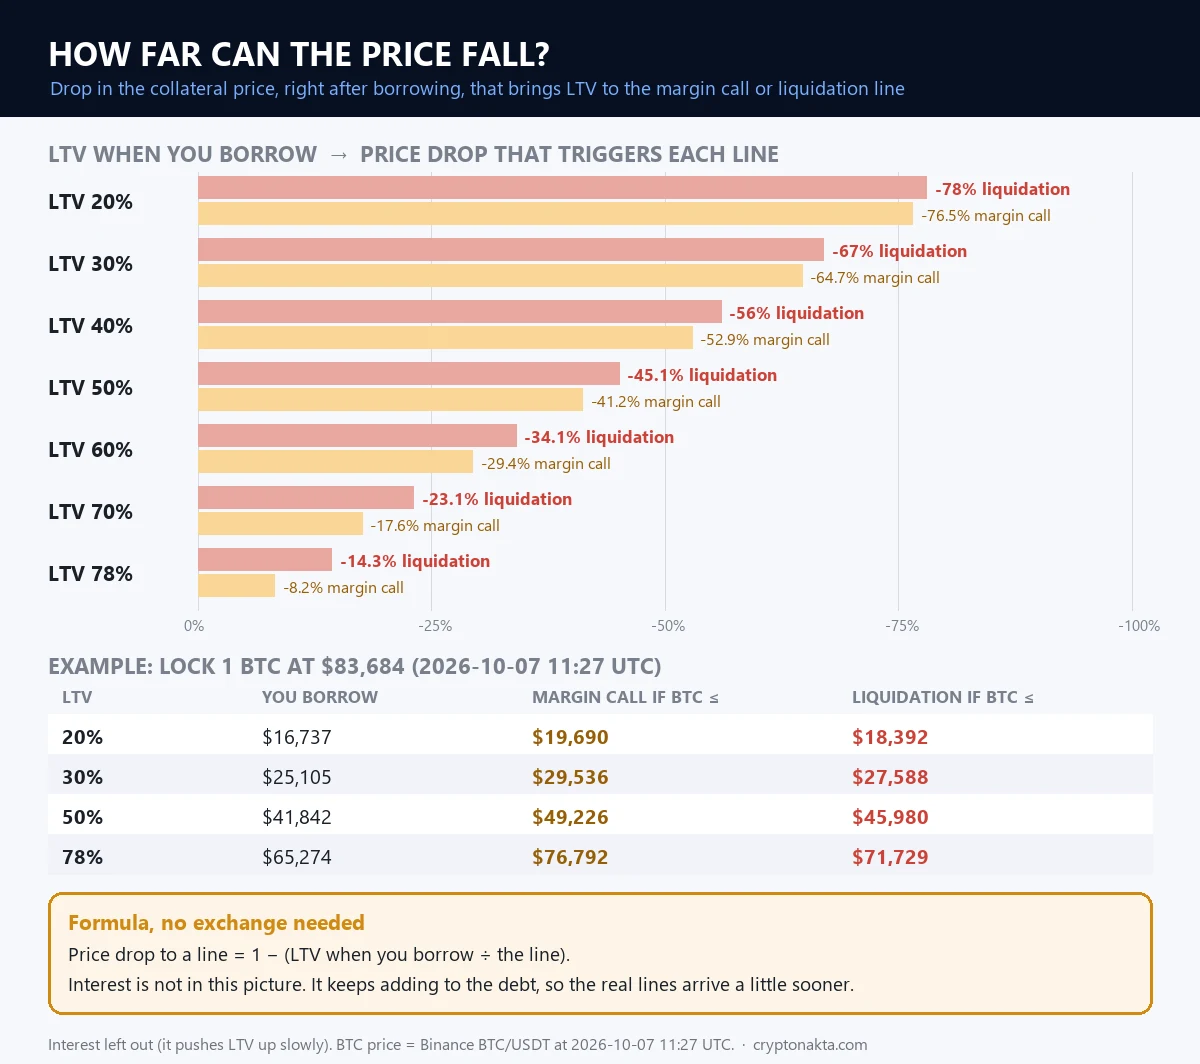
لهذا السؤال معادلة بسيطة يحسبها أي شخص. نسبة الهبوط التي توصلك إلى خط ما = 1 − (نسبتك عند الاقتراض ÷ نسبة الخط).
الهبوط حتى التصفية = 1 − (نسبتك عند الاقتراض ÷ 91%)
مثال. اقترضت بنسبة 50%. حد التصفية 91%. القسمة 50 ÷ 91 = 0.549 تقريبًا. إذن يحتاج السعر إلى هبوط 45.1% حتى تصل إلى التصفية. ويصلك نداء الهامش قبل ذلك بهبوط 41.2%.
الجدول يطبق المعادلة على خطي بينانس كما جمعتهما يوم 7 أكتوبر 2026. الأرقام بلا فائدة. الفائدة ترفع الدين قليلًا كل يوم، فتصل إلى الخط أبكر قليلًا مما في الجدول.
| النسبة عند الاقتراض | الهبوط حتى نداء الهامش (85%) | الهبوط حتى التصفية (91%) |
|---|---|---|
| 10% | 88.2% | 89% |
| 20% | 76.5% | 78% |
| 25% | 70.6% | 72.5% |
| 30% | 64.7% | 67% |
| 40% | 52.9% | 56% |
| 50% | 41.2% | 45.1% |
| 60% | 29.4% | 34.1% |
| 70% | 17.6% | 23.1% |
| 78% | 8.2% | 14.3% |
وفي السطر الأخير، من يقترض 78% يصله نداء الهامش بهبوط 8.2% فقط. والتصفية بهبوط 14.3%. هبوط بهذا الحجم ليس نادرًا في سوق العملات الرقمية. ستجد كم مرة حدث فعلًا في قسم الاختبار على أسعار الماضي.
وفي الطرف الآخر، من يقترض 20% يحتاج إلى هبوط 78% حتى تتم تصفيته. وبمثال BTC السابق يعني ذلك سعرًا قرب $18,392.
وهناك قاعدة سهلة للحفظ. كل 10 نقاط تضيفها إلى نسبتك عند الاقتراض تقرّب التصفية بنحو 11 نقطة من الهبوط. لأن نسبتك تُقسم على 91 في المعادلة.
ومثال من الوسط. من أودع 1 BTC واقترض 50% أخذ نحو $41,842. يصله نداء الهامش إذا نزل BTC إلى نحو $49,226. وتبدأ التصفية قرب $45,980.
الرسم التالي يجمع المعادلة والجدول ومثال BTC في صورة واحدة.
 عرض الصورة بحجم أكبر ↗
كم فائدة قرض بينانس على USDT؟
الفائدة في هذا القرض فائدة متغيرة. أي أن معدلها يتغير مع الوقت ولا يُثبت يوم الاقتراض. بينانس تحدّث المعدل كل دقيقة.
والفائدة تُحسب كل دقيقة وتُضاف مباشرة إلى الدين. أي أن الفائدة الجديدة تُحسب على الدين مع الفائدة السابقة. ولهذا ترتفع LTV مع الوقت حتى لو لم يتحرك السعر.
ولكل عملة تقترضها معدل خاص بها. سجلت المعدلات يوم 7 أكتوبر 2026. وسجلت معها المعدلات اليومية لآخر 90 يومًا لأربع عملات، من 10 يوليو 2026 إلى 7 أكتوبر 2026.
| العملة المقترضة | الفائدة السنوية وقت القياس | أدنى معدل في التسعين يومًا | الوسيط | أعلى معدل |
|---|---|---|---|---|
| USDT | 5.01% | 3.69% | 4.74% | 5.65% |
| USDC | 5.26% | 4.53% | 5.62% | 7.19% |
| BTC | 0.5% | 0.5% | 0.51% | 0.54% |
| ETH | 2.35% | 2.27% | 2.39% | 3.03% |
| SOL | 5.72% | لم أسجل لها آخر تسعين يومًا | ||
| XRP | 4% | لم أسجل لها آخر تسعين يومًا | ||
اقتراض BTC نفسها رخيص جدًا، 0.5% في السنة. أما USDT فكانت 5.01%. وأغلب من يسأل بالعربية يريد قرض USDT، لذلك أحسب الأمثلة بها.
المعادلة: الفائدة = المبلغ × المعدل السنوي × المدة. ألف USDT لمدة شهر بمعدل 5.01% تساوي نحو 4.12 USDT. والحساب المركب كل دقيقة لا يغير النتيجة كثيرًا. يصير 4.13 بدلًا من 4.12.
الفائدة على ألف USDT بمعدل يوم 7 أكتوبر 2026:
| المدة | الفائدة (USDT) |
|---|---|
| يوم واحد | 0.137 |
| 30 يومًا | 4.12 |
| 90 يومًا | 12.36 |
| سنة | 50.11 |
| 30 يومًا بأدنى معدل في التسعين يومًا | 3.03 |
| 30 يومًا بأعلى معدل في التسعين يومًا | 4.64 |
| 30 يومًا بحساب مركب كل دقيقة | 4.13 |
| سنة بحساب مركب كل دقيقة | 51.38 |
المعدلات في هذا المقال معدلات يوم القياس فقط. والمعدل الذي تدفعه فعلًا هو الذي يظهر في شاشة القرض لحظة الاقتراض، ثم يتغير بعده.
قارن الفائدة بحركة السعر. فائدة شهر على ألف USDT أقل من نصف بالمئة من المبلغ. أما الهبوط الذي يقرّبك من التصفية فيُقاس بعشرات بالمئة كما في الجدول السابق. لذلك الخطر الأكبر في هذا القرض هو السعر. الفائدة أصغر منه بكثير.
وهناك من يبحث عن قرض متوافق مع الشريعة ويسأل هل تقدمه المنصات. القرض ذو المعدل المرن تُضاف إليه فائدة متغيرة كما شرحت. ولم أجد في بينانس حسابًا إسلاميًا. لديها منتج اسمه Sharia Earn، وهو منتج Staking وليس قرضًا.
وفي بايبت حساب فرعي إسلامي (Islamic Subaccount). لكنه يدعم التداول الفوري وبوت DCA وبوت الشبكة الفوري (Spot Grid) فقط. القروض ليست في قائمة منتجاته. ولم أجد في شاشات المنصتين قرضًا بضمان العملات يحمل شهادة شرعية. أما الحكم الشرعي فيُسأل عنه أهل العلم. أنا أنقل هنا ما يظهر في المنصات فقط.
طريقة سداد قرض بينانس
القرض بلا موعد نهائي، فتسدد متى شئت. وتستطيع أن تسدد المبلغ كله أو جزءًا منه. لم أجد في وثائق بينانس ذكرًا لرسوم على السداد المبكر.
الطريقة الأولى أن تسدد بالعملة التي اقترضتها. اقترضت USDT فتسدد USDT. يجب أن يكون المبلغ في حسابك الفوري. وإن لم يكن لديك ما يكفي فهذه طرق شراء USDT.
الطريقة الثانية السداد من الضمان (Repay with Collateral). تبيع بينانس جزءًا من ضمانك وتسدد به الدين. السعر هنا هو سعر التحويل لحظة السداد، وقد يختلف عن سعر السوق الفوري.
وإذا سددت من الضمان بنفسك من واجهة القرض فلا تُطبق رسوم التصفية. هذا فرق مهم. في الحالتين يُباع جزء من الضمان، لكن في التصفية تدفع فوق ذلك 2% من مبلغ القرض. ولم أجد في الوثائق نسبة رسوم منفصلة لهذه الطريقة، فراجعها في الشاشة قبل التأكيد.
وتستطيع أن تسدد جزءًا فقط. هذا يخفض LTV ويفك جزءًا من الضمان. الشرط أن تبقى النسبة بعد السداد تحت النسبة الأولية. وإلا يبقى الضمان محجوزًا.
وفي خيارات السداد خيار اسمه Keep the collateral in the order. إذا فعّلته يبقى الضمان في القرض بعد السداد الجزئي. فتنخفض النسبة أكثر بدل أن يُفك الضمان.
في الواجهة الإنجليزية تجد قرضك في تبويب Ongoing Orders، ومنه زر Repay. وفي صفحة الأصول يظهر الدين رقمًا سالبًا.
| طريقة السداد | ماذا تحتاج | ماذا يحدث للضمان |
|---|---|---|
| بالعملة المقترضة | نفس العملة في الحساب الفوري | يعود إليك كله بعد السداد الكامل |
| السداد من الضمان | لا شيء خارج القرض | يُباع جزء منه بسعر لحظة السداد ويعود الباقي |
| سداد جزئي | جزء من العملة المقترضة | تنخفض النسبة ويُفك جزء من الضمان إذا صارت تحت الحد الأولي |
وملاحظة لمن ضمانه في Simple Earn Flexible. هذا الضمان يستمر في كسب عائد Simple Earn وهو محجوز. والعائد يُضاف إلى كمية الضمان نفسها. شرح العائد نفسه في مقال Earn.
ماذا أفعل إذا وصلني نداء الهامش؟
نداء الهامش يعني أن نسبتك وصلت إلى 85%. أمامك ثلاثة خيارات. وأيها يناسبك يعتمد على المال الموجود معك.
الخيار الأول أن تضيف ضمانًا من زر Adjust LTV. قيمة الضمان ترتفع فتنزل النسبة. وفي الاتجاه المعاكس، إذا سحبت ضمانًا ترتفع النسبة.
مثال. دينك 425 USDT وضمانك يساوي 500 دولار، فالنسبة 85%. لتعود إلى 70% تحتاج ضمانًا قيمته 425 ÷ 0.70 = نحو 607 دولارات. أي تضيف نحو 107 دولارات.
الخيار الثاني أن تسدد جزءًا من الدين. في المثال نفسه لو سددت 75 USDT صار الدين 350. و350 ÷ 500 = 70%. النتيجة واحدة بطريقة مختلفة.
الخيار الثالث أن تترك القرض كما هو. من 85% إلى 91% يكفي هبوط آخر بنحو 6.6%. والفائدة تستمر في رفع الدين أثناء الانتظار.
| الخيار | ما تحتاجه | ماذا يحدث للنسبة |
|---|---|---|
| إضافة ضمان | عملة إضافية من نوع مقبول ضمانًا | تنزل لأن قيمة الضمان زادت |
| سداد جزئي | جزء من العملة المقترضة أو السداد من الضمان | تنزل لأن الدين نقص |
| الانتظار | لا شيء | تبقى أو ترتفع. وهبوط إضافي بنحو 6.6% يصل بك إلى التصفية |
وإذا اخترت السداد من الضمان فاعرف ما يحدث. تبيع جزءًا من عملتك بسعر منخفض. لكنك تتجنب رسوم التصفية، ويبقى معك ضمان أكثر.
الحساب يوضح الفرق. لو سددت الدين كله من الضمان عند 85% يُباع نحو 85% من قيمة الضمان. فيبقى لك نحو 15% قبل فرق سعر التحويل وأي رسوم أخرى. أما التصفية عند 91% فيبقى بعدها نحو 7.2% فقط.
والتنبيه نفسه قد لا يصل. لذلك أحسب سعر نداء الهامش يوم أفتح القرض. ثم أضع تنبيه سعر في التطبيق عند ذلك السعر. هكذا لا أعتمد على رسالة المنصة وحدها.
لو اقترضت في يوم سابق، كم مرة وصلت التصفية؟
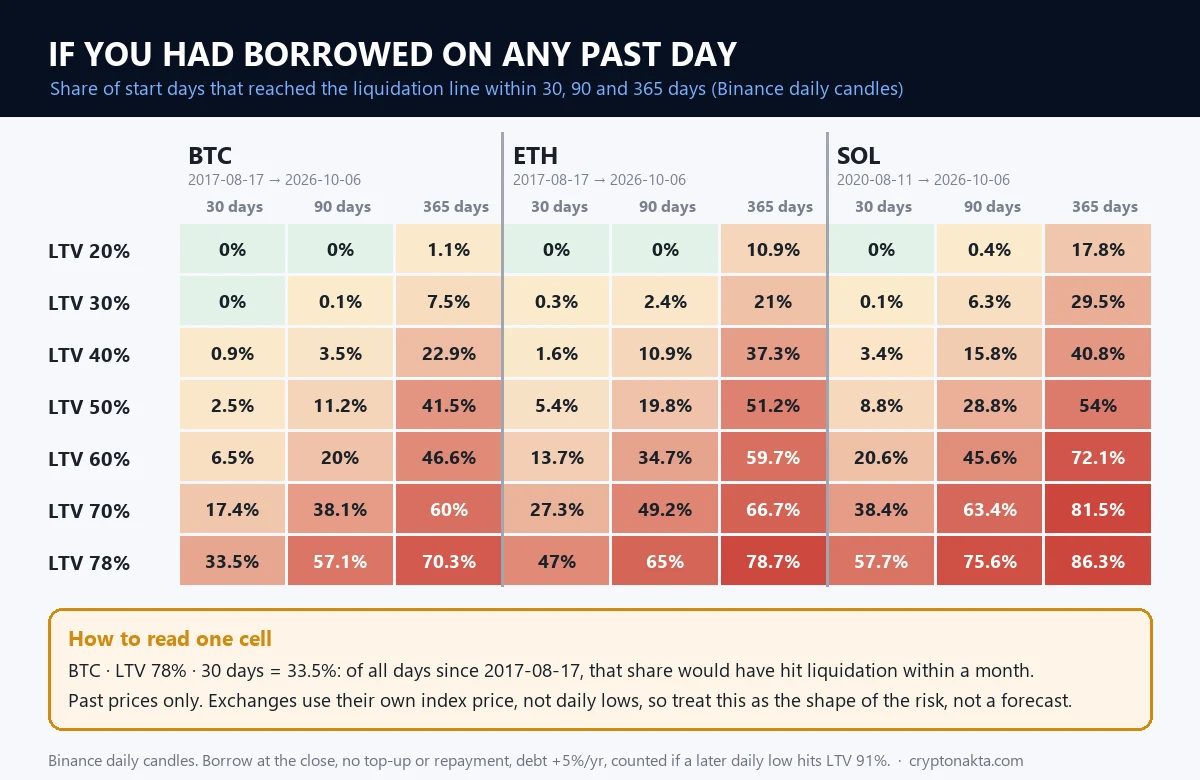
جدول الهبوط يقول كم يجب أن يهبط السعر. لكنه لا يقول كم مرة حدث هذا الهبوط فعلًا. لذلك أخذت أسعار بينانس اليومية واختبرت كل يوم في الماضي.
الفكرة بسيطة. أفترض أنني اقترضت في يوم ما بسعر الإغلاق. لا أضيف ضمانًا ولا أسدد شيئًا. والدين يزيد بفائدة 5% في السنة. ثم أنظر إلى أدنى سعر في كل يوم بعده. إذا لمست النسبة 91% أعدّ يوم الاقتراض ذاك يومًا انتهى بالتصفية.
استخدمت الشموع اليومية من أول يوم إدراج في بينانس. BTC وETH من 17 أغسطس 2017. وSOL من 11 أغسطس 2020. وآخر يوم في البيانات 6 أكتوبر 2026. أجريت الاختبار يوم 7 أكتوبر 2026.
الجدول يبين نسبة الأيام التي لو اقترضت فيها لوصلت إلى التصفية خلال المدة:
| العملة | النسبة عند الاقتراض | خلال 30 يومًا | خلال 90 يومًا | خلال سنة |
|---|---|---|---|---|
| BTC | 20% | 0% | 0% | 1.1% |
| BTC | 30% | 0% | 0.1% | 7.5% |
| BTC | 50% | 2.5% | 11.2% | 41.5% |
| BTC | 78% | 33.5% | 57.1% | 70.3% |
| ETH | 20% | 0% | 0% | 10.9% |
| ETH | 30% | 0.3% | 2.4% | 21% |
| ETH | 50% | 5.4% | 19.8% | 51.2% |
| ETH | 78% | 47% | 65% | 78.7% |
| SOL | 20% | 0% | 0.4% | 17.8% |
| SOL | 30% | 0.1% | 6.3% | 29.5% |
| SOL | 50% | 8.8% | 28.8% | 54% |
| SOL | 78% | 57.7% | 75.6% | 86.3% |
أهم سطر في الجدول هو 78% في BTC. من اقترض الحد الأقصى وصل إلى التصفية خلال 30 يومًا في 33.5% من الأيام. أي في يوم من كل ثلاثة أيام تقريبًا. وفي ETH كانت النسبة 47%. وفي SOL 57.7%.
والسطر المقابل مهم بالقدر نفسه. من اقترض BTC بنسبة 20% لم يصل إلى التصفية خلال 90 يومًا في أي يوم اختبرته. وبنسبة 30% كانت النسبة 0.1% فقط. لكن SOL مختلفة. بنسبة 30% وصل القرض إلى التصفية خلال 90 يومًا في 6.3% من الأيام.
ونداء الهامش يصل أبكر بكثير. بنسبة 78% في BTC وصل نداء الهامش خلال 30 يومًا في 53.5% من الأيام. أي أن من اقترض الحد الأقصى تلقى التحذير خلال شهر في أكثر من نصف الأيام المختبرة.
والمدة تغير الصورة كثيرًا. بنسبة 50% في BTC وصلت التصفية خلال شهر في 2.5% من الأيام. وخلال سنة صارت 41.5%. وحين وصلت كانت المدة الوسيطة 149 يومًا.
وجربت BNB وXRP وDOGE أيضًا. بنسبة 78% وصلت التصفية خلال 30 يومًا في 39.6% من أيام BNB. وفي XRP 48.3%. وفي DOGE 51.1%.
وأكبر هبوط خلال سنة واحدة في البيانات كان 83.5% لـ BTC بدءًا من 16 ديسمبر 2017. ولـ ETH كان 94.1%. ولـ SOL كان 95.5%. هبوط بهذا الحجم يصل إلى التصفية حتى من نسبة 20%.
هذا اختبار على أسعار الماضي. لا يضمن أن الأيام القادمة تشبهه. وبينانس تحسب النسبة بسعر المؤشر لحظة بلحظة، لا بأدنى سعر في الشمعة اليومية. لذلك اعتبر هذه الأرقام صورة تقريبية لما حدث، لا توقعًا لما يأتي.
 عرض الصورة بحجم أكبر ↗
هل حد التصفية نفسه في بيتجيت وبايبت وOKX؟
جمعت في اليوم نفسه البيانات العامة لبيتجيت وجيت. وقرأت صفحات المساعدة في بايبت وOKX. الجدول يجمع خطوط كل منصة.
الأرقام المقاسة بتاريخ 7 أكتوبر 2026. أرقام بايبت وOKX من صفحات المساعدة الرسمية:
| المنصة | النسبة الأولية | نداء الهامش أو التحذير | التصفية | طريقة التصفية |
|---|---|---|---|---|
| بينانس (مقيس) | 78% | 85% | 91% | تسدد الدين كله دفعة واحدة مع رسوم 2% من مبلغ القرض |
| بيتجيت، ضمان BTC (مقيس) | 65% | 75% | 91% | على دفعات، كل دفعة تسدد نصف الدين الحالي. وحد التصفية لضمان ETH 93% |
| جيت (مقيس) | 70% | 80% | 90% | على مراحل. والضمان يُحسب بعد خصم معامل لكل عملة |
| بايبت | 80% | 85% | 95% | مهلة 24 ساعة عند 93%. والنسبة واحدة لكل قروض الحساب |
| OKX | 80% | حد التصفية ناقص 10 نقاط | 97% إلى 98% | بيع جزء من الضمان أو كله. والضمان يُحسب بعد خصم |
لا تقارن الأرقام وحدها. «91%» في بينانس لا تعني ما تعنيه في منصة أخرى. هناك ثلاثة فروق تغير النتيجة.
الفرق الأول هو طريقة جمع القروض. في بينانس كل قرض له نسبته الخاصة. قرض بضمان BTC وقرض بضمان ETH لا يؤثر أحدهما في الآخر. وفي بايبت وOKX تُجمع قروض الحساب كلها في نسبة واحدة.
الفرق الثاني هو قيمة الضمان. جيت وبايبت وOKX تحسب الضمان بعد خصم نسبة من قيمته. لذلك لا يمكن مقارنة 95% في بايبت بـ 91% في بينانس رقمًا برقم. وOKX غيّرت طريقة عرض النسبة على هذا الأساس، فصارت أرقامها تبدو أعلى.
الفرق الثالث هو طريقة التصفية. بينانس تسدد الدين كله دفعة واحدة. بيتجيت تبيع جزءًا يسدد نصف الدين، ثم تتوقف إذا عادت النسبة إلى الحد الأولي. وجيت تصفي على مراحل. وبايبت تعطي مهلة 24 ساعة عند 93% لإعادة النسبة إلى الحد الأولي، فإن لم تعد أو تجاوزت 95% تمت التصفية.
والفائدة تختلف أيضًا. فائدة اقتراض USDT في بيتجيت كانت 3.15% في المتوسط لآخر 30 يومًا. وفي بايبت 4.35% وقت القياس. وفي بينانس 5.01%. وبيتجيت تحسب الفائدة بالساعة، وأي جزء من ساعة يُحسب ساعة كاملة.
وبيتجيت وبايبت وOKX تطلب التحقق من الهوية للقروض. أما بينانس فلم أجد لها نصًا رسميًا حاليًا بهذا الشأن، فلا أجزم بشيء. ورسوم التصفية في بيتجيت وOKX لم أجد نسبتها في الوثائق الحالية.
ما تراه في حسابك قد يختلف عن هذه الأرقام. المنتجات والعملات والفائدة الظاهرة قد تختلف حسب المنطقة ومستوى VIP. لذلك تحقق من شاشة القرض في حسابك قبل أن تقترض.
وهذه بطاقات أربع منها، وفي كل بطاقة رابط التسجيل ورمز الإحالة.
Binance
Bitget
Bybit
OKX
إفصاح عن الروابط التابعة: بعض الروابط روابط شركاء. قد نحصل على عمولة دون أي تكلفة إضافية عليك. هذه ليست نصيحة استثمارية.
قرض USDT بدون ضمان: ما حقيقة هذه العروض؟
عبارة «قرض usdt بدون ضمان» من العبارات التي يكتبها القراء العرب في البحث. والبحث بالعربية عن «قرض بدون ضمان» تختلط نتائجه بقروض البنوك وقروض الرواتب. هنا أتكلم عن عروض قروض العملات الرقمية فقط.
في بينانس كل منتجات صفحة القروض قروض بضمان عملات رقمية. الصفحة نفسها تقول إنك تستخدم عملاتك ضمانًا لتحصل على قرض دون فحص ائتماني. ولم أجد في المنصات التي قرأت شروطها قرضًا للأفراد بلا ضمان.
هناك شيء اسمه القرض السريع (Flash Loan) في بروتوكول Aave. وهو فعلًا بلا ضمان، لكن بشرط. تسدد المبلغ مع الرسوم داخل المعاملة نفسها على البلوكشين. وإذا لم تسدد تُلغى المعاملة كلها. هو أداة للعقود الذكية والمبرمجين. ولا يستطيع أحد أن يأخذ منه مالًا ويخرج به.
أما العرض الذي يصلك في تيليجرام أو واتساب فشكله معروف. يعدك شخص بقرض USDT بلا ضمان. ثم يطلب منك أولًا رسوم معالجة أو تأمينًا أو «إيداع تحقق». وبعد أن تدفع يختفي.
هذا اسمه احتيال الرسوم المسبقة. لجنة التجارة الفيدرالية الأمريكية (FTC) تصفه هكذا. وعد بقرض، ثم طلب دفعة مقدمة، ثم لا قرض ولا مُقرض. وتقول إن المحتال يطلب الدفع بالعملات الرقمية أو بالحوالة أو ببطاقات الهدايا.
أي عرض قرض بلا ضمان يطلب منك دفع رسوم أو تأمين أو إيداع تحقق قبل أن يصلك المال هو أسلوب احتيال الرسوم المسبقة.
وهناك شكل آخر وصفته إدارة المؤسسات المالية في ولاية واشنطن الأمريكية. مجموعة «تعليم استثمار» في واتساب أو تيليجرام تدلك على منصة. المنصة تُظهر أنها أقرضتك عملات. ثم تطلب منك قبل السحب أن تسدد القرض أو تدفع رسومًا من مال خارجي. والعلامة أن معاملة القرض لا تظهر على أي بلوكشين.
طريقة التحقق سهلة. افتح صفحة القروض داخل حسابك في منصة تعرفها، ولا تفتح رابطًا أرسله لك أحد. إذا لم تجد القرض هناك فهو غير موجود. وقائمة الأساليب الشائعة في مقال الاحتيال في العملات الرقمية. وإن كنت دفعت بالفعل فهذه الخطوات بعد التعرض للاحتيال.
ما الفرق بين القرض والعقود الآجلة والهامش وAave؟
في المنصات منتجات أخرى فيها اقتراض أو تصفية، لكن طريقة كل منها مختلفة. هذه الفروق باختصار، ولكل منتج مقال مستقل.
في العقود الآجلة تفتح صفقة بهامش. والتصفية هناك تُحسب من الهامش الباقي في الصفقة. في القرض لا توجد صفقة. لديك ضمان ودين فقط. تصفية العقود مشروحة في لماذا تمت تصفية صفقتي، والفرق بين السوقين في الفوري والعقود الآجلة.
في التداول بالهامش تقترض أيضًا، لكن المبلغ يبقى في حساب الهامش للتداول. أما مبلغ قرض بينانس فيصل إلى الحساب الفوري ويمكن سحبه. لم أجد مقارنة رسمية حديثة بين الاثنين في بينانس. والفرق بين الهامش المعزول والمتقاطع في هذا المقال.
وفي Earn أنت في الجهة الأخرى. تودع العملة وتأخذ عائدًا، ولا يوجد دين ولا تصفية.
وفي التمويل اللامركزي تقترض من عقد ذكي بلا منصة في الوسط. في Aave يوجد رقم اسمه معامل الصحة (Health Factor). يُحسب من قيمة الضمان مضروبة في حد التصفية، ثم يُقسم على الدين. إذا نزل تحت 1 يمكن تصفية القرض.
والتصفية في Aave يقوم بها طرف آخر. يسدد جزءًا من الدين ويأخذ مقابله ضمانًا بخصم. هذا الخصم خسارة على المقترض. وفي Aave V3 تتم التصفية عادة على أجزاء. وفي Aave حد الاقتراض الأقصى وحد التصفية رقمان مختلفان. والفائدة هناك تتغير حسب نسبة استخدام الأموال في المجمع.
وبقيت حالة أخيرة. هناك من يقترض USDT بضمان BTC ثم يشتري بها BTC أخرى. في هذه الحالة يتعرض للهبوط مرتين. ينخفض الضمان فترتفع النسبة. وتنخفض أيضًا قيمة العملة التي اشتراها بالقرض. والدين لا ينقص.
مثلًا هبوط 45.1% يكفي لتصفية قرض بنسبة 50%. وفي اللحظة نفسها تكون العملة التي اشتراها بالقرض قد خسرت النسبة نفسها.
رأيي بعد اختبار قرض بينانس على أسعار الماضي
أكثر ما فاجأني أن بينانس تضع الخطوط نفسها لكل الضمانات. العملة الأكثر تذبذبًا لا تحصل على حد أقل. لذلك أنت من يختار النسبة المناسبة لعملتك.
والرقم الثاني الذي بقي في ذهني جاء من الاختبار على أسعار الماضي. الاقتراض بالحد الأقصى وصل إلى التصفية خلال شهر في ثلث أيام BTC. وبنسبة 20% أو 30% في BTC كان الوصول إلى التصفية خلال ثلاثة أشهر شبه معدوم. أما الفائدة فصغيرة مقارنة بحركة السعر.
لمن يفيد هذا القرض؟ لمن يملك عملة ينوي الاحتفاظ بها مدة طويلة. ويحتاج إلى USDT لفترة قصيرة دون أن يبيع.
أكثر ما أتحفظ عليه أمران. الأول استخدام القرض لشراء العملة نفسها، لأن الهبوط يصيبك مرتين. والثاني إعلانات «قرض بدون ضمان» في تيليجرام وواتساب.
وهناك رأي معاكس له منطقه. إذا احتجت إلى مبلغ كبير بسرعة فبيع جزء من العملة أبسط. لا يوجد بعده خط تصفية تراقبه ولا فائدة تتراكم.
وفي المقابل، إذا كنت تسدد خلال أيام فقد يكون القرض أرخص من البيع ثم الشراء من جديد. فالبيع والشراء فيهما رسوم وفرق سعر. والقرار لك بعد أن ترى الأرقام.
للشفافية: موقعنا يستخدم روابط إحالة لبعض المنصات المذكورة هنا، وقد نحصل على عمولة إذا سجلت عبرها. هذا لا يغير الأرقام. هي من البيانات العامة كما جمعتها.