코인 담보 대출 | 바이낸스 대출 이자, 청산 기준, 상환 방법
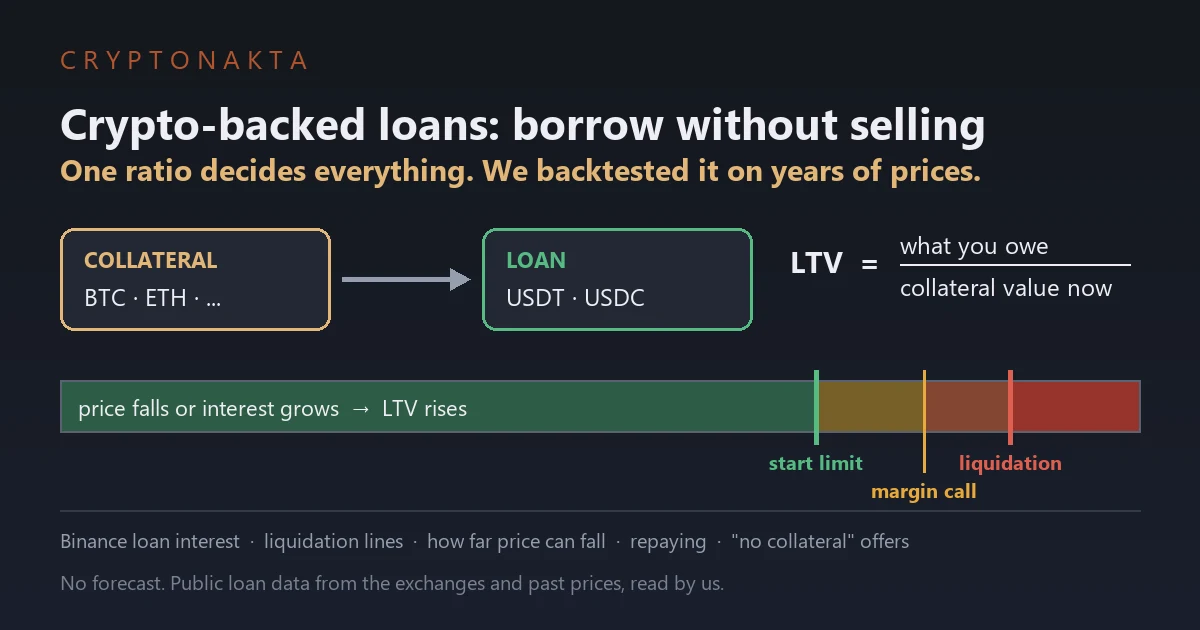
코인을 팔지 않고 돈을 빌릴 수 있냐고 물으면 답은 “됩니다”입니다. 바이낸스 같은 거래소에 비트코인을 맡기고 테더를 빌리는 게 코인 담보 대출이에요. 궁금한 건 보통 두 가지입니다. 이자가 얼마인지, 그리고 얼마나 떨어지면 청산되는지요.
저는 바이낸스 대출 화면이 쓰는 공개 데이터를 같은 날 두 번 받아 청산 기준과 이자를 확인했습니다. 비트겟·게이트·바이비트 숫자와도 맞대 봤어요. 그리고 비트코인을 비롯한 여섯 코인의 과거 일봉으로 그날 빌렸다면 청산까지 갔을지를 하루하루 돌려 봤습니다. 업비트 코인 빌리기·빗썸 코인 대여와 뭐가 다른지도 함께 적었습니다.
목차 (13)
코인 담보 대출이란? 코인 안 팔고 테더 빌리는 구조업비트 코인 빌리기·빗썸 코인 대여와 뭐가 다를까LTV(담보 비율) 계산법, 비트코인 1개로 해 보면바이낸스 대출 청산 기준, 세 선에서 각각 무슨 일이 생기나코인 가격이 몇 % 떨어지면 청산될까바이낸스 대출 이자, 테더 1,000개 한 달 빌리면 얼마바이낸스 대출 상환 방법, 일부만 갚아도 될까마진콜 알림이 왔을 때 할 수 있는 것그날 빌렸다면 청산됐을까, 과거 가격으로 돌려 본 결과비트겟·게이트·바이비트·OKX 대출과 청산 기준 비교무담보 코인 대출, 그런 상품이 정말 있을까선물 청산·마진 거래·에이브 대출과는 뭐가 다를까필자의 판단, 직접 재 보고 알게 된 것
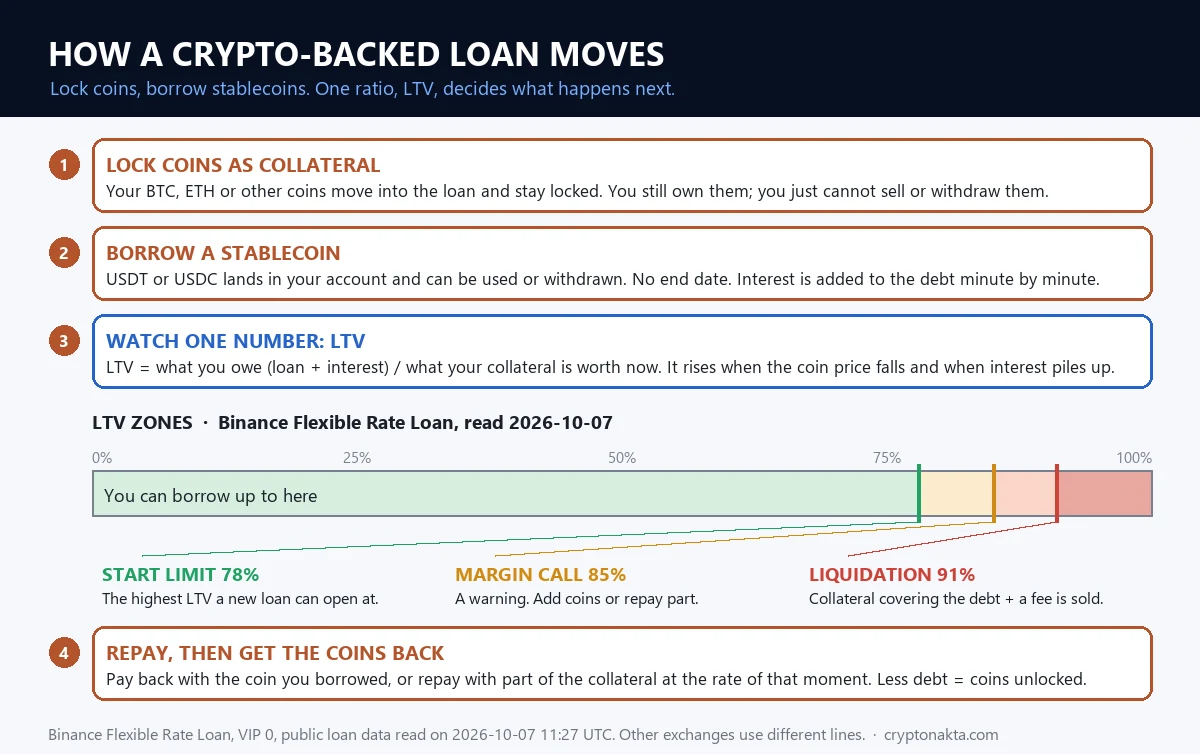 그림 크게 보기 ↗
코인 담보 대출이란? 코인 안 팔고 테더 빌리는 구조
코인 담보 대출은 갖고 있는 코인을 거래소에 맡기고 다른 코인을 빌리는 겁니다. 빌리는 코인은 대개 테더(USDT)나 USDC 같은 스테이블코인이에요. 코인을 팔지 않고도 달러처럼 쓸 수 있는 돈이 생기는 거죠.
맡긴 코인을 담보라고 합니다. 빌린 돈을 못 갚을 때를 대비해 거래소가 잡아 두는 코인이에요. 바이낸스 대출이라면 비트코인을 맡기고 테더를 빌리는 식입니다. ‘바이낸스 테더 대출’을 검색하는 분들이 찾는 게 이 구조예요.
중요한 건 코인을 판 게 아니라는 점입니다. 비트코인 1개를 맡겼다면 그 1개는 계속 내 것이에요. 가격이 오르면 오른 만큼 그대로 내 몫입니다. 대신 맡겨 둔 동안에는 그 코인을 팔거나 출금할 수 없습니다.
빚은 빌린 코인의 수량으로 남습니다. 테더 1만 개를 빌렸다면 갚을 것도 테더 1만 개와 이자예요. 담보 코인 가격이 떨어져도 갚을 테더 수량은 줄지 않습니다. 가격이 내려가면 빚은 그대로인데 담보 가치만 줄어드는 거죠.
담보 가치가 너무 줄어들면 거래소가 담보를 팔아 빚을 갚아 버립니다. 이걸 청산이라고 해요. 주식 신용거래에서 말하는 반대매매와 같은 일입니다. 담보 대출에서 가장 신경 써야 할 부분이 이거예요.
바이낸스에서 일반 이용자가 쓰는 상품은 Flexible Rate Loan입니다. 한국어 화면에서도 상품명은 영어 그대로 나와요. 이 대출은 만기가 없습니다. 갚을 날이 정해져 있지 않으니 연체라는 개념도 없어요.
1달러어치부터 빌릴 수 있고 거래 수수료는 없습니다. 빌린 코인은 현물(Spot) 계정으로 들어와요. 현물 거래에 쓰든 Earn에 넣든 출금하든 용도 제한이 없습니다. 대출 하나마다 담보와 빚이 따로 짝을 이룹니다. 이 대출의 담보가 저 대출의 빚을 메워 주지 않아요.
이자는 매분 쌓이고 쌓인 이자는 곧바로 빚에 더해집니다. 이자율도 시장 상황에 따라 수시로 바뀌는 변동 금리예요. 그래서 가격이 그대로여도 빚은 조금씩 늘어납니다.
이걸 왜 쓰냐면 코인을 팔기 싫은데 잠깐 돈이 필요할 때가 있어서입니다. 팔았다가 다시 사면 그사이 가격이 달라져 있을 수 있어요. 빌리면 코인 수량은 그대로 남습니다. 대신 이자를 내야 하고 가격이 많이 떨어지면 청산될 수 있습니다.
바이낸스 대출 화면에는 고정 금리 대출과 VIP 대출도 있습니다. 둘 다 최소 금액이 커서 일반 이용자용은 아니에요. 2026년 8월에 나온 Lite Loan은 기간이 정해진 별도 상품입니다. 이 글은 만기 없는 Flexible Rate Loan을 기준으로 씁니다.
업비트 코인 빌리기·빗썸 코인 대여와 뭐가 다를까
‘비트코인 담보 대출 한국’으로 검색하면 답이 헷갈립니다. 국내에서 코인을 맡기고 원화를 빌려주는 거래소·은행 상품은 확인되지 않습니다. 국내 거래소에 있는 건 코인을 빌리는 서비스예요. 업비트는 ‘코인 빌리기’, 빗썸은 ‘코인 대여’라고 부릅니다.
방향이 반대입니다. 바이낸스 대출은 코인을 맡기고 테더를 빌립니다. 업비트 코인 빌리기는 원화나 코인을 맡기고 코인을 빌려요. 빌린 코인은 업비트에서 팔 수도 있고 다른 거래소로 출금할 수도 있습니다. 부분 상환과 전체 상환 모두 됩니다.
업비트에서 담보로 맡길 수 있는 건 원화·BTC·ETH·USDT입니다. 담보마다 쳐 주는 비율이 달라요. 원화는 100%, 테더는 95%, BTC·ETH는 90%로 인정합니다. 빌릴 수 있는 양은 이렇게 계산한 담보 인정 금액의 최대 85%입니다.
업비트에서 빚이 담보의 몇 %인지 나타내는 숫자가 렌딩비율입니다. 빌린 코인 평가 금액을 담보 인정 금액으로 나눈 값이에요. 88%·90%·92%에 닿으면 알림톡·이메일·앱 푸시로 미리 알려 줍니다. 95%에 닿거나 30일 만기가 되면 강제상환됩니다.
숫자로 해 보면 이렇습니다. BTC 1,000만 원어치를 맡기면 인정 금액은 90%인 900만 원이에요. 그 85%인 765만 원어치까지 코인을 빌릴 수 있습니다. 빌린 코인 값이 855만 원까지 오르면 렌딩비율 95%가 돼서 강제상환됩니다. 빌린 코인 값이 오르거나 담보 BTC 값이 내려가면 렌딩비율이 올라가요.
수수료는 하루 0.05%이고 빌린 다음 날부터 붙습니다. 신청 수수료는 없어요. 강제상환되면 빌린 수량의 1%가 수수료로 나갑니다. 담보로 직접 갚을 때도 1%예요. 강제상환 때는 담보 원화를 먼저 쓰고 모자라면 담보 코인을 팔아 갚습니다.
빗썸 코인 대여(렌딩플러스)도 큰 틀은 같습니다. 원화와 주요 코인을 합쳐 보증금으로 잡고 코인을 빌려요. 보증금은 쓰는 동안 거래·출금이 묶입니다. 빌리는 코인과 같은 코인은 담보로 쓸 수 없어요. 대여비율이 95%에 닿으면 자동상환되고 기간은 최대 30일입니다.
빗썸 수수료는 신청 당일부터 붙는 일 수수료가 기본입니다. 자동상환될 때만 위험관리 수수료가 한 번 더 붙어요. 중도 상환이나 만기 상환에는 이 수수료가 없습니다. 지금 수수료율과 빌린 코인을 출금할 수 있는지는 고객센터에 나와 있지 않아 확인하지 못했습니다.
예전 기사를 보면 조건이 다르게 나옵니다. 업비트 출시 때는 BTC 한 종목에 92% 강제상환이었어요. 빗썸도 출시 무렵 보도에는 ‘최대 4배’와 107% 자동상환이 나옵니다. 둘 다 지금 조건이 아닙니다. 표의 숫자는 2026년 10월 7일에 각 고객센터와 공지에서 확인한 값입니다.
국내 서비스는 2025년 9월에 나온 금융위원회의 가상자산 대여 가이드라인에 맞춰 운영됩니다. 담보 가치를 넘겨 빌릴 수 없고 갚을 때도 코인으로 갚습니다. 처음 쓰는 사람은 DAXA 교육을 듣고 적격성 평가를 거쳐요. 수수료는 연 20% 이하로 맞춰져 있습니다.
업비트는 평가 70점 이상이 기준입니다. 레벨에 따라 3천만 원·7천만 원·10억 원까지 빌릴 수 있어요. 내국인 개인 회원만 쓸 수 있습니다. 빌릴 수 있는 종목은 바뀌니 앱에서 확인하는 게 정확합니다.
| 바이낸스 대출 | 업비트 코인 빌리기 | 빗썸 코인 대여 | |
|---|---|---|---|
| 맡기는 것 | 코인 | 원화·BTC·ETH·USDT | 원화와 주요 코인 |
| 빌리는 것 | 테더 같은 코인 | 코인 | 코인 |
| 기간 | 만기 없음 | 최대 30일 | 최대 30일 |
| 강제로 정리되는 선 | LTV 91% | 렌딩비율 95% | 대여비율 95% |
| 비용 | 변동 금리 이자 | 하루 0.05% (빌린 다음 날부터) | 일 수수료 (신청 당일부터, 요율은 신청 화면) |
| 정리될 때 수수료 | 대출 금액의 2% | 빌린 수량의 1% | 위험관리 수수료 (자동상환 때만) |
| 최소 금액 | 1달러어치 | 확인 못 함 | 10만 원 |
국내 서비스는 코인을 빌려 매매하는 쪽에 가깝습니다. 코인을 맡기고 테더를 빌려 다른 데 쓰려는 경우라면 바이낸스 같은 해외 거래소 대출을 보게 돼요.
LTV(담보 비율) 계산법, 비트코인 1개로 해 보면
LTV는 맡긴 담보 가치에 비해 빚이 얼마나 되는지 나타낸 비율입니다. Loan To Value의 앞 글자예요. 국내에서는 ‘담보 비율’이라고 부르는 분도 많습니다. 계산은 빚 ÷ 지금 담보 가치입니다.
바이낸스 FAQ에도 “LTV = Loan Value / Collateral Value”라고 적혀 있습니다. 여기서 빚에는 원금뿐 아니라 쌓인 이자도 들어갑니다. 담보 가치는 그 코인의 인덱스 가격으로 매겨요. 바이낸스가 LTV 계산에 쓰는 기준 가격입니다. 인덱스 가격을 정확히 어떻게 계산하는지는 확인하지 못했습니다.
비트코인 1개로 계산해 볼게요. 2026년 10월 7일 11:27(UTC) 기준 BTC 가격은 83,684달러였습니다. 이때 1 BTC를 맡기고 41,842달러어치 테더를 빌리면 LTV가 50%예요. 41,842 ÷ 83,684 = 0.5니까요.
바이낸스는 LTV가 85%에 닿으면 경고를 보내고 91%에 닿으면 청산합니다. 이 경고를 마진콜이라고 해요. 담보를 더 넣거나 빚을 줄이라는 알림입니다. LTV를 알면 이 선에 닿는 가격도 바로 나옵니다.
마진콜 가격은 빌린 돈 ÷ 85%, 청산 가격은 빌린 돈 ÷ 91%입니다. LTV 50%로 빌렸다면 BTC가 49,226달러까지 내려갈 때 마진콜이 와요. 45,980달러에 닿으면 청산됩니다. 표로 보면 이렇습니다.
| 빌린 직후 LTV | 빌리는 돈 | 마진콜 가격 (LTV 85%) | 청산 가격 (LTV 91%) |
|---|---|---|---|
| 20% | 16,737달러 | 19,690달러 | 18,392달러 |
| 30% | 25,105달러 | 29,536달러 | 27,588달러 |
| 50% | 41,842달러 | 49,226달러 | 45,980달러 |
| 78% | 65,274달러 | 76,792달러 | 71,729달러 |
LTV를 낮게 잡을수록 청산 가격이 멀어집니다. LTV 20%로 빌렸다면 BTC가 18,392달러까지 떨어져야 청산이에요. 반대로 한도인 78%를 꽉 채워 빌렸다면 71,729달러가 청산 가격입니다. 측정 시각 가격보다 11,955달러 아래예요.
비트코인 담보 대출을 받는 순서는 단순합니다. 대출 화면에서 빌릴 코인과 담보로 맡길 코인을 고릅니다. 빌릴 양을 넣으면 필요한 담보와 LTV가 함께 계산돼 나와요. 확인을 누르면 빌린 코인이 현물 계정으로 들어옵니다.
이때 LTV를 몇 %로 잡을지는 내가 정합니다. 한도는 78%지만 꼭 다 채울 필요는 없어요. 같은 양의 테더를 빌려도 담보를 더 많이 맡기면 LTV가 낮아집니다. 빌리기 직전 화면에 뜨는 LTV를 위 표와 한 번 맞춰 보면 내 청산 가격이 대략 나옵니다.
LTV를 움직이는 건 여러 가지입니다. 담보를 더 넣으면 내려가고 담보를 빼면 올라가요. 빚을 일부 갚아도 내려갑니다. 그리고 LTV는 담보 가격이 떨어질 때도 오르고, 가격이 그대로여도 이자가 쌓이면 오릅니다.
‘담보 비율 계산’을 검색하는 분들이 헷갈리는 게 하나 있습니다. 업비트 렌딩비율은 담보 가치를 인정 비율만큼 깎은 뒤 나눠요. 바이낸스 LTV는 담보 가치를 깎지 않고 그대로 나눕니다. 같은 ‘비율’이라도 숫자를 그대로 비교하면 안 됩니다.
테더를 맡기고 비트코인을 빌리는 경우도 있습니다. 이때는 방향이 거꾸로예요. 비트코인 가격이 오르면 빚의 가치가 커져서 LTV가 오릅니다. 이 글은 대부분 코인을 맡기고 테더를 빌리는 경우로 설명합니다.
바이낸스 대출 청산 기준, 세 선에서 각각 무슨 일이 생기나
바이낸스 대출에는 LTV 선이 세 개 있습니다. 저는 2026년 10월 7일에 바이낸스 웹 대출 페이지가 쓰는 공개 데이터를 직접 받았어요. UTC 기준 11시 25분과 11시 27분에 두 번 받았는데 값이 똑같았습니다. VIP0 계정 기준입니다.
초기 LTV는 78%였습니다. 처음 빌릴 때 넘을 수 없는 한도예요. 마진콜 LTV는 85%였습니다. 담보를 보충하라는 알림이 오는 선입니다. 청산 LTV는 91%였어요.
의외였던 건 코인마다 선이 다르지 않았다는 점입니다. 담보로 받는 코인 115종이 전부 같은 세 선을 쓰고 있었어요. 비트코인이든 도지코인이든 78%까지 빌리고 91%에서 청산됩니다. 빌릴 수 있는 코인은 163종이었습니다.
제가 따로 찾아본 코인 중에는 BTC·ETH·BNB·SOL·XRP·DOGE·ADA·TRX·LTC가 담보 목록에 있었어요. USDT와 USDC도 담보로 맡길 수 있습니다. 반대로 TON은 이날 담보 목록에 없었습니다. 목록은 바뀌니 맡기려는 코인이 있는지는 대출 화면에서 보면 됩니다.
숫자마다 출처가 다릅니다. 바이낸스 FAQ에는 마진콜 85%와 청산 91%가 적혀 있습니다. 마진콜 쪽에는 ‘현재’라는 단서가 붙어 있어요. 초기 LTV는 FAQ에 숫자가 없고 코인마다 다르다고만 나옵니다. 그래서 78%는 제가 잰 값이고 바뀔 수 있습니다.
| 선 | 측정값 | 이 선에 닿으면 |
|---|---|---|
| 초기 LTV | 78% | 처음 빌릴 수 있는 최대치. 일부 상환 뒤에도 LTV가 이 선보다 높으면 담보가 안 풀림 |
| 마진콜 LTV | 85% | 사이트 메시지·이메일·SMS로 알림. 전달은 보장되지 않음 |
| 청산 LTV | 91% | 빚 전부와 대출 금액의 2%만큼 담보를 팖. 남은 담보는 Earn 계정으로 |
청산선에 닿으면 바이낸스는 그 대출을 한 번에 정리합니다. 빚 전부를 같은 가치의 담보로 갚아요. 여기에 대출 금액의 2%가 청산 수수료로 담보에서 빠집니다. 청산이 진행되는 동안에는 LTV를 조정하거나 상환할 수 없습니다.
담보를 몽땅 파는 건 아닙니다. 빚과 수수료를 채우고 남은 담보는 Earn 계정으로 돌아와요. 그런데 남는 양을 계산해 보면 생각보다 적습니다. 1 − 91% × (1 + 2%)로 구하면 돼요.
91%에서 청산되면 그 순간 담보 가치의 92.8%가 팔리고 7.2%만 남습니다. 1 BTC를 맡겼다면 0.072 BTC가 남는 거예요. 그 뒤에 가격이 돌아와도 팔린 코인은 돌아오지 않습니다.
마진콜 알림은 사이트 안 메시지·이메일·SMS로 옵니다. 바이낸스도 이 알림이 꼭 도착한다고 보장하지 않아요. 앱 푸시가 오는지는 FAQ에 나와 있지 않습니다. 알림이 안 와도 청산선은 그대로 작동합니다.
마진콜과 청산 사이 간격도 눈여겨볼 만합니다. 85%에서 91%까지는 LTV로 6%포인트 차이예요. 가격으로 바꾸면 마진콜 시점보다 6.6% 더 떨어지면 청산선에 닿습니다. 알림을 받고 움직일 여유가 넉넉하지는 않아요.
코인 가격이 몇 % 떨어지면 청산될까
가장 많이 궁금해하는 질문이 이겁니다. 답은 공식 하나로 나와요. 하락 폭 = 1 − 빌린 LTV ÷ 기준선입니다. 기준선에 85%를 넣으면 마진콜까지, 91%를 넣으면 청산까지 떨어질 수 있는 폭이 나옵니다.
LTV 50%로 빌렸다면 계산식은 1 − 50 ÷ 91입니다. 결과는 45.1%예요. 담보 가격이 빌린 날보다 45.1% 떨어지면 청산선에 닿는다는 뜻입니다. 마진콜은 그보다 앞선 41.2% 하락에서 옵니다. 반값까지 안 가도 청산된다는 얘기죠.
한도 끝인 78%까지 빌리면 여유가 거의 없습니다. 마진콜까지 8.2%, 청산까지 14.3%예요. 과거 BTC 가격으로 돌려 보니 한도까지 빌린 날의 11%는 일주일 안에 청산선에 닿았습니다. 일주일 사이 이만큼 움직이는 일이 적지 않았다는 뜻이에요.
반대로 LTV를 20%로 낮게 잡으면 78%가 떨어져야 청산입니다. 30%라면 67%예요. 적게 빌릴수록 버틸 수 있는 하락 폭이 크게 늘어납니다. 대신 손에 쥐는 돈은 그만큼 줄어들죠.
중간쯤인 40%로 빌리면 마진콜까지 52.9%, 청산까지 56%입니다. 60%라면 29.4%와 34.1%로 줄어요. LTV를 10%포인트 올릴 때마다 버틸 수 있는 하락 폭이 11%포인트 안팎씩 줄어드는 겁니다. 아래 표에서 내가 빌리려는 LTV 줄만 찾아보면 됩니다.
| 빌린 직후 LTV | 마진콜(85%)까지 하락 | 청산(91%)까지 하락 |
|---|---|---|
| 10% | -88.2% | -89% |
| 20% | -76.5% | -78% |
| 25% | -70.6% | -72.5% |
| 30% | -64.7% | -67% |
| 40% | -52.9% | -56% |
| 50% | -41.2% | -45.1% |
| 60% | -29.4% | -34.1% |
| 70% | -17.6% | -23.1% |
| 78% | -8.2% | -14.3% |
이 표는 이자를 빼고 계산했습니다. 실제로는 이자가 빚에 더해지면서 LTV가 조금씩 올라가요. 테더 이자가 연 5.01%라면 LTV 50%로 시작한 대출은 1년 뒤 52.5% 근처가 됩니다. 가격이 그대로여도 그렇습니다. 그만큼 선에 조금 더 일찍 닿아요.
BTC 금액으로 다시 보면 감이 옵니다. 2026년 10월 7일 가격 83,684달러에서 LTV 50%로 빌렸다면 청산 가격은 45,980달러였어요. LTV 30%였다면 27,588달러였습니다. 20%였다면 18,392달러예요. 같은 비트코인 1개인데 빌린 양에 따라 청산 가격이 두 배 넘게 차이 납니다.
하락 폭은 빌린 날 가격을 기준으로 합니다. 빌린 뒤 가격이 올랐다면 LTV가 내려가서 여유가 더 생겨요. 반대로 담보를 일부 빼서 LTV를 다시 올렸다면 그 시점부터 다시 계산해야 합니다. 내 대출의 현재 LTV는 대출 화면에 늘 떠 있습니다.
코인을 여러 개 맡겼다면 각각 따로 봐야 합니다. 바이낸스 대출은 대출 하나마다 담보 하나를 짝지어요. 비트코인 담보 대출과 이더리움 담보 대출은 서로 다른 LTV를 갖습니다. 한쪽 가격만 크게 떨어지면 그쪽 대출만 선에 다가갑니다.
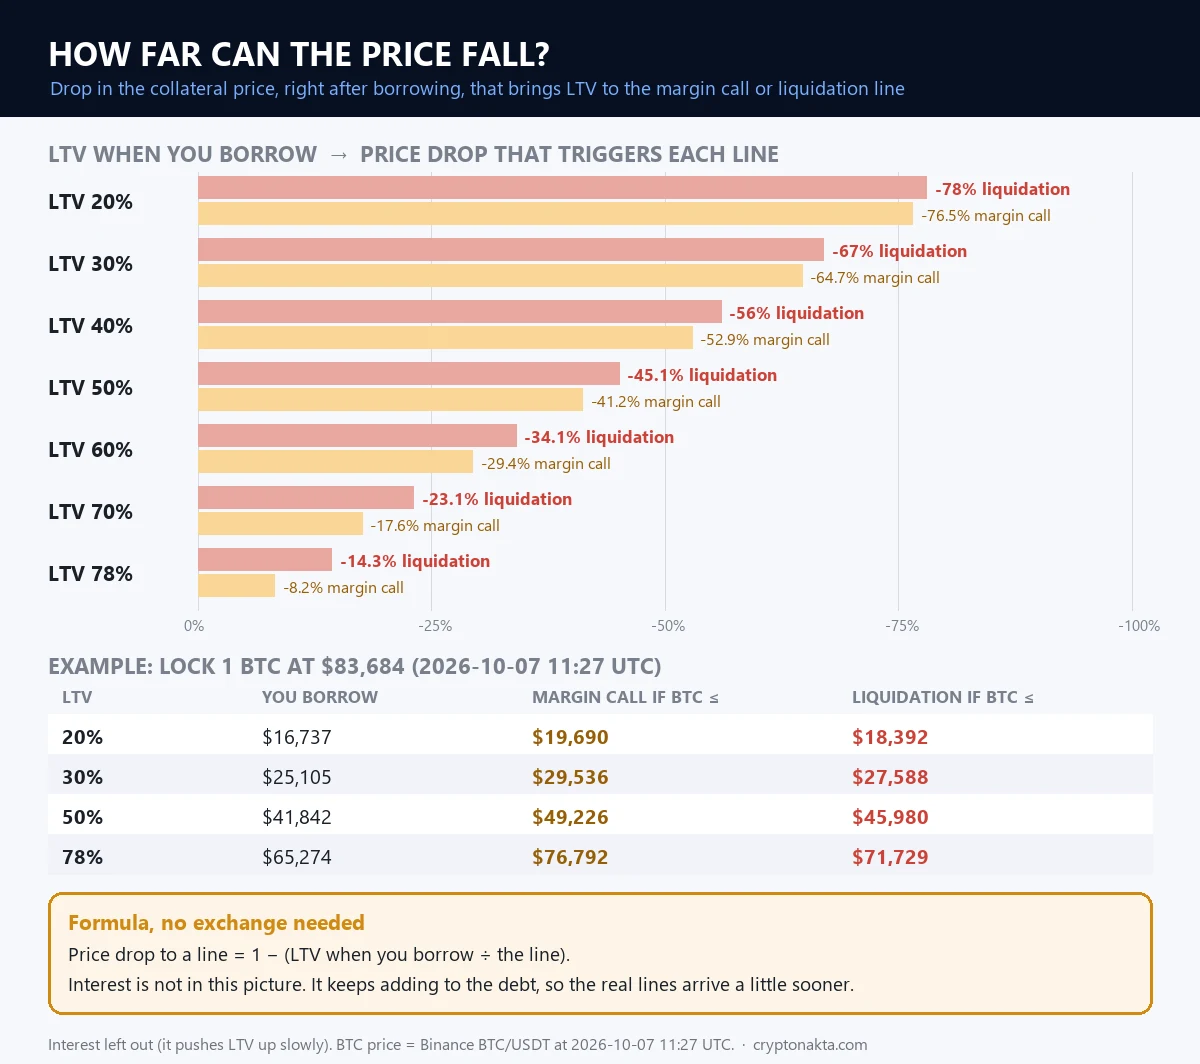 그림 크게 보기 ↗
바이낸스 대출 이자, 테더 1,000개 한 달 빌리면 얼마
바이낸스 대출 이자는 빌리는 코인마다 다릅니다. 2026년 10월 7일 11:27(UTC)에 받은 연이율은 테더(USDT)가 5.01%였어요. USDC는 5.26%였습니다. 비트코인을 빌리면 0.5%, 이더리움은 2.35%였고요. 솔라나는 5.72%, XRP는 4%였습니다.
테더와 USDC는 둘 다 달러 스테이블코인인데 이자가 달랐습니다. 이자율은 빌리는 코인마다 따로 매겨지거든요. 두 코인의 차이는 USDT와 USDC 차이 글에 따로 정리했습니다.
이 이자율은 고정이 아닙니다. 바이낸스 FAQ를 보면 이자는 매분 쌓이고 곧바로 빚에 더해져요. 이자율도 매분 새로 정해집니다. 그래서 엄밀히는 복리지만 기간이 짧으면 단리와 거의 차이가 없습니다.
최근 90일 동안 하루 단위로 기록된 이자율도 받았습니다. 2026년 7월 10일부터 2026년 10월 7일까지예요. 테더는 가장 낮을 때 3.69%, 가장 높을 때 5.65%였습니다. 중간값은 4.74%였어요. USDC는 4.53~7.19% 사이를 오갔습니다.
| 빌리는 코인 | 측정 시각 | 최근 90일 최저 | 90일 중간값 | 90일 최고 |
|---|---|---|---|---|
| USDT | 5.01% | 3.69% | 4.74% | 5.65% |
| USDC | 5.26% | 4.53% | 5.62% | 7.19% |
| BTC | 0.5% | 0.5% | 0.51% | 0.54% |
| ETH | 2.35% | 2.27% | 2.39% | 3.03% |
그럼 실제로 얼마를 내게 될까요. 테더 1,000개를 측정 시각 이자율 그대로 빌려 두면 하루 이자는 0.137개입니다. 30일이면 4.12개, 90일이면 12.36개예요. 1년을 그대로 두면 50.11개가 됩니다.
| 빌린 기간 | 이자 (USDT) | 계산 기준 |
|---|---|---|
| 하루 | 0.137 | 측정 시각 이자율 · 단리 |
| 30일 | 4.12 | 측정 시각 이자율 · 단리 |
| 90일 | 12.36 | 측정 시각 이자율 · 단리 |
| 1년 | 50.11 | 측정 시각 이자율 · 단리 |
| 30일 | 3.03 | 최근 90일 중 가장 낮은 이자율 |
| 30일 | 4.64 | 최근 90일 중 가장 높은 이자율 |
| 30일 | 4.13 | 분 단위 복리 |
| 1년 | 51.38 | 분 단위 복리 |
금액을 키워 보면 이렇습니다. 테더 1만 개를 석 달 빌리면 이자는 약 123.6개예요. 비트코인 1개를 맡기고 LTV 50%만큼, 즉 41,842달러어치를 1년 빌리면 이자는 약 2,097테더입니다. 둘 다 측정 시각 이자율이 1년 내내 그대로라는 가정이에요.
이자율이 출렁여도 한 달 이자는 크게 달라지지 않았습니다. 같은 30일을 최근 90일 중 가장 낮은 이자율로 계산하면 3.03개예요. 가장 높은 이자율이면 4.64개입니다. FAQ대로 분 단위 복리를 적용해도 30일 이자는 4.13개였어요. 1년이면 51.38개로 조금 벌어집니다.
한 달 이자 4.12개는 빌린 1,000개의 0.4% 정도입니다. 앞에서 본 청산까지의 하락 폭은 수십 %였죠. 담보 대출에서 손실이 커지는 쪽은 이자보다 가격 하락입니다. 그래도 몇 달씩 두면 이자가 LTV를 조금씩 끌어올립니다.
변동 이자는 수시로 바뀝니다. 이 글의 이자율은 측정일 값이고, 실제 이자는 빌리는 순간 화면에 뜨는 값입니다. VIP 등급에 따라 이자가 다른지는 확인하지 못했어요. 지역이나 계정 등급에 따라 보이는 대출 상품·코인·이자가 다를 수 있습니다. 빌리기 전에 본인 대출 화면에서 확인하세요.
담보 쪽에서 보상을 받는 방법도 있습니다. Simple Earn 유연(Flexible) 상품에 넣어 둔 코인을 담보로 쓰는 경우예요. 담보로 잡힌 동안에도 Earn 보상이 계속 붙습니다. 보상은 담보 수량으로 쌓여서 담보가 조금씩 늘어나요. Earn 자체는 코인 이자 받기 글에 정리했습니다.
자산 화면에서는 빚이 마이너스로 표시됩니다. 처음 보면 잔고가 줄어든 것처럼 보여서 놀라는 분이 있어요. 담보 코인은 그대로 있고 빌린 만큼 빚이 따로 잡힌 겁니다.
바이낸스 대출 상환 방법, 일부만 갚아도 될까
바이낸스 대출은 만기가 없어서 언제든 갚을 수 있습니다. 대출 화면의 진행 중인 주문(Ongoing Orders) 탭에서 Repay를 누르면 돼요. 조기 상환 수수료는 공식 문서에 언급이 없습니다. ‘없다’고 적혀 있는 것도 아니라서 화면에서 확인하는 게 좋아요.
갚는 방법은 두 가지입니다. 하나는 빌린 코인으로 갚는 거예요. 테더를 빌렸다면 현물 계정에 테더를 채워 두고 그걸로 갚습니다. 테더가 모자라면 테더를 사서 채우면 됩니다.
다른 하나는 담보로 상환입니다. 화면에는 Repay with Collateral로 나와요. 맡긴 담보 일부를 빌린 코인으로 바꿔 갚는 방식입니다. 이때 적용되는 환율은 상환하는 순간 기준이라 현물 시세와 조금 다를 수 있어요.
담보로 상환하면 청산 수수료가 붙지 않습니다. 청산선에서 거래소가 팔면 대출 금액의 2%가 빠지죠. 내가 화면에서 먼저 정리하면 그 수수료는 없어요. 다만 담보 상환에 따로 붙는 수수료율이 있는지는 확인하지 못했습니다.
일부만 갚아도 됩니다. 빚이 줄어든 만큼 LTV가 내려가고 담보 일부가 풀려요. 단 일부를 갚은 뒤 LTV가 초기 LTV 78%보다 높으면 담보는 풀리지 않습니다. LTV를 낮추는 게 목적이라면 ‘Keep the collateral in the order’ 옵션을 켜면 돼요. 갚은 뒤에도 담보가 주문에 남습니다.
예를 들어 테더 1,000개를 30일 빌렸다면 갚을 양은 대략 1,004.12개입니다. 측정 시각 이자율이 그대로였다는 가정이에요. 실제로는 갚기 직전 화면에 뜨는 총 미상환액을 보고 갚으면 됩니다.
| 방법 | 무엇으로 갚나 | 알아 둘 점 |
|---|---|---|
| 빌린 코인으로 상환 | 현물 계정의 테더 등 | 담보 코인 수량이 그대로 남음 |
| 담보로 상환 | 맡긴 담보 일부 | 상환 순간 환율 · 청산 수수료 없음 · 별도 수수료율은 확인 못 함 |
| 일부 상환 | 위 둘 중 하나로 일부만 | LTV가 내려감 · 초기 LTV보다 높으면 담보가 안 풀림 |
| 청산 (안 갚았을 때) | 거래소가 담보를 팖 | 대출 금액의 2% 수수료 · 남은 담보는 Earn 계정 |
어느 쪽으로 갚을지는 담보 코인을 계속 들고 갈지에 달렸습니다. 담보 코인을 그대로 지키고 싶다면 테더를 따로 마련해 갚게 돼요. 담보 일부를 팔아도 괜찮다면 ‘담보로 상환’이 손이 덜 갑니다.
전액을 갚으면 담보가 풀립니다. 풀린 담보가 어느 계정으로 돌아가는지 세부 경로는 공식 문서에서 확인하지 못했어요. Simple Earn에 넣어 둔 코인을 담보로 썼다면 상환 화면의 안내를 한 번 보면 됩니다.
마진콜 알림이 왔을 때 할 수 있는 것
마진콜 알림이 왔다면 LTV가 85%에 닿았다는 뜻입니다. 청산선 91%까지는 아직 여유가 조금 있어요. 계산해 보면 그 시점 가격에서 6.6% 더 떨어질 때 청산선입니다. 1 − 85 ÷ 91로 구한 값이에요.
할 수 있는 건 세 가지입니다. 담보를 더 넣는 것과 빚을 일부 갚는 것, 그리고 그대로 두는 거예요.
담보 추가는 진행 중인 주문 탭의 Adjust LTV에서 합니다. 담보가 늘면 LTV가 바로 내려가요. LTV 85%에서 78%로 돌아가려면 담보를 지금보다 약 9% 더 넣으면 됩니다. 85 ÷ 78 계산에서 나오는 숫자예요.
빚을 일부 갚아도 같은 효과가 납니다. 85%에서 78%로 내리려면 빚의 8.2%를 갚으면 돼요. 테더를 빌린 대출이라면 현물 계정의 테더로 갚습니다. 테더가 없다면 ‘담보로 상환’을 써서 담보 일부로 빚을 줄일 수도 있어요.
빌릴 때의 LTV로 되돌리려면 숫자가 훨씬 커집니다. 2026년 10월 7일 가격에서 1 BTC로 LTV 50%만큼 빌렸다고 해 볼게요. BTC가 49,226달러에 닿으면 마진콜이 옵니다. 이때 LTV를 다시 50%로 맞추려면 담보가 70% 더 필요해요. 1 BTC를 맡겼다면 0.7 BTC를 더 넣어야 하는 겁니다.
빚을 갚아서 맞추면 빚의 41.2%를 갚아야 합니다. 빌린 41,842달러어치 중 약 17,229달러어치예요. 담보를 넣을지 빚을 갚을지는 그때 손에 무엇이 있느냐에 달렸습니다.
그대로 두면 어떻게 될까요. 가격이 다시 오르면 LTV도 내려가고 아무 일 없이 지나갑니다. 가격이 6.6% 더 떨어지면 청산선에 닿아 대출이 정리돼요. 이자도 계속 쌓이니 오래 두면 LTV는 조금씩 더 오릅니다.
과거 가격으로 돌려 보면 마진콜선에 닿은 날이 청산선보다 훨씬 많았습니다. BTC를 한도까지 빌린 날 중 53.5%가 30일 안에 마진콜선에 닿았어요. 같은 조건에서 청산선에 닿은 건 33.5%였습니다. 마진콜을 받은 뒤 가격이 돌아온 날도 꽤 있었다는 뜻입니다.
알림이 늦게 오거나 안 올 수도 있습니다. 바이낸스가 알림 전달을 보장하지 않으니까요. 그래서 빌릴 때 내 마진콜 가격과 청산 가격을 미리 계산해 두면 편합니다. 거래소 앱의 가격 알림을 그 가격 근처에 걸어 두는 방법도 있어요.
담보는 위험한 대출 쪽에 직접 넣어야 합니다. 바이낸스 대출은 대출 하나하나가 따로 계산돼요. 다른 대출의 담보가 남아돌아도 이 대출의 LTV를 낮춰 주지 않습니다.
그날 빌렸다면 청산됐을까, 과거 가격으로 돌려 본 결과
공식은 ‘얼마나 떨어지면’을 알려 줍니다. 그런데 실제로 그만큼 떨어진 일이 얼마나 자주 있었을까요. 저는 바이낸스 일봉으로 직접 돌려 봤습니다. BTC·ETH·BNB·SOL·XRP·DOGE 여섯 코인의 상장일부터 일봉을 썼어요.
방법은 단순합니다. 과거의 하루하루를 시작일로 잡고 그날 종가에 빌렸다고 칩니다. 담보 추가나 상환은 하지 않았다고 가정했어요. 빚에는 연 5% 단리 이자를 붙였습니다. 그 뒤 일봉 저가가 청산선 91%에 닿으면 ‘청산’으로 셌습니다.
BTC는 2017년 8월 17일부터 2026년 10월 6일까지 일봉 3,338개를 썼습니다. 결과는 꽤 극단적이었어요. 한도 끝인 LTV 78%로 빌린 날 중 33.5%가 30일 안에 청산선에 닿았습니다. 시작일의 3분의 1이 한 달을 못 넘긴 거죠.
기간을 늘리면 더 많아집니다. 같은 LTV 78%에서 90일 안에는 57.1%가 닿았어요. 1년 안에는 70.3%였습니다. 닿은 경우만 보면 빌린 날부터 닿기까지 걸린 날수의 중앙값이 33일이었어요. 한 달 남짓입니다.
LTV를 낮추면 결과가 완전히 달라집니다. BTC를 LTV 30%로 빌린 날 중 90일 안에 청산선에 닿은 날은 0.1%였어요. LTV 20%는 90일 안에 0%였습니다. 석 달 안에 닿은 날이 거의 없었다는 뜻이에요.
다만 1년으로 늘리면 낮은 LTV도 0은 아닙니다. LTV 20%가 1년 안에 닿은 날이 1.1%, 30%는 7.5%였어요. BTC가 1년 사이 최대 83.5%까지 떨어진 구간이 있었기 때문입니다. 2017년 12월 16일에 시작한 구간이었어요.
| 코인 | 빌린 LTV | 30일 안 | 90일 안 | 1년 안 | 닿기까지 걸린 날 (1년 중 닿은 경우 중앙값) |
|---|---|---|---|---|---|
| BTC | 20% | 0% | 0% | 1.1% | 341.5일 |
| BTC | 30% | 0% | 0.1% | 7.5% | 269일 |
| BTC | 50% | 2.5% | 11.2% | 41.5% | 149일 |
| BTC | 78% | 33.5% | 57.1% | 70.3% | 33일 |
| ETH | 20% | 0% | 0% | 10.9% | 207일 |
| ETH | 30% | 0.3% | 2.4% | 21% | 176일 |
| ETH | 50% | 5.4% | 19.8% | 51.2% | 125일 |
| ETH | 78% | 47% | 65% | 78.7% | 21일 |
| SOL | 20% | 0% | 0.4% | 17.8% | 193일 |
| SOL | 30% | 0.1% | 6.3% | 29.5% | 126일 |
| SOL | 50% | 8.8% | 28.8% | 54% | 86일 |
| SOL | 78% | 57.7% | 75.6% | 86.3% | 14일 |
코인마다 차이도 컸습니다. LTV 78%로 빌린 날이 30일 안에 청산선에 닿은 비율은 ETH 47%, SOL 57.7%였어요. BNB 39.6% · XRP 48.3% · DOGE 51.1%였습니다. 가격이 크게 움직이는 코인일수록 같은 LTV에서도 빨리 닿았어요.
LTV 50%로 빌린 날을 1년 동안 지켜보면 BTC는 41.5%가 닿았습니다. ETH는 51.2%, SOL은 54%였어요. 절반을 빌리면 1년 안에 절반 가까이가 청산선에 닿았다는 얘기입니다.
LTV 30%로 1년을 두었을 때도 코인마다 달랐습니다. ETH는 21%, DOGE는 21%가 닿았어요. XRP는 15.6%, BNB는 14.3%였습니다. BTC의 7.5%보다 모두 높았어요.
마진콜선으로 세면 숫자가 더 커집니다. BTC를 LTV 50%로 빌린 날의 43.2%가 1년 안에 마진콜선에 닿았어요. 청산선에 닿은 41.5%보다 높습니다. 1년 동안 빌려 뒀다면 알림을 한 번은 받았을 날이 그만큼 많았다는 뜻입니다.
SOL은 낮은 LTV에서도 BTC보다 빨리 닿았습니다. LTV 30%로 빌린 날의 6.3%가 90일 안에 청산선에 닿았어요. BTC의 같은 숫자는 0.1%였습니다. 같은 LTV라도 코인에 따라 위험이 다르다는 게 숫자로 보입니다.
이 결과를 읽을 때 조심할 점이 있습니다. 백테스트는 과거 가격으로 돌려 본 것입니다. 앞으로도 같다는 보장은 없어요. 그리고 거래소는 일봉 저가가 아니라 자기 인덱스 가격으로 LTV를 계산합니다. 실제 청산 시점은 하루 안의 움직임에 따라 제 계산과 다를 수 있습니다.
이 계산은 아무것도 하지 않았을 때의 결과이기도 합니다. 실제로는 마진콜이 오면 담보를 넣거나 갚을 수 있어요. 그러니 ‘이만큼 청산됐다’보다 ‘손 놓고 있었다면 이만큼 닿았다’로 읽는 게 맞습니다.
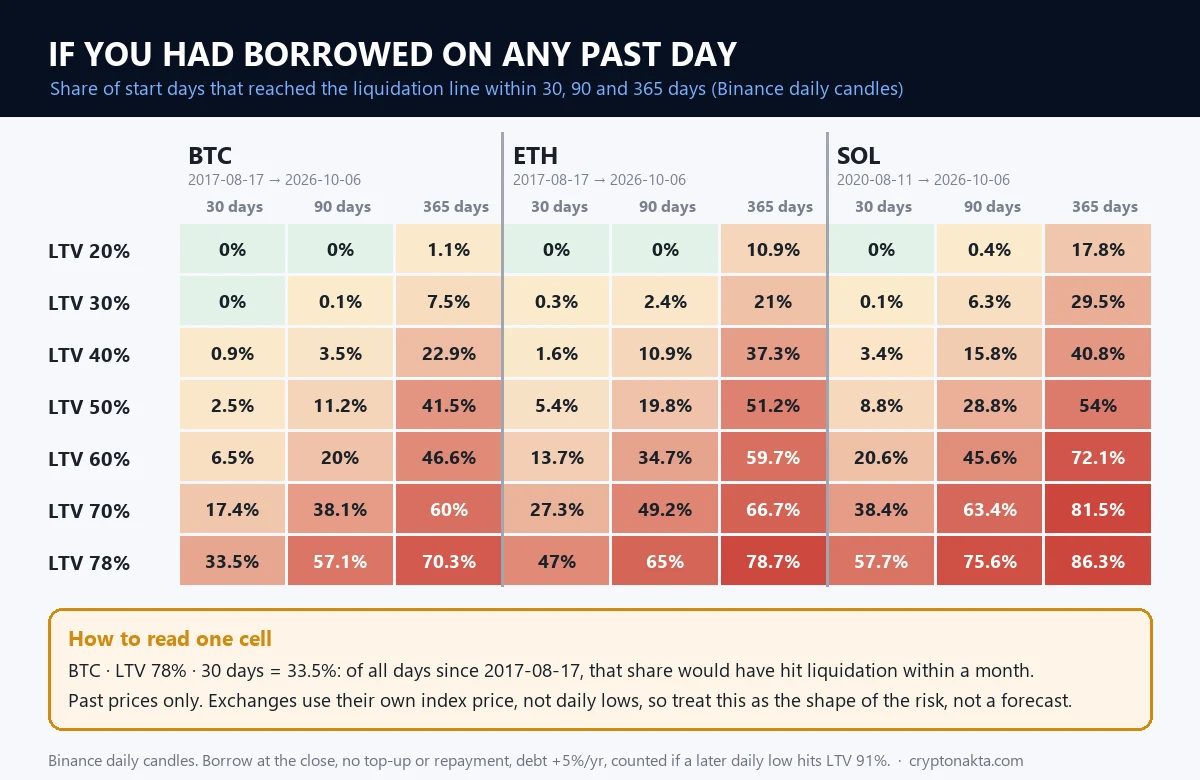 그림 크게 보기 ↗
비트겟·게이트·바이비트·OKX 대출과 청산 기준 비교
같은 날 비트겟·게이트·바이비트의 공개 데이터도 받았습니다. 비트겟은 BTC를 맡길 때 초기 65% · 추가 담보 75% · 강제 청산 91%였어요. ETH를 맡기면 청산선이 93%로 조금 높았습니다. 게이트 다중 담보 대출은 70% · 80% · 90%였어요.
바이비트와 OKX는 공식 고객센터 숫자로 적습니다. 바이비트는 초기 80% · 마진콜 85% · 청산 95%예요. 93%부터는 24시간 유예 단계가 있습니다. 그 안에 초기 LTV로 돌리지 못하거나 95%를 넘으면 청산돼요. OKX는 초기 LTV가 최대 80%이고 청산 LTV는 97~98%입니다. 마진콜은 청산 LTV보다 10%포인트 아래예요.
숫자만 나란히 놓으면 비트겟은 덜 빌려주고 OKX는 청산선이 높아 보입니다. 그런데 계산 기준이 서로 다릅니다. 다른 점은 크게 세 가지입니다.
첫째, 계산 단위가 다릅니다. 바이낸스는 대출 하나마다 LTV를 따로 봅니다. 바이비트와 OKX는 계정 안의 대출을 모두 합쳐 LTV 하나로 봐요. 한쪽 담보가 다른 쪽 빚을 받쳐 주느냐가 여기서 갈립니다.
둘째, 담보 가치를 깎는지가 다릅니다. 게이트·바이비트·OKX는 코인마다 정한 비율로 담보 가치를 깎아서 계산해요. OKX는 2025년 12월부터 이 방식으로 표시가 바뀌어 숫자가 높게 보입니다. 그래서 바이낸스 91%와 같은 잣대로 놓으면 오해가 생겨요.
셋째, 청산 방식이 다릅니다. 바이낸스는 한 번에 전부 정리합니다. 비트겟은 담보 일부를 팔아 지금 빚의 절반씩 갚아요. 갚을 때마다 초기 LTV로 돌아왔는지 보고 돌아왔으면 멈춥니다. 게이트도 단계적으로 청산한다고 안내해요. 바이비트는 앞에서 본 유예 단계가 따로 있습니다.
| 거래소 | 초기 LTV | 경고 (마진콜) | 청산 | 구조 |
|---|---|---|---|---|
| 바이낸스 | 78% | 85% | 91% | 대출마다 따로 계산 · 한 번에 전부 정리 |
| 비트겟 (BTC 담보) | 65% | 75% | 91% | 빚의 절반씩 나눠 청산 · 초기 LTV로 돌아오면 멈춤 |
| 비트겟 (ETH 담보) | 65% | 75% | 93% | 위와 같음 |
| 게이트 (다중 담보) | 70% | 80% | 90% | 담보 가치를 코인별 계수로 깎아 계산 · 단계적 청산 |
| 바이비트 | 80% | 85% | 95% (93%부터 24시간 유예) | 계정 전체 대출을 합쳐 계산 · 담보 가치 할인 |
| OKX | 최대 80% | 청산 LTV보다 10%포인트 아래 | 97~98% | 계정 전체 · 할인된 담보 가치로 표시 |
이자도 비교해 봤습니다. 테더를 빌리는 이자는 비트겟이 최근 30일 평균 연 3.15%였어요. 바이비트는 측정 시각 연 4.35%, 30일 평균 3.85%였습니다. 바이낸스는 앞에서 본 대로 5.01%였고요. 이자는 수시로 바뀌어서 순위를 매기는 건 의미가 없습니다.
이자가 붙는 방식도 조금씩 다릅니다. 비트겟은 1시간 단위로 계산하고 1시간이 안 돼도 1시간으로 칩니다. 바이비트와 OKX는 매시간 이자를 빚에 더하는 복리예요. 바이비트·비트겟·OKX는 대출을 쓰려면 신원 인증이 필요하다고 안내합니다.
청산 수수료는 다 확인하지 못했습니다. 바이비트는 대출 자산 가치의 2%를 담보에서 뗀다고 적어 두었어요. 비트겟과 OKX의 청산 수수료율은 현행 문서에서 찾지 못했습니다. 이런 숫자는 대출 화면에서 직접 보는 게 정확해요.
아래는 이 글에서 대출 기준을 비교한 거래소입니다. 대출 메뉴가 내 화면에 보이는지 먼저 확인하세요. 바이낸스 가입 혜택은 바이낸스 추천인 코드 글에 따로 정리했습니다.
Binance
Bitget
Bybit
OKX
제휴 고지: 일부 링크는 제휴 링크이며, 추가 비용 없이 수수료를 받을 수 있습니다. 투자 조언이 아닙니다.
무담보 코인 대출, 그런 상품이 정말 있을까
‘무담보 코인 대출’을 검색하면 담보 없이 테더를 빌려준다는 광고가 나옵니다. 텔레그램이나 메신저 단체방에서 돌기도 해요. 개인에게 담보 없이 코인을 빌려주는 거래소 상품은 확인되지 않았습니다. 바이낸스 대출 화면의 상품도 전부 코인을 맡기는 담보 대출이에요.
헷갈리는 이름이 하나 있습니다. 디파이에는 플래시 론이라는 무담보 대출이 있어요. 에이브(Aave) 같은 곳이 제공합니다. 그런데 빌린 금액과 수수료를 같은 트랜잭션 안에서 갚아야 해요. 못 갚으면 트랜잭션 전체가 취소됩니다.
플래시 론은 돈을 빌려서 들고 나가는 대출이 아닙니다. 스마트 컨트랙트를 짜는 개발자가 쓰는 도구예요. ‘플래시 론으로 무담보 대출을 해 준다’는 말은 구조상 맞지 않습니다.
흔한 수법은 선입금입니다. 미국 연방거래위원회(FTC)가 설명하는 선불 수수료 대출 사기가 이런 식이에요. 대출을 약속하고 처리비·보험료·신청비 명목으로 돈을 먼저 받습니다. 그리고 사라져요. 대출도 대출업체도 처음부터 없습니다. 돈은 코인이나 송금, 기프트카드로 보내라고 합니다.
요즘은 수법이 더 복잡합니다. 미국 워싱턴주 금융기관국(DFI)이 2025년 3월에 낸 주의 안내에 이런 사례가 있어요. 왓츠앱·텔레그램의 가짜 ‘투자 공부방’이 사람들을 가짜 플랫폼으로 데려갑니다. 거기서 코인 ‘대출’을 받은 것처럼 화면에 보여 줘요.
출금하려고 하면 조건이 붙습니다. 대출부터 갚으라며 외부에서 돈을 보내라고 해요. 각종 비용 명목으로 더 보내라고도 합니다. 이때 보이는 신호가 있습니다. 그 ‘대출’ 거래가 어떤 블록체인에서도 보이지 않아요.
진짜 거래소 대출은 흐름이 반대입니다. 내 계정 안에서 담보를 먼저 맡기고, 빌린 코인은 곧바로 현물 계정에 들어와요. 바이낸스 대출은 거래 수수료가 없고 이자는 빚에 더해집니다. 빌리기 전에 따로 돈을 보내라는 단계가 없어요.
확인 순서는 짧습니다.
- 담보 없이 빌려준다는 곳이 거래소 공식 앱 안의 메뉴인지 본다.
- 돈을 받기 전에 수수료·보증금·인증용 입금을 먼저 보내라고 하는지 본다.
- 받았다는 코인이 블록체인 익스플로러에서 실제로 보이는지 본다.
- 출금하려면 돈을 더 보내라고 하면 그 자리에서 멈춘다.
담보 없이 빌려준다며 먼저 수수료·보증금·인증용 입금을 요구하면 선입금 사기 수법입니다. 업비트 고객센터에도 대출을 빙자한 사기 경고 글이 올라와 있어요. 다른 수법은 코인 사기 유형 글에 모았습니다. 이미 돈을 보냈다면 코인 사기 환불 가능성 글을 보세요.
선물 청산·마진 거래·에이브 대출과는 뭐가 다를까
청산이라는 말은 선물 거래에도 나옵니다. 선물은 증거금을 넣고 가격 방향에 따라 손익이 나는 계약이에요. 증거금률이 기준 아래로 떨어지면 포지션이 청산됩니다. 대출은 포지션이 아니고 빚입니다. 맡긴 코인은 청산 전까지 내 것이에요. 선물 쪽은 선물 청산 이유 글에 있습니다.
마진 거래도 돈을 빌립니다. 다만 마진 차입은 마진 계정 안에서 거래하려고 빌리는 거예요. 대출로 빌린 코인은 현물 계정으로 들어와 출금까지 할 수 있습니다. 격리와 교차의 차이는 격리·교차 마진 차이 글을 보세요.
Earn은 반대편입니다. 내 코인을 맡겨서 이자를 받는 쪽이에요. 대출은 이자를 내는 쪽이고요. Earn에 넣은 코인을 담보로 쓰면 보상을 받으면서 빌릴 수 있다는 건 앞에서 봤습니다.
디파이에도 담보 대출이 있습니다. 대표적인 곳이 에이브(Aave)예요. 에이브는 LTV와 함께 헬스 팩터라는 숫자를 봅니다. 담보 가치에 청산 기준을 곱하고 빚으로 나눈 값이에요. 이 값이 1 아래로 내려가면 청산 대상이 됩니다.
청산 방식도 다릅니다. 에이브에서는 제3자인 청산인이 빚 일부를 대신 갚아요. 그 대가로 담보를 시세보다 싸게 가져갑니다. 그 할인만큼이 빌린 사람의 손실이에요. 한 번에 전부 정리하지 않고 일부씩 청산하는 구조입니다.
에이브에서는 빌릴 수 있는 최대치(LTV)와 청산 기준이 서로 다른 숫자입니다. 이자는 그 풀의 돈이 얼마나 빌려 나갔는지에 따라 움직여요. 빌려 나간 비율이 일정 선을 넘으면 가파르게 오릅니다. 디파이 전반은 디파이란 글에 정리했습니다.
마지막으로 빌린 테더로 같은 코인을 더 사는 경우입니다. 실제로 이렇게 쓰는 사람이 있어요. 문제는 가격이 떨어질 때 손실이 두 군데서 난다는 겁니다. 담보 가치도 떨어지고 새로 산 코인도 같이 떨어져요.
숫자로 보면 이렇습니다. 1 BTC를 맡기고 LTV 50%로 빌려 BTC 0.5개를 더 샀다고 해 보죠. BTC가 20% 떨어지면 LTV는 50 ÷ 0.8 = 62.5%로 올라갑니다. 동시에 새로 산 0.5 BTC의 가치도 20% 줄어요. 청산선은 그대로인데 손실은 커지는 겁니다.
필자의 판단, 직접 재 보고 알게 된 것
직접 재 보고 알게 된 게 몇 가지 있습니다. 먼저 바이낸스는 담보 코인 115종에 같은 세 선을 쓰고 있었어요. 비트코인과 작은 코인이 같은 78% 한도였습니다. 그런데 코인마다 가격이 움직이는 폭은 크게 다릅니다. 같은 78%라도 코인에 따라 위험이 전혀 다른 거죠.
한도까지 빌리면 작은 하락에도 청산선에 닿습니다. BTC를 78%로 빌린 날의 3분의 1이 한 달 안에 청산선에 닿았어요. 반대로 LTV를 20~30%로 잡으면 BTC는 석 달 안에 닿은 날이 거의 없었습니다. 이자는 테더 1,000개에 한 달 4.12개 수준이었어요. 가격 움직임에 비하면 작았습니다.
그래서 이 대출이 쓸모 있는 사람은 분명합니다. 코인을 팔고 싶지 않은데 잠깐 현금이나 스테이블코인이 필요한 사람이에요. 이미 코인을 오래 들고 갈 생각인 사람도 해당됩니다. 이런 경우라도 LTV를 낮게 잡았을 때와 높게 잡았을 때의 백테스트 숫자는 전혀 달랐습니다.
가장 미심쩍은 쓰임은 빌린 돈으로 같은 코인을 더 사는 겁니다. 하락이 오면 담보와 새로 산 코인이 같이 떨어져요. ‘담보 없이 빌려준다’는 광고도 미심쩍습니다. 제가 확인한 범위에서는 그런 정상 상품을 찾지 못했어요.
물론 파는 게 나을 때도 있습니다. 급하게 큰돈이 필요하면 코인 일부를 파는 쪽이 더 단순할 수 있어요. 팔면 신경 쓸 선도 이자도 없으니까요. 반대로 짧게 쓰고 바로 갚을 거라면 대출이 팔았다 다시 사는 것보다 나을 수 있습니다. 다시 살 때 가격이 달라질 일이 없거든요.
하나 밝혀 둡니다. 이 사이트는 바이낸스·비트겟·바이비트·OKX 추천인 링크로 수수료를 받습니다. 그래도 위의 LTV와 이자는 거래소가 공개한 데이터 그대로입니다. 백테스트는 과거 가격으로 제가 직접 돌린 값이고요. 얼마나 빌릴지는 표를 보고 직접 정하시면 됩니다.