Vay thế chấp crypto: lãi suất vay USDT Binance, ngưỡng thanh lý, cách trả nợ
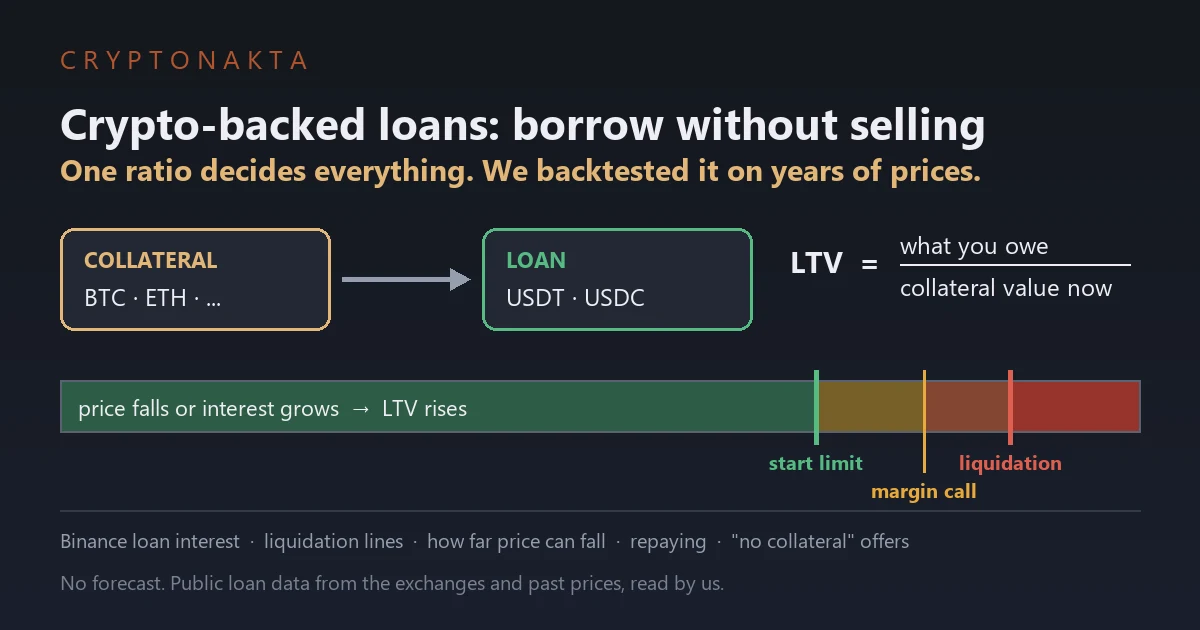
Bạn có BTC và không muốn bán, nhưng đang cần một ít USDT. Vay thế chấp crypto làm đúng việc đó. Bạn gửi coin cho sàn giữ và vay USDT ra dùng. Trả xong nợ thì lấy coin về.
Đổi lại, bạn trả lãi và phải canh một con số tên là LTV. Giá coin giảm tới một mức nhất định thì sàn tự bán coin để thu nợ. Tôi tự tải dữ liệu vay công khai của Binance rồi so với Bitget, Gate và Bybit. Sau đó tôi lấy giá quá khứ, thử từng ngày xem nếu vay hôm đó thì có bị thanh lý không.
Mục lục (13)
Vay crypto là gì, vay thế chấp khác vay margin chỗ nào?Cách vay USDT trên Binance từng bướcLTV trong crypto là gì? Tính thử với 1 BTCBa mốc LTV của Binance và chuyện xảy ra ở mỗi mốcGiá giảm bao nhiêu thì bị gọi ký quỹ, bao nhiêu thì bị thanh lý?Lãi suất vay USDT trên Binance là bao nhiêu?Cách trả nợ khoản vay trên BinanceBị gọi ký quỹ thì làm gì?Nếu vay vào một ngày bất kỳ trong quá khứ, tỷ lệ bị thanh lý là bao nhiêu?Vay trên OKX, Bybit có an toàn không? So sánh ngưỡng LTV giữa các sànVay crypto không thế chấp: có thật không?Vay trên Aave khác gì vay trên sàn?Nhận định của tôi
 Xem ảnh lớn ↗
Vay crypto là gì, vay thế chấp khác vay margin chỗ nào?
Vay crypto là gửi coin của bạn cho sàn giữ làm tài sản thế chấp, rồi vay ra một đồng khác, thường là USDT. Tài sản thế chấp là phần coin bị khóa lại để bảo đảm cho khoản vay. Coin đó vẫn là của bạn. Chỉ là bạn chưa bán hay rút nó ra được cho tới khi trả xong nợ.
Người ta vay kiểu này khi không muốn bán coin. Ví dụ bạn định giữ bitcoin lâu dài nhưng đang cần tiền vài tuần. Bán đi thì phải mua lại sau, có khi giá đã cao hơn. Vay thế chấp cho bạn cầm USDT trong tay mà số BTC vẫn còn nguyên. Trong lúc vay, BTC lên giá thì phần lên đó vẫn thuộc về bạn.
Chỗ cần hiểu trước tiên là khoản nợ. Khoản nợ tính bằng số USDT đã vay, cộng thêm tiền lãi. BTC có giảm giá thì số USDT phải trả cũng không ít đi. Còn giá trị tài sản thế chấp thì lên xuống theo thị trường. Mọi rủi ro của khoản vay nằm ở khoảng cách giữa hai thứ này.
USDT là một stablecoin bám theo giá đô la Mỹ. Vì vậy tính bằng đô la thì khoản nợ gần như đứng yên. Bên còn lại, tức coin thế chấp, mới là thứ dao động. Giá coin giảm thì phần bảo đảm cho khoản nợ mỏng đi.
Trên giao diện tiếng Việt của Binance, sản phẩm này tên là «Lãi suất cho vay linh hoạt». Khoản vay không có ngày đáo hạn, nên không có chuyện trễ hạn. Lãi được cộng vào nợ từng phút. USDT vay về nằm trong ví Spot. Bạn có thể giao dịch, gửi Earn hoặc rút ra ngoài.
Binance còn một kiểu vay khác là vay margin. Tiền vay margin nằm trong tài khoản margin và chỉ để giao dịch ở đó. Tiền vay thế chấp thì về ví Spot và rút ra được. Bài này chỉ nói về vay thế chấp.
Cách vay USDT trên Binance từng bước
Trên Binance, vay USDT chỉ có vài bước. Tôi ghi lại theo trang hỗ trợ của sàn. Tên nút trên màn hình của bạn có thể hơi khác.
- Mở trang Binance Loans và chọn «Lãi suất cho vay linh hoạt».
- Chọn đồng muốn vay, ví dụ USDT.
- Chọn đồng đem thế chấp, ví dụ BTC, rồi nhập số lượng.
- Xem LTV và lãi suất mà màn hình hiện ra, sau đó xác nhận.
- USDT về ví Spot ngay sau khi xác nhận.
Khoản vay nhỏ nhất chỉ từ khoảng một đô la. Binance không thu phí giao dịch cho việc vay. Bạn chỉ trả lãi trên số đã vay. Mỗi đồng có giới hạn riêng về số lượng được thế chấp và được vay.
Có một chi tiết dễ bỏ qua. Coin đang gửi trong Simple Earn Flexible vẫn đem ra thế chấp được. Trong lúc bị khóa, coin đó tiếp tục nhận lãi Earn theo APR lúc đó. Lãi này cộng thẳng vào số coin thế chấp. Trên màn hình tài sản, khoản nợ hiện thành một con số âm.
Ngoài khoản vay linh hoạt, Binance còn có vay lãi suất cố định, Lite Loan và vay VIP. Vay cố định và vay VIP dành cho số tiền rất lớn. Người dùng bình thường chủ yếu dùng khoản vay linh hoạt, nên bài này xoay quanh nó.
Về KYC, tôi chưa tìm thấy câu chính thức nào của Binance nói vay có bắt buộc xác minh danh tính hay không. Bitget, Bybit và OKX thì ghi rõ là cần. Mỗi khu vực và mỗi cấp VIP có thể thấy sản phẩm vay khác nhau. Danh sách coin và lãi suất cũng vậy. Số liệu trong bài này là của tài khoản VIP0. Trước khi vay, hãy xem trên màn hình vay của chính bạn.
LTV trong crypto là gì? Tính thử với 1 BTC
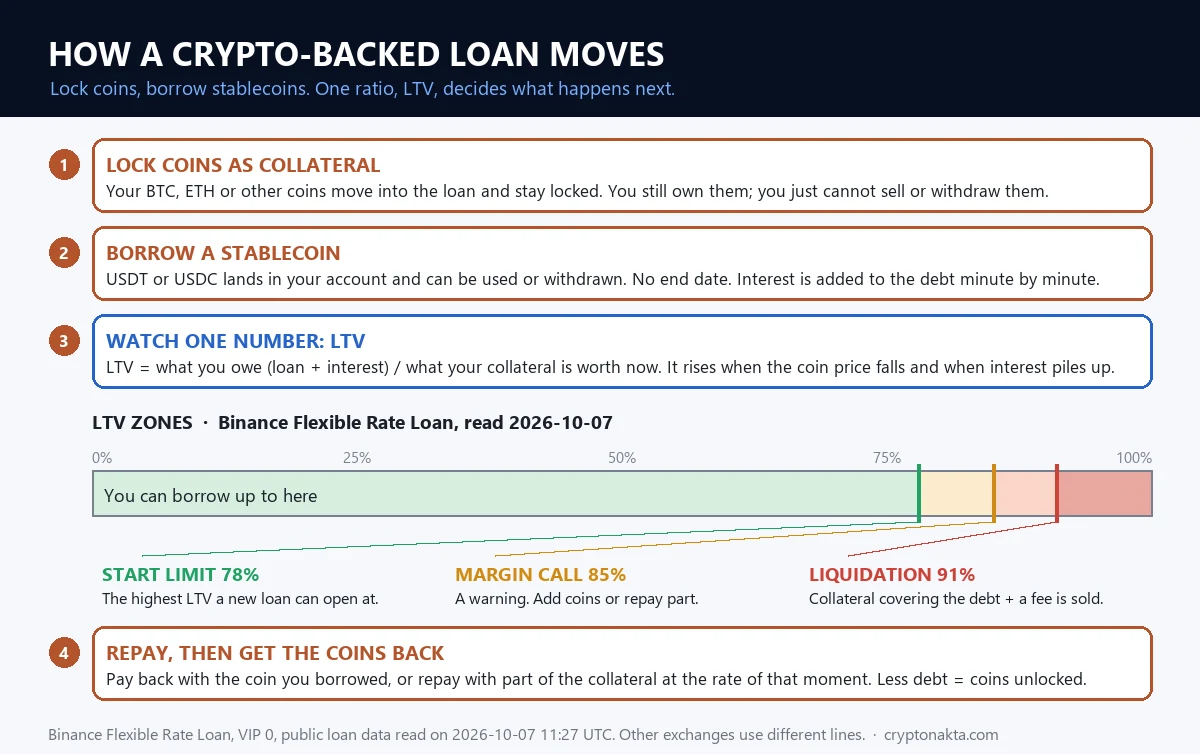
LTV là tỷ lệ giữa khoản nợ và giá trị tài sản thế chấp. Tên đầy đủ là loan-to-value, tức tỷ lệ cho vay trên tài sản thế chấp. Công thức rất ngắn. LTV = (số đã vay + lãi đã cộng) ÷ giá trị tài sản thế chấp lúc này. Thế chấp coin trị giá 100 đô mà đang nợ 50 đô thì LTV là 50%.
Sàn không lấy giá khớp lệnh gần nhất để tính. Họ dùng giá chỉ số của từng đồng, tức giá tổng hợp từ nhiều nguồn. Sàn tính giá chỉ số chính xác ra sao thì tôi không biết. Vì vậy số tôi tính có thể lệch chút ít so với màn hình của bạn.
LTV ban đầu là mức LTV cao nhất được phép lúc mở khoản vay. Nói gọn, đó là hạn mức vay. Trên Binance, ngày 7/10/2026 con số này là 78% cho mọi đồng thế chấp. Thế chấp 100 đô coin thì vay ra tối đa 78 đô.
LTV không đứng yên sau khi bạn vay. LTV tăng khi giá coin thế chấp giảm. LTV cũng tăng khi giá đứng yên mà lãi cứ cộng dồn. Ngược lại, giá lên hoặc bạn trả bớt nợ thì LTV giảm.
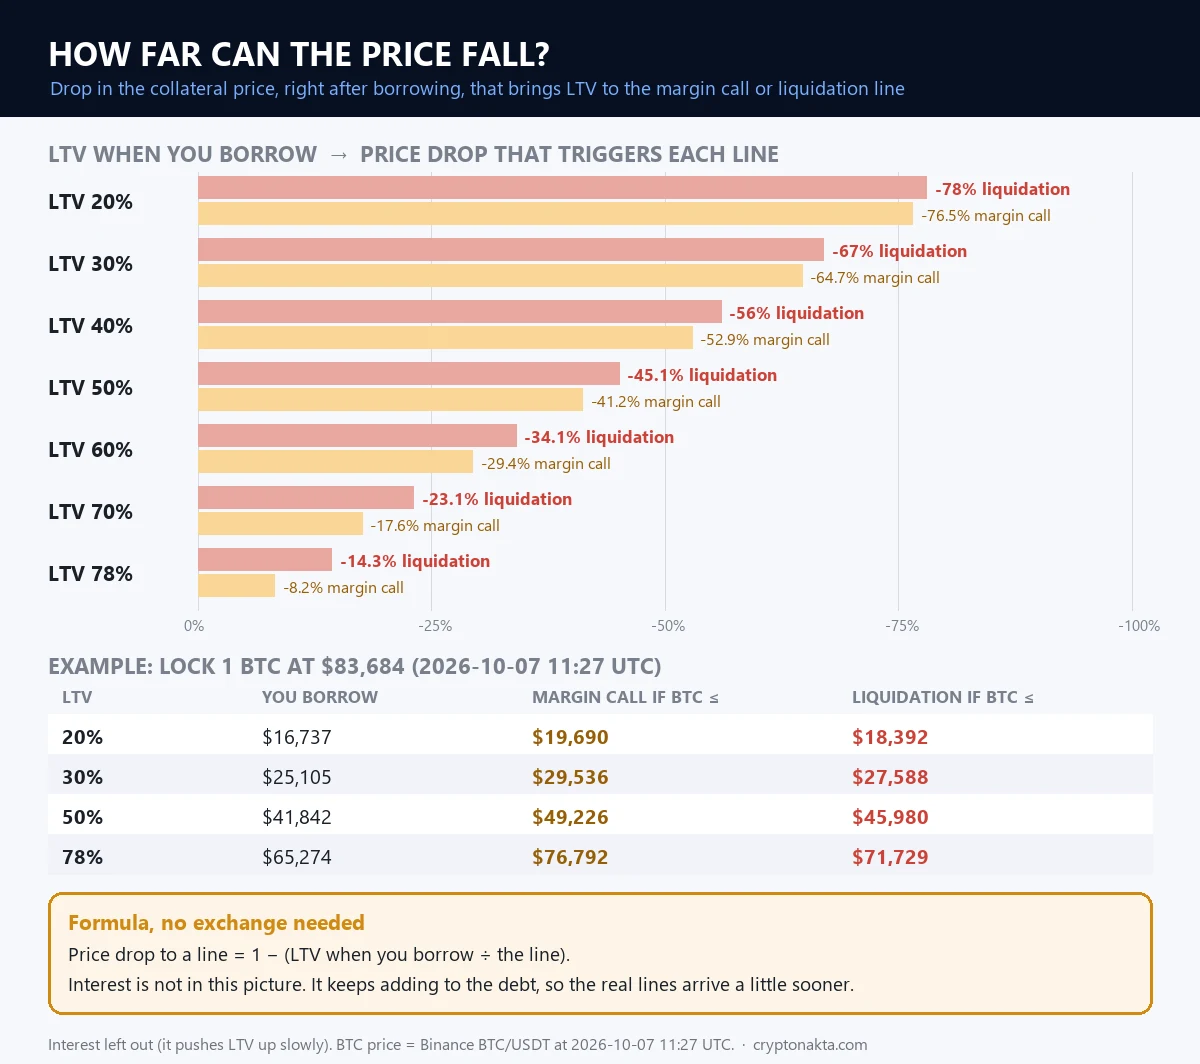
Giá BTC lúc tôi đo là $83.684. Giả sử bạn thế chấp đúng 1 BTC. Bảng dưới cho thấy mỗi mức LTV vay được bao nhiêu USDT, và giá BTC xuống tới đâu thì chạm từng mốc.
| LTV lúc vay | Số USDT vay được | Giá BTC khi bị gọi ký quỹ | Giá BTC khi bị thanh lý |
|---|---|---|---|
| 20% | 16.737 | $19.690 | $18.392 |
| 30% | 25.105 | $29.536 | $27.588 |
| 50% | 41.842 | $49.226 | $45.980 |
| 78% | 65.274 | $76.792 | $71.729 |
Thế chấp 1 BTC trên Binance, giá BTC $83.684 lúc 11:27 UTC ngày 7/10/2026. Chưa tính lãi.
Nhìn dòng cuối. Vay hết hạn mức thì BTC chỉ cần giảm về $76.792 là bị gọi ký quỹ. Còn vay ở LTV 20% thì BTC phải rơi xuống $18.392 mới bị thanh lý. Hai cách vay cùng một BTC mà khoảng an toàn khác nhau rất xa.
Ba mốc LTV của Binance và chuyện xảy ra ở mỗi mốc
Binance đặt ba mốc trên thang LTV. Ngày 7/10/2026, tôi tải dữ liệu công khai mà trang vay của Binance dùng. Tôi tải hai lần, cách nhau hai phút, kết quả y hệt nhau. Cả 115 đồng nhận làm thế chấp đều dùng chung ba mốc 78%, 85% và 91%.
Điều này hơi lạ. BTC và một đồng vốn hóa nhỏ biến động rất khác nhau. Vậy mà trên Binance, chúng có cùng hạn mức vay và cùng ngưỡng thanh lý. Ở Bitget thì ngưỡng thanh lý của ETH khác của BTC.
| Mốc | LTV | Chuyện gì xảy ra |
|---|---|---|
| LTV ban đầu | 78% | Mức vay tối đa lúc mở khoản. Trả bớt nợ xong, bạn chỉ rút được coin thế chấp nếu LTV vẫn dưới mức này. |
| Gọi ký quỹ | 85% | Binance báo qua thông báo trên trang, email và SMS. Sàn chưa bán gì. |
| Thanh lý | 91% | Sàn dùng tài sản thế chấp trả hết nợ, cộng phí 2% tính trên số đã vay. Phần còn lại nằm trong tài khoản Earn. |
Ba mốc LTV của khoản vay linh hoạt trên Binance (VIP0), đo ngày 7/10/2026. Cả 115 đồng thế chấp đều giống nhau.
Gọi ký quỹ (margin call) là lời cảnh báo khi LTV chạm mốc thứ hai. Lúc này sàn chưa bán gì, chỉ báo cho bạn biết. Binance gửi tin qua thông báo trên trang, email và SMS. Trang hỗ trợ của sàn nói rõ là không bảo đảm tin nhắn đến nơi. Trang đó cũng không nhắc tới thông báo đẩy trên app. Vì vậy đừng chỉ trông vào tin nhắn.
Thanh lý là lúc sàn tự bán tài sản thế chấp để trả nợ thay bạn. Trên Binance, LTV chạm 91% là thanh lý toàn bộ khoản vay đó. Trong lúc đang thanh lý, bạn không chỉnh được LTV và cũng không trả nợ được.
Thanh lý không có nghĩa là mất sạch. Sàn chỉ lấy đủ phần tài sản để trả hết nợ, cộng phí 2% tính trên số đã vay. Tính nhanh ở mốc 91% thì phần bị bán là 91% × 1,02. Kết quả là khoảng 92,8% giá trị tài sản thế chấp lúc đó. Phần còn lại chỉ khoảng 7,2%, và nó nằm lại trong tài khoản Earn của bạn.
Coin đã bị bán thì giá có hồi lại cũng không quay về với bạn. Khoản nợ được xóa. Nhưng phần lớn số BTC bạn giữ bấy lâu đã không còn. Số USDT đã vay thì vẫn là của bạn. Thứ mất đi là số coin đó và phí thanh lý.
Giá giảm bao nhiêu thì bị gọi ký quỹ, bao nhiêu thì bị thanh lý?
Câu này có công thức, không cần đoán. Mức giảm để chạm một mốc = 1 − (LTV lúc vay ÷ mốc đó). Ví dụ bạn vay ở LTV 50%. Mốc thanh lý của Binance là 91%. 1 − 50 ÷ 91 ≈ 0,451, tức khoảng 45,1%. Giá coin thế chấp giảm chừng đó là khoản vay bị thanh lý.
Bảng dưới tính sẵn cho các mức LTV hay dùng. Đây là mức giảm tính từ giá lúc bạn vay.
| LTV lúc vay | Giá giảm bao nhiêu thì bị gọi ký quỹ (85%) | Giá giảm bao nhiêu thì bị thanh lý (91%) |
|---|---|---|
| 10% | −88,2% | −89% |
| 20% | −76,5% | −78% |
| 25% | −70,6% | −72,5% |
| 30% | −64,7% | −67% |
| 40% | −52,9% | −56% |
| 50% | −41,2% | −45,1% |
| 60% | −29,4% | −34,1% |
| 70% | −17,6% | −23,1% |
| 78% | −8,2% | −14,3% |
Tính theo ba mốc của Binance đo ngày 7/10/2026. Chưa tính lãi.
Bảng cho thấy vay càng sát hạn mức thì khoảng đệm càng mỏng. Vay hết 78% thì giá chỉ cần giảm 8,2% là bị gọi ký quỹ. Giảm 14,3% là khoản vay bị thanh lý. Trong dữ liệu BTC tôi chạy lại ở phần sau, vay hết hạn mức thì 11% số ngày bắt đầu vay đã chạm thanh lý chỉ trong một tuần.
Ở đầu kia, vay ở LTV 20% thì giá phải giảm 78% mới bị thanh lý. BTC từng giảm mạnh như vậy, nhưng hiếm. Trong dữ liệu của tôi, BTC giảm sâu nhất trong vòng một năm là 83,5%, bắt đầu từ ngày 16/12/2017.
Quay lại ví dụ 1 BTC ở giá $83.684. Vay ở LTV 30% thì bạn cầm 25.105 USDT. BTC phải rơi xuống $27.588 mới bị thanh lý. Vay ở LTV 50% thì mốc đó là $45.980. Muốn tính thẳng giá thanh lý của mình thì lấy giá lúc vay × LTV lúc vay ÷ 91%. Không cần bảng.
Bảng này chưa tính lãi. Lãi cộng dồn làm nợ to lên, nên các mốc đến sớm hơn một chút. Với lãi USDT khoảng 5,01% một năm, phần chênh này nhỏ nếu bạn chỉ vay vài tháng. Vay nhiều năm thì nên tính lại cả lãi.
 Xem ảnh lớn ↗
Lãi suất vay USDT trên Binance là bao nhiêu?
Lãi vay trên Binance là lãi suất linh hoạt. Nói cách khác, đây là lãi thả nổi. Binance cập nhật lãi liên tục, và mỗi đồng vay có một mức lãi riêng. Lãi tính theo năm nhưng được cộng vào nợ từng phút.
Ngày 7/10/2026, tôi lấy lãi suất năm của sáu đồng hay được vay. Tôi cũng tải lịch sử lãi theo ngày trong 90 ngày gần nhất. Nhờ vậy thấy được lãi lên xuống trong khoảng nào.
| Đồng vay | Lãi năm lúc đo | Thấp nhất 90 ngày | Trung vị 90 ngày | Cao nhất 90 ngày |
|---|---|---|---|---|
| USDT | 5,01% | 3,69% | 4,74% | 5,65% |
| USDC | 5,26% | 4,53% | 5,62% | 7,19% |
| BTC | 0,50% | 0,50% | 0,51% | 0,54% |
| ETH | 2,35% | 2,27% | 2,39% | 3,03% |
| SOL | 5,72% | chưa lấy | chưa lấy | chưa lấy |
| XRP | 4% | chưa lấy | chưa lấy | chưa lấy |
Lãi suất năm khi vay trên Binance (VIP0), đo 11:27 UTC ngày 7/10/2026. Khoảng 90 ngày tính từ 10/7/2026 đến 7/10/2026.
Vay BTC thì lãi rất thấp, chỉ 0,5% một năm. Vay USDT và USDC thì đắt hơn hẳn. Nếu bạn phân vân giữa hai đồng đô này, bài USDT và USDC khác nhau thế nào có so sánh kỹ. Lãi USDT trong 90 ngày dao động quanh mức trung vị 4,74%.
Phép tính lãi rất gọn. Lãi = số vay × lãi suất × thời gian. Vay 1.000 USDT trong 30 ngày ở mức lãi lúc đo thì tiền lãi là khoảng 4,12 USDT.
| Vay 1.000 USDT trong | Tiền lãi (USDT) |
|---|---|
| 1 ngày | 0,137 |
| 30 ngày | 4,12 |
| 90 ngày | 12,36 |
| 1 năm | 50,11 |
| 30 ngày, nếu lãi ở mức thấp nhất 90 ngày | 3,03 |
| 30 ngày, nếu lãi ở mức cao nhất 90 ngày | 4,64 |
Giữ nguyên lãi USDT lúc đo ngày 7/10/2026, tính lãi đơn.
Tiền lãi một tháng chỉ khoảng 0,41% số vay. So với mức giảm giá trong bảng ở phần trước, con số này nhỏ hơn rất nhiều. Với khoản vay ngắn, thứ làm bạn mất tiền thường là giá chứ ít khi là lãi.
Binance cộng lãi vào nợ từng phút, nên lãi cũng sinh lãi. Tôi tính lại theo kiểu cộng từng phút. Kết quả cho 30 ngày là 4,13 USDT. Cả năm là 51,38 USDT. Chênh rất ít so với lãi đơn.
Lãi suất trong bài là con số đo ngày 7/10/2026. Lãi bạn thực trả là con số hiện trên màn hình lúc bấm vay. Sau khi vay, mức lãi đó vẫn tiếp tục thay đổi.
Cách trả nợ khoản vay trên Binance
Khoản vay linh hoạt không có ngày đáo hạn. Bạn trả lúc nào cũng được, trả một phần hay trả hết đều được. Trang hỗ trợ của Binance không nhắc tới phí trả nợ trước hạn. Tôi không thấy chỗ nào nói có phí, cũng không thấy chỗ nào nói miễn phí.
Nút trả nợ nằm trong mục các khoản vay đang mở (Ongoing Orders), tên là Repay. Có hai cách trả, và bạn có thể trả từng phần.
| Cách trả | Làm thế nào | Cần để ý |
|---|---|---|
| Trả bằng coin đã vay | Có sẵn USDT trong ví Spot rồi bấm trả. | Phải đủ USDT. Không bị đổi giá. |
| Trả bằng tài sản thế chấp | Sàn đổi một phần coin thế chấp sang USDT để trả. | Tỷ giá lúc đổi có thể khác giá Spot. Không tính phí thanh lý. |
| Trả một phần | Trả bớt nợ bằng một trong hai cách trên. | LTV giảm. Coin thế chấp chỉ rút được nếu LTV sau đó dưới mức ban đầu. |
| Trả hết | Trả toàn bộ gốc và lãi. | Khoản vay đóng, coin thế chấp được trả lại. |
Theo trang hỗ trợ của Binance, kiểm tra ngày 7/10/2026.
Cách thứ nhất đơn giản nhất. Bạn có sẵn USDT thì trả bằng USDT. Nếu chưa đủ, bạn có thể mua USDT bằng VND rồi chuyển vào ví Spot. Trả xong thì coin thế chấp được mở khóa.
Cách thứ hai là trả nợ bằng tài sản thế chấp. Bạn không cần có USDT. Sàn tự bán bớt coin thế chấp để trả nợ. Binance ghi rõ tỷ giá lúc này có thể khác giá trên thị trường Spot. Mức phí riêng cho cách trả này thì tôi chưa tìm thấy. Điều đã rõ là trả kiểu này từ giao diện thì không bị tính phí thanh lý.
Trả một phần cũng hạ được LTV. Ví dụ LTV đang 60% mà bạn trả một nửa số nợ thì LTV còn khoảng 30%. Phần coin thế chấp dư ra có thể rút về. Điều kiện là LTV sau khi rút vẫn dưới mức ban đầu.
Còn một tùy chọn nhỏ là giữ coin thế chấp lại trong khoản vay sau khi trả (Keep the collateral in the order). Bật lên thì phần coin đáng lẽ được trả về vẫn nằm trong khoản vay. LTV nhờ vậy thấp xuống thêm.
Bị gọi ký quỹ thì làm gì?
Nhận tin gọi ký quỹ nghĩa là LTV đã lên 85%. Từ đây tới mốc 91%, giá chỉ cần giảm thêm khoảng 6,6%. Đó là khoảng đệm cuối cùng để bạn xử lý. Bạn có bốn lựa chọn.
| Bạn làm gì | Kết quả |
|---|---|
| Nạp thêm coin thế chấp (Adjust LTV) | LTV giảm. Nạp thêm khoảng 9% giá trị đang thế chấp thì LTV về lại 78%. |
| Trả bớt nợ | LTV giảm. Trả khoảng 8,2% số nợ thì LTV về lại 78%. |
| Trả hết nợ | Khoản vay đóng. Bạn nhận lại toàn bộ coin thế chấp. |
| Không làm gì | Giá giảm thêm khoảng 6,6% (cộng chút lãi) là khoản vay bị thanh lý. |
Tính từ lúc LTV đang ở 85%, theo ba mốc Binance đo ngày 7/10/2026.
Phép tính ở đây cũng ngắn. Muốn LTV từ 85% về 78% bằng cách nạp thêm coin, giá trị thế chấp phải gấp 85 ÷ 78 lần hiện tại. Tức là nạp thêm khoảng 9%. Muốn làm điều đó bằng cách trả nợ thì trả khoảng 8,2% số nợ.
Lấy lại ví dụ 1 BTC vay hết hạn mức. BTC về $76.792 thì bạn bị gọi ký quỹ. Lúc đó nạp thêm khoảng 0,09 BTC là LTV về lại 78%. Hoặc trả khoảng 5.376 USDT, tức chừng 8,2% số nợ.
Nạp thêm coin cùng loại thì có một điểm cần nhớ. Nếu giá tiếp tục giảm, phần coin mới nạp cũng giảm theo. Trả bớt nợ thì khác. Nợ nhỏ đi hẳn, và giá có giảm tiếp cũng không kéo theo phần đã trả.
Không làm gì cũng là một lựa chọn. Giá có thể hồi lại và LTV tự giảm. Nhưng nếu giá giảm thêm khoảng 6,6%, khoản vay bị thanh lý. Lãi vẫn cộng từng phút trong lúc bạn chờ.
Chỗ dễ lỡ nhất là tin nhắn. Bạn đang ngủ mà giá rơi nhanh thì có thể thấy tin khi đã muộn. Cách đơn giản là tự tính trước giá ứng với LTV 85% và 91%, như bảng 1 BTC ở trên. Sau đó đặt cảnh báo giá ở hai mức đó trên app bạn hay dùng.
Nếu vay vào một ngày bất kỳ trong quá khứ, tỷ lệ bị thanh lý là bao nhiêu?
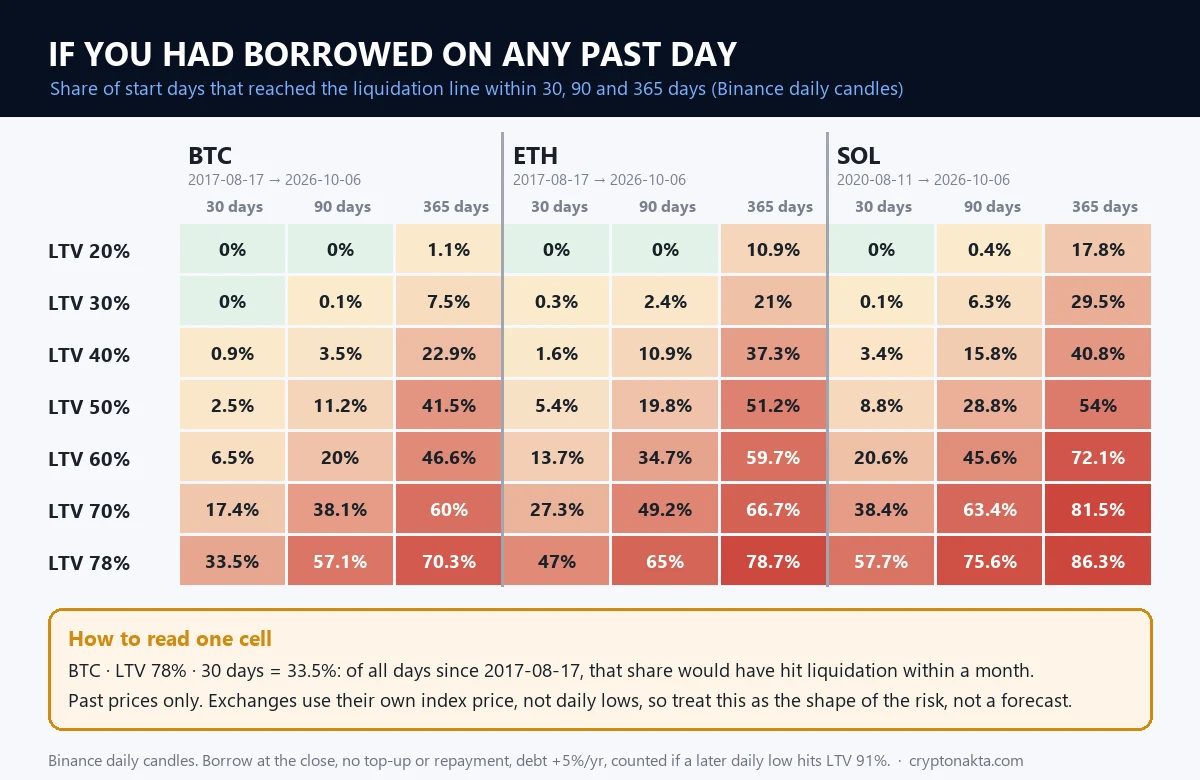
Bảng ở trên chỉ cho biết giá phải giảm bao nhiêu. Nó không cho biết mức giảm đó có hay xảy ra không. Để trả lời, tôi lấy nến ngày của Binance cho sáu đồng là BTC, ETH, BNB, SOL, XRP và DOGE. Dữ liệu chạy từ ngày mỗi đồng lên Binance tới 6/10/2026. Riêng BTC có 3.338 nến ngày, bắt đầu từ 17/8/2017.
Cách chạy như sau. Với mỗi ngày trong quá khứ, tôi giả sử bạn vay ở giá đóng cửa hôm đó với một mức LTV. Sau đó bạn không nạp thêm và không trả bớt. Nợ cộng lãi 5% một năm. Nếu giá thấp nhất của một nến ngày sau đó đẩy LTV lên 91%, ngày bắt đầu đó tính là bị thanh lý.
| Đồng | LTV lúc vay | Chạm thanh lý trong 30 ngày | Trong 90 ngày | Trong 365 ngày |
|---|---|---|---|---|
| BTC | 20% | 0% | 0% | 1,1% |
| BTC | 30% | 0% | 0,1% | 7,5% |
| BTC | 50% | 2,5% | 11,2% | 41,5% |
| BTC | 78% | 33,5% | 57,1% | 70,3% |
| ETH | 20% | 0% | 0% | 10,9% |
| ETH | 30% | 0,3% | 2,4% | 21% |
| ETH | 50% | 5,4% | 19,8% | 51,2% |
| ETH | 78% | 47% | 65% | 78,7% |
| BNB | 20% | 0% | 0% | 2,9% |
| BNB | 30% | 1,1% | 1,3% | 14,3% |
| BNB | 50% | 4,1% | 13,3% | 36,5% |
| BNB | 78% | 39,6% | 61% | 75,8% |
| SOL | 20% | 0% | 0,4% | 17,8% |
| SOL | 30% | 0,1% | 6,3% | 29,5% |
| SOL | 50% | 8,8% | 28,8% | 54% |
| SOL | 78% | 57,7% | 75,6% | 86,3% |
| XRP | 20% | 0% | 0% | 0,7% |
| XRP | 30% | 0,7% | 1,4% | 15,6% |
| XRP | 50% | 6,5% | 20,4% | 49,8% |
| XRP | 78% | 48,3% | 72,1% | 86,4% |
| DOGE | 20% | 0% | 0% | 7,8% |
| DOGE | 30% | 0,1% | 0,7% | 21% |
| DOGE | 50% | 6,5% | 22,2% | 47,6% |
| DOGE | 78% | 51,1% | 70,9% | 77,1% |
Tỷ lệ số ngày bắt đầu vay mà khoản vay chạm ngưỡng 91%. Nến ngày của Binance tới 6/10/2026, chạy ngày 7/10/2026.
Con số đáng nhớ nhất nằm ở dòng LTV 78%. Vay BTC hết hạn mức thì 33,5% số ngày bắt đầu vay đã chạm thanh lý trong vòng 30 ngày. Tức khoảng một phần ba. Với Solana con số đó là 57,7%.
Ở chiều ngược lại, vay ở LTV 20% thì trong 90 ngày gần như không có ngày nào chạm thanh lý. BTC và ETH đều là 0%. SOL cao nhất trong sáu đồng mà cũng chỉ 0,4%. Kéo ra một năm thì bắt đầu có ngày chạm, với SOL là 17,8%.
Khi đã chạm thì thường chạm khá nhanh. Vay BTC ở 78% mà bị thanh lý trong vòng một năm thì trung vị là 33 ngày sau khi vay. Vay ở LTV 50% thì trung vị là 149 ngày.
Cũng nên nhìn những năm tệ nhất. BTC từng giảm 83,5% trong vòng một năm, tính từ 16/12/2017. ETH từng giảm 94,1% tính từ 13/1/2018. SOL từng giảm 95,5% tính từ 1/1/2022. Vay vào đầu những năm như vậy thì LTV 20% cũng đã bị thanh lý.
Đây là giá quá khứ chạy lại. Không có gì bảo đảm tương lai cũng giống vậy. Sàn cũng không dùng giá thấp nhất của nến ngày như tôi. Sàn tính LTV bằng giá chỉ số của họ, nên kết quả thật có thể khác.
 Xem ảnh lớn ↗
Vay trên OKX, Bybit có an toàn không? So sánh ngưỡng LTV giữa các sàn
Vay trên OKX có an toàn không? Câu trả lời nằm ở ngưỡng LTV và cách sàn thanh lý. Tên sàn không nói được điều đó. Tôi không chấm sàn nào an toàn hơn. Tôi chỉ đặt các ngưỡng cạnh nhau và chỉ ra chỗ cách tính khác nhau.
| Sàn | LTV ban đầu | Gọi ký quỹ | Thanh lý | Khác ở đâu |
|---|---|---|---|---|
| Binance | 78% | 85% | 91% | Mỗi cặp coin thế chấp và coin vay có LTV riêng. Thanh lý cả khoản vay một lần. |
| Bitget (thế chấp BTC) | 65% | 75% | 91% | Thanh lý từng đợt. Mỗi đợt trả một nửa số nợ, dừng khi LTV về mức ban đầu. |
| Bitget (thế chấp ETH) | 65% | 75% | 93% | Mỗi đồng thế chấp có ngưỡng riêng. |
| Gate (thế chấp nhiều đồng) | 70% | 80% | 90% | Giá trị thế chấp nhân với hệ số chiết khấu riêng của từng đồng. |
| Bybit | 80% | 85% | 95% (mốc trì hoãn 93%) | Gộp mọi khoản vay trong tài khoản thành một LTV. Giá trị thế chấp tính theo tỷ lệ riêng cho từng bậc số lượng. |
| OKX | 80% | Thấp hơn mốc thanh lý 10 điểm phần trăm | 97–98% | Gộp các khoản vay thành một LTV. Giá trị thế chấp đã nhân hệ số chiết khấu. |
Binance, Bitget và Gate là số tôi tải từ dữ liệu công khai ngày 7/10/2026. Bybit và OKX lấy từ trang hỗ trợ của sàn.
Cùng là «thanh lý ở 9x%» nhưng mỗi sàn đo một kiểu. Binance tính LTV riêng cho từng cặp coin thế chấp và coin vay. Bybit và OKX gộp mọi khoản vay trong tài khoản thành một LTV. Gate, Bybit và OKX còn nhân giá trị thế chấp với một hệ số chiết khấu. Vì vậy đặt các con số cạnh nhau rồi kết luận sàn nào an toàn hơn là dễ sai.
Cách thanh lý cũng khác. Binance thanh lý cả khoản vay một lần. Bitget bán từng đợt, mỗi đợt trả một nửa số nợ, và dừng khi LTV về mức ban đầu. Nếu phần thế chấp còn lại dưới 100 USDT thì Bitget bán hết một lần. Theo trang hỗ trợ của Gate, sàn này cũng thanh lý từng bước.
Bybit có thêm một mốc trì hoãn ở 93%. Chạm mốc này bạn có 24 giờ để đưa LTV về mức ban đầu. Không kịp, hoặc LTV vượt 95% trong lúc đó, thì khoản vay bị thanh lý. Phí thanh lý là 2% giá trị khoản vay, trừ vào tài sản thế chấp. Phần còn lại về tài khoản Funding. Bybit yêu cầu ít nhất xác minh danh tính mức tiêu chuẩn.
OKX ghi mốc thanh lý 97–98%, nhìn thì cao. Nhưng OKX tính LTV trên giá trị thế chấp đã chiết khấu, nên không so thẳng với 91% của Binance được. Khi chạm mốc gọi ký quỹ, OKX gửi email và thông báo đẩy. Lúc thanh lý, sàn bán một phần hoặc toàn bộ tài sản thế chấp. OKX cũng cần xác minh danh tính, và chính OKX ghi rằng không phải khu vực nào cũng có đủ sản phẩm.
Lãi vay USDT cũng chênh nhau. Cùng ngày 7/10/2026, lãi USDT trung bình 30 ngày của Bitget là 3,15% một năm. Bybit lúc đó là 4,35%, còn trung bình 30 ngày là 3,85%. Binance là 5,01%. Lãi của Bitget tính theo giờ, chưa tới một giờ cũng tính tròn một giờ.
Muốn tự xem màn hình vay của từng sàn thì có thể mở tài khoản ở bốn sàn dưới đây. Mỗi thẻ ghi một điểm riêng về khoản vay của sàn đó.
Binance
OKX
Bybit
Bitget
Tiết lộ liên kết tiếp thị: một số liên kết là liên kết đối tác. Chúng tôi có thể nhận hoa hồng mà bạn không tốn thêm chi phí. Đây không phải là lời khuyên đầu tư.
Trước khi gửi coin cho sàn nào giữ, nên xem thêm cách kiểm tra một sàn crypto có uy tín không.
Vay crypto không thế chấp: có thật không?
Tôi chưa tìm thấy sàn nào cho cá nhân vay coin mà không cần thế chấp. Trang vay của Binance ghi rõ bạn dùng tiền mã hóa làm tài sản thế chấp. Trang đó còn ghi là không cần qua bước kiểm tra tín dụng. Thứ sàn dựa vào là số coin bạn gửi. Bitget, Bybit, OKX và Gate cũng đều là vay có thế chấp.
Thứ gần nhất với «vay không thế chấp» là flash loan trên Aave. Flash loan cho vay mà không cần thế chấp. Đổi lại, bạn phải trả cả gốc lẫn phí ngay trong cùng một giao dịch. Không trả được thì cả giao dịch bị hủy như chưa từng có. Đây là công cụ dành cho hợp đồng thông minh. Người dùng thường không vay rồi mang tiền đi tiêu được.
Ủy ban Thương mại Liên bang Mỹ (FTC) mô tả một kiểu lừa đòi phí trước rất rõ. Họ hứa duyệt khoản vay, rồi đòi bạn chuyển phí hồ sơ hay phí bảo hiểm. Họ thường đòi trả bằng crypto, chuyển khoản hoặc thẻ quà tặng. Nhận tiền xong họ biến mất. Không có khoản vay nào cả.
Một kiểu khác đi qua nhóm Telegram hay WhatsApp tự xưng là lớp học đầu tư. Họ dẫn bạn vào một nền tảng giả, trên đó hiện như thể bạn đã được cho vay crypto. Đến lúc rút, họ đòi bạn chuyển tiền từ bên ngoài vào để trả khoản vay hoặc đóng phí. Cơ quan tài chính bang Washington của Mỹ đã mô tả kiểu này. Dấu hiệu dễ thấy là giao dịch «cho vay» đó không hiện trên bất kỳ blockchain nào.
Quy tắc rất ngắn. Ai hứa cho vay không cần thế chấp mà đòi chuyển phí, tiền cọc hay tiền xác minh trước, đó là kiểu lừa đảo đòi phí trước. Trước khi chuyển bất cứ đồng nào, hãy tự hỏi bốn câu dưới đây.
- Khoản vay có nằm trong app của sàn mà bạn đã có tài khoản không? Vay thật trên sàn thì bạn tự bấm trong mục vay, không qua tin nhắn riêng.
- Có ai đòi bạn chuyển tiền trước khi nhận khoản vay không? Sàn thật cộng lãi vào nợ, không đòi bạn chuyển tiền trước.
- Tiền «giải ngân» có tra được trên blockchain bằng mã giao dịch không?
- Người kia có tự nhắn bạn trước qua Telegram, Zalo hay Facebook không?
Các kiểu lừa khác hay gặp có trong bài lừa đảo tiền mã hóa. Nếu lỡ chuyển tiền rồi, xem những việc nên làm khi bị lừa crypto.
Vay trên Aave khác gì vay trên sàn?
Aave là nền tảng cho vay chạy trên blockchain, không có sàn đứng giữa. Bạn cũng gửi coin làm thế chấp rồi vay stablecoin. Nhưng cách đo rủi ro và cách thanh lý khác sàn ở mấy chỗ.
Aave dùng health factor (hệ số sức khỏe) để báo nguy. Health factor = (giá trị thế chấp × ngưỡng thanh lý bình quân) ÷ nợ. Con số này xuống dưới 1 là khoản vay có thể bị thanh lý. Trên Aave, LTV là mức vay tối đa. Ngưỡng thanh lý là một con số khác.
Thanh lý trên Aave do người ngoài làm. Người thanh lý trả hộ một phần nợ của bạn và lấy tài sản thế chấp với giá chiết khấu. Phần chiết khấu đó là khoản bạn mất. Mỗi lần thường chỉ thanh lý một phần nợ, không lấy hết một lần.
Lãi trên Aave cũng thả nổi. Nó chạy theo tỷ lệ sử dụng của quỹ, tức bao nhiêu phần tiền trong quỹ đang được vay. Tỷ lệ này vượt mức tối ưu thì lãi tăng rất nhanh. Chi tiết có trong bài Aave là gì và DeFi là gì.
Trên sàn, vay thế chấp còn hay bị lẫn với ba thứ khác. Thanh lý futures xảy ra khi ký quỹ không đủ giữ vị thế đòn bẩy. Ở đó bạn không vay ra tiền để tiêu. Vay margin cho bạn tiền để giao dịch trong tài khoản margin. Còn Earn là chiều ngược lại. Bạn cho người khác vay coin của mình và nhận lãi.
Nhận định của tôi
Điều làm tôi bất ngờ nhất là Binance dùng chung ba mốc cho cả 115 đồng thế chấp. Một đồng nhỏ dao động mạnh vẫn có hạn mức như BTC. Vì vậy con số 78% nói rất ít về mức an toàn. Mức LTV bạn tự chọn mới quyết định chuyện đó.
Kết quả chạy lại giá cũ cũng rõ. Vay BTC hết hạn mức thì khoảng một phần ba số ngày bắt đầu đã chạm thanh lý trong một tháng. Vay ở LTV thấp thì trong ba tháng gần như không có ngày nào chạm. Tiền lãi thì nhỏ hơn biến động giá rất nhiều.
Theo tôi, khoản vay này hợp với người đang giữ coin lâu dài và không muốn bán. Họ cần tiền mặt hoặc stablecoin trong một thời gian ngắn. Vay ở LTV thấp và biết trước mình trả nợ bằng gì thì rủi ro dễ đo hơn nhiều.
Tôi dè chừng nhất việc vay USDT rồi mua thêm đúng đồng đang thế chấp. Giá giảm thì cả coin thế chấp lẫn coin mới mua cùng giảm. Bạn chịu cú giảm hai lần trên cùng một đồng, trong khi khoản nợ vẫn đứng yên. Tôi cũng dè chừng mọi quảng cáo cho vay không cần thế chấp.
Cũng có ý kiến ngược lại đáng nghe. Cần một khoản lớn và gấp thì bán bớt coin có khi đơn giản hơn. Không có LTV phải theo dõi, không có lãi. Ngược lại, nếu chỉ cần tiền vài tuần rồi trả ngay, vay có thể đỡ hơn bán ra rồi mua lại.
Bốn thẻ sàn ở phần so sánh có gắn liên kết giới thiệu của chúng tôi. Nếu bạn mở tài khoản qua đó, chúng tôi có thể nhận hoa hồng từ sàn. Ngưỡng LTV và lãi suất trong bài là tôi tự tải về, không sàn nào đưa cho.
Tôi đưa các con số để bạn tự tính khoản vay của mình. Vay hay không, vay ở mức nào, là bạn tự quyết.
Câu hỏi thường gặp
Đọc tiếp: vì sao lệnh futures bị thanh lý và khác gì thanh lý khoản vay