Préstamo cripto · intereses de Binance Loans, cuándo te liquidan, cómo pagarlo
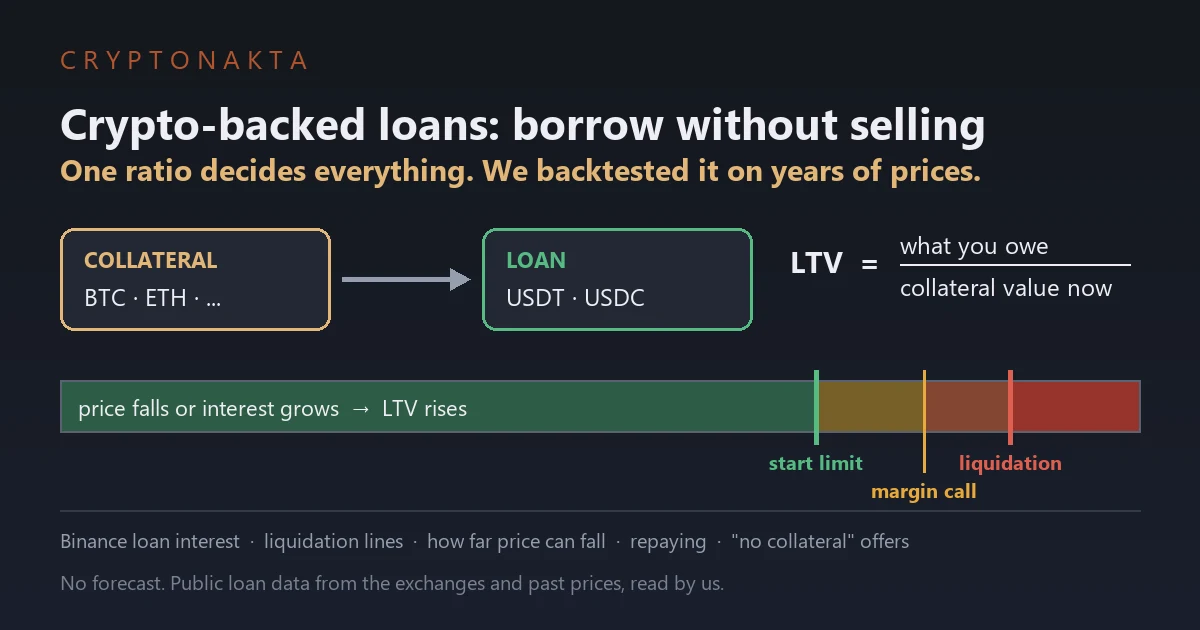
Deja tu cripto como garantía y Binance te presta USDT sin que vendas nada. Si el precio sube, la subida sigue siendo tuya. Si baja demasiado, Binance vende parte de tu garantía para cobrarse. Todo depende de un número, el LTV, y de cuánto pediste al principio.
Para escribir esto bajé el mismo día los datos públicos de préstamos de Binance, Bitget, Gate y Bybit. Después tomé el historial de precios diarios de seis monedas y probé día por día qué habría pasado si alguien hubiera pedido un préstamo ese día. Con eso armé las tablas de abajo: cuánto puede caer el precio, cuánto cuesta el interés y qué tan seguido el precio llegó a la línea.
Contenido (13)
¿Cómo funciona el préstamo de Binance?¿Existe un préstamo cripto sin garantía?Qué es el LTV en cripto y cómo se calculaCuándo te liquidan en Binance: las tres líneas del LTV¿Cuánto tiene que caer el precio para que te liquiden?Intereses de Binance Loans: cuánto cuesta pedir USDTCómo pagar el préstamo de BinanceMe llegó una llamada de margen, ¿qué hago?Si hubieras pedido el préstamo cualquier día del pasadoPréstamos en Bitget, Gate, Bybit y OKX comparadosPréstamo, futuros, margen, Earn y Aave: en qué se diferencianPedir prestado para comprar más de la misma criptoMi opinión después de medir los préstamos de Binance
 Ver en grande ↗
¿Cómo funciona el préstamo de Binance?
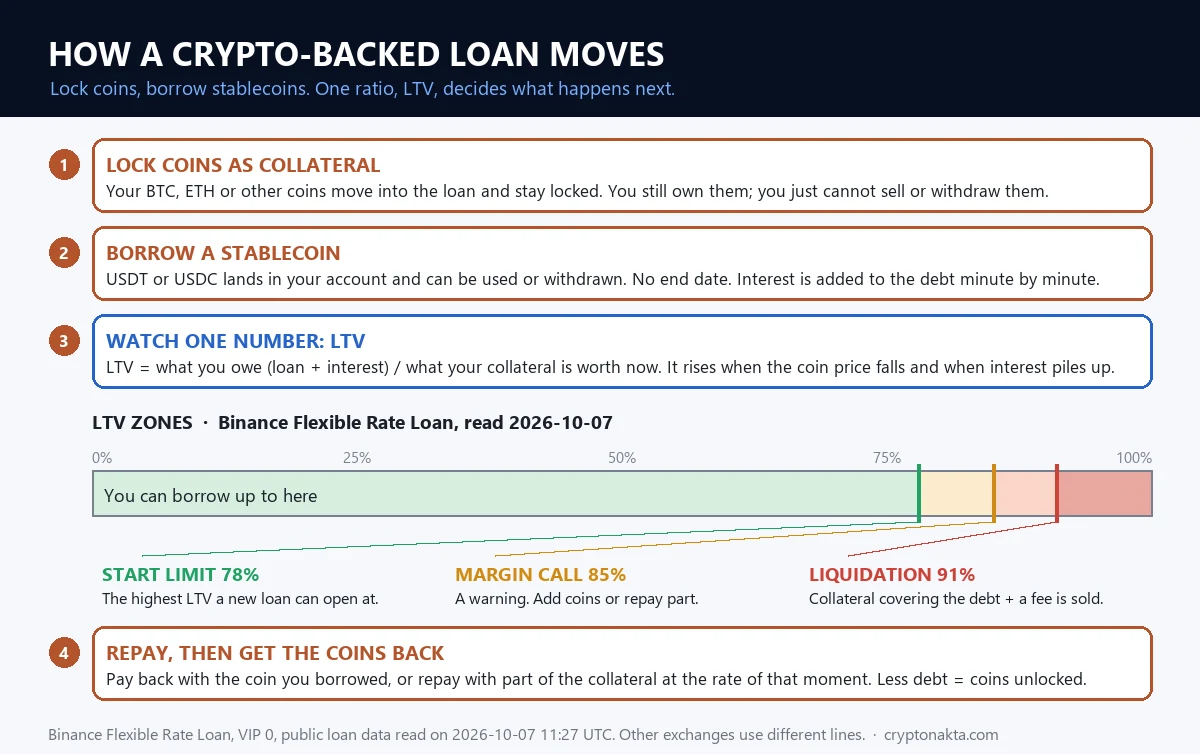
Dejas cripto en Binance como garantía y te prestan otra moneda, casi siempre USDT. La garantía (en cripto también le dicen colateral) es lo que el exchange retiene mientras le debes. Sigue siendo tuya. Solo que queda bloqueada hasta que pagues.
No vendes nada. Si tu bitcoin sube mientras tienes el préstamo, esa subida es tuya. La deuda queda en USDT y no baja cuando baja tu bitcoin. Debes los mismos USDT que pediste, más los intereses.
USDT es una stablecoin que sigue al dólar. Si pides USDT, sabes cuántos dólares debes. Los USDT llegan a tu cuenta spot de Binance. Puedes operar con ellos, ponerlos en Earn o retirarlos. Binance no limita para qué los usas.
En la web de Binance el producto se llama «Préstamo de tasa flexible». La tasa flexible es un interés variable: Binance la actualiza cada minuto. Los intereses también se calculan cada minuto y se suman a lo que debes. Así que la deuda crece un poco todo el tiempo, aunque no hagas nada.
En tu pantalla de activos, la deuda aparece con signo negativo. La garantía no se va de tu cuenta de Binance. Pero no la puedes vender mientras esté en el préstamo.
Este préstamo no tiene fecha de vencimiento. Pagas cuando quieras, todo junto o por partes. Como no vence, no hay atraso ni mora. Se puede pedir desde el equivalente a un dólar y no cobra comisión de trading.
Binance también tiene préstamos de tasa fija y préstamos VIP. Los dos están pensados para montos muy grandes. Hay otro llamado Lite Loan, a plazo fijo y con una comisión que se paga al principio. Todo lo que sigue habla del de tasa flexible.
¿Para qué sirve? Para tener dólares digitales sin vender una cripto que quieres conservar. Un ejemplo típico: tienes BTC, necesitas USDT por unas semanas y no quieres vender. Si en cambio solo quieres pasar pesos a dólares digitales, eso es otra cosa: comprar USDT no te deja ninguna deuda.
CRYPTONAKTARegístrate con ventaja →Enlace de afiliado¿Existe un préstamo cripto sin garantía?
En un exchange, no encontré ninguno. Todos los préstamos de la sección Binance Loans piden dejar cripto como garantía. La misma página lo dice así: usas tu cripto como garantía y recibes el préstamo sin que revisen tu historial crediticio. No lo revisan porque la garantía ya cubre la deuda. En Bitget, Gate, Bybit y OKX también hay que dejar garantía.
Lo más parecido a un préstamo sin garantía es el flash loan (préstamo flash) de Aave. Pides y devuelves, más una comisión, dentro de la misma transacción de la blockchain. Si no devuelves, la transacción entera se cancela y no pasa nada. Es una herramienta para contratos inteligentes y programadores. No sirve para llevarte USDT a tu billetera y pagarlos el mes que viene.
Lo que sí vas a ver son ofertas de «préstamo USDT sin garantía» por Telegram, WhatsApp o redes. La FTC, la agencia de protección al consumidor de Estados Unidos, describe la estafa de pago por adelantado. Te prometen el préstamo. Antes de dártelo te piden una comisión, un seguro o un cargo de trámite. Pagas y desaparecen. No había préstamo ni prestamista.
En 2025 el Departamento de Instituciones Financieras del estado de Washington (DFI) describió una versión cripto del mismo truco. Grupos de «educación en inversiones» en WhatsApp y Telegram te llevan a una plataforma falsa.
Ahí aparece un «préstamo» en cripto en tu saldo. Cuando quieres retirar, te piden mandar dinero de afuera para pagar el préstamo u otro cargo. Una de las señales que marcó el DFI: esos préstamos no aparecen en ninguna blockchain.
Un préstamo real de exchange se ve distinto. La garantía la depositas en tu propia cuenta del exchange. El préstamo aparece en tu cuenta spot apenas confirmas. No pagas nada antes y nadie te escribe por WhatsApp para ofrecértelo.
Si te prometen un préstamo sin garantía y antes te piden pagar una comisión o un depósito de verificación, es el patrón de la estafa de pago por adelantado. Estas preguntas ayudan a revisar cualquier oferta:
- ¿Te piden pagar algo antes de recibir el dinero? Comisión, seguro, depósito de garantía o «transferencia de verificación» son la señal principal.
- ¿Te dicen que no importa tu historial y que la aprobación es segura? La FTC lo marca como señal de alerta.
- ¿El préstamo existe solo en el saldo de una web o app que no conocías? Pide el TXID y búscalo en un explorador de bloques.
- ¿Para retirar te piden depositar más? En el caso de Washington, el DFI no encontró a nadie que lograra retirar, ni siquiera depositando más.
Más trucos parecidos están en nuestra guía de estafas con criptomonedas. Si ya pagaste, en qué hacer si te estafaron con cripto están los pasos que sí sirven y los «recuperadores» que piden otro pago.
Qué es el LTV en cripto y cómo se calcula
El LTV (loan-to-value) es lo que debes dividido por lo que vale tu garantía en este momento. Lo que debes incluye los intereses acumulados. Si debes 500 USDT y tu garantía vale 1.000 dólares, tu LTV es 50 %. Es la cifra que Binance vigila todo el tiempo.
Al pedir, tú eliges cuánto. El tope se llama LTV inicial: lo máximo que te prestan sobre tu garantía. En Binance era 78 % el 7 de octubre de 2026 para todas las monedas que acepta. Nadie te obliga a pedir el tope. Cuanto menos pides, más lejos queda la liquidación.
El LTV se mueve por dos lados. Sube cuando baja el precio de tu garantía. Y también sube con el precio quieto, porque los intereses se suman a la deuda. Lo segundo es lento, pero no se detiene.
Un ejemplo rápido. Dejas 1 BTC y pides al 50 %. Si BTC sube 20 %, tu garantía vale más y tu LTV baja a 41,7 %. Si BTC cae 20 %, tu LTV sube a 62,5 %. La deuda es la misma en los dos casos. Lo único que cambió fue el precio.
Binance calcula el valor de tu garantía con el precio índice de cada moneda. Es un precio de referencia que calcula Binance y puede no coincidir con el último precio de un par. No pude comprobar cómo se arma. Por eso todas las cuentas de este artículo son aproximadas.
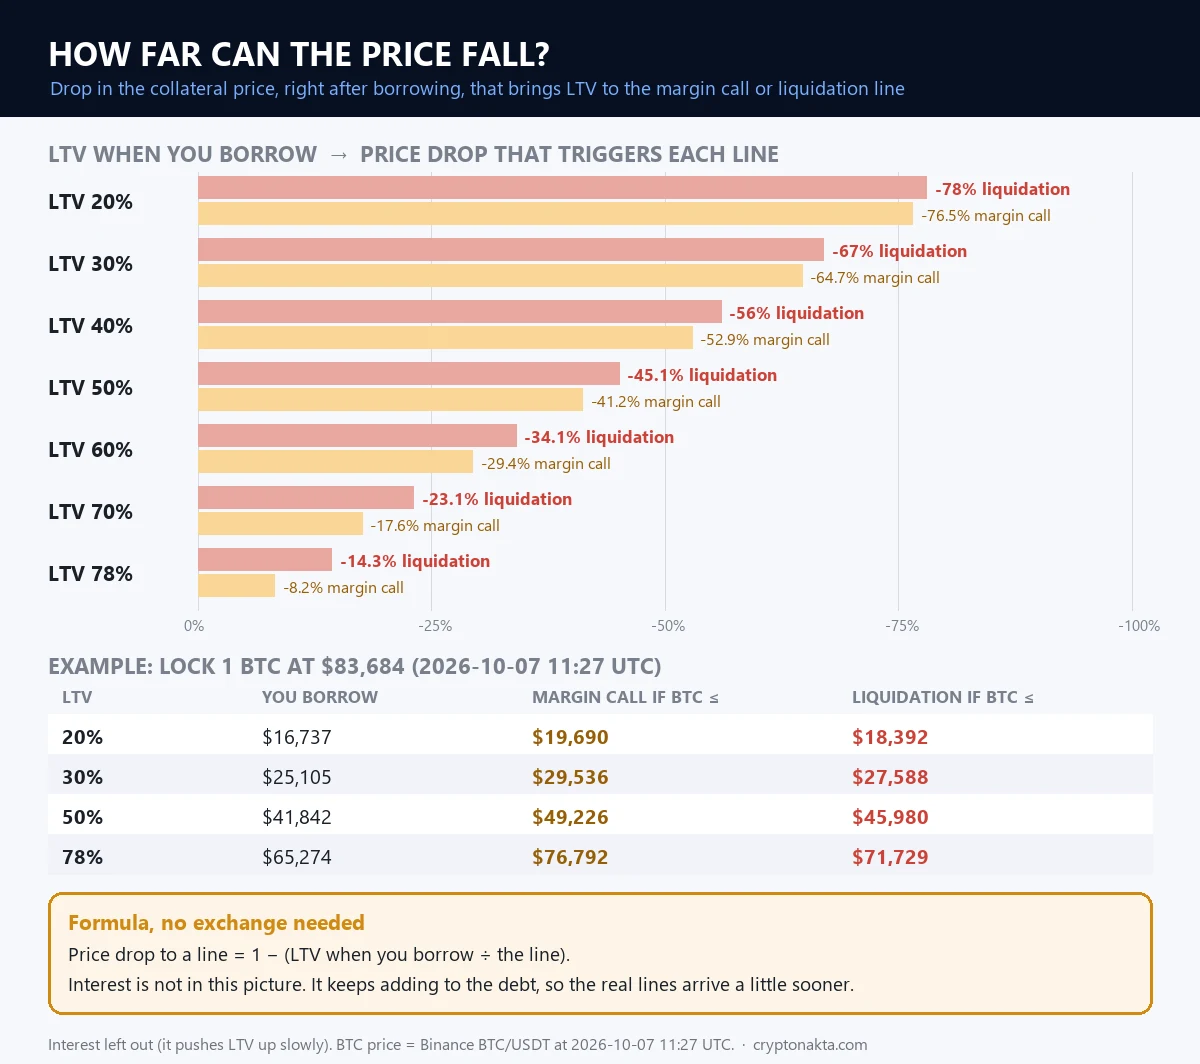
Un ejemplo con números reales. El 7 de octubre de 2026 a las 11:27 UTC, bitcoin valía US$ 83.684 en Binance. Con 1 BTC de garantía, según el LTV que elijas, esto es lo que te prestan y el precio al que llega cada línea:
| LTV que eliges | Te prestan | Llamada de margen (85 %) si BTC baja a | Liquidación (91 %) si BTC baja a |
|---|---|---|---|
| 20 % | 16.737 USDT | US$ 19.690 | US$ 18.392 |
| 30 % | 25.105 USDT | US$ 29.536 | US$ 27.588 |
| 50 % | 41.842 USDT | US$ 49.226 | US$ 45.980 |
| 78 % | 65.274 USDT | US$ 76.792 | US$ 71.729 |
Las dos últimas columnas salen de dividir la deuda entre la línea. Por ejemplo, 41.842 ÷ 0,85 = 49.226. Si pides al 50 %, BTC tiene que bajar hasta US$ 45.980 para que te liquiden. Si pides el tope, basta que baje a US$ 71.729. La tabla no cuenta los intereses, que acercan un poco las dos líneas.
Cuándo te liquidan en Binance: las tres líneas del LTV
Binance usa tres líneas de LTV. El 7 de octubre de 2026 bajé dos veces los datos públicos que usa su página de préstamos. Fue a las 11:25 y a las 11:27 UTC, con nivel VIP0. Las dos veces dieron lo mismo: 78 %, 85 % y 91 %.
Me llamó la atención una cosa. Binance acepta 115 monedas como garantía y todas usan esas mismas tres líneas. Da igual si dejas BTC, DOGE o una moneda chica. El LTV inicial, la llamada y la liquidación son iguales. Lo que cambia entre monedas es cuánto se mueve su precio. Del otro lado hay 163 monedas que puedes pedir.
| Línea | LTV en Binance | Qué pasa |
|---|---|---|
| LTV inicial | 78 % | Lo máximo que puedes pedir. Si pagas una parte, solo puedes sacar garantía mientras el LTV quede por debajo de esta línea. |
| Llamada de margen | 85 % | Binance te avisa por mensaje en la web, correo y SMS. Todavía no vende nada. |
| Liquidación | 91 % | Binance cierra el préstamo entero. Vende garantía por toda la deuda más una comisión del 2 % del préstamo. Lo que sobra queda en tu cuenta de Earn. |
Cada préstamo de Binance va por separado. Si tienes uno con BTC y otro con ETH, cada uno tiene su propio LTV. Si el de ETH llega a la liquidación, Binance vende ETH de ese préstamo y no toca el BTC del otro. Lo mismo al revés.
La llamada de margen (margin call) es solo un aviso: tu LTV llegó a la segunda línea. En su ayuda, Binance dice que el 85 % es el valor actual, así que puede cambiar. También aclara que no garantiza que el aviso te llegue. La ayuda no menciona notificaciones push de la app. Si el aviso no llega, la liquidación sigue su curso igual.
La liquidación es cuando el exchange vende tu garantía para cobrarse la deuda. En Binance pasa al tocar el 91 %, y ese es el tope fijo. Mientras dura la liquidación no puedes ajustar el LTV ni pagar.
Hagamos la cuenta de cuánto te queda. En la línea, la deuda vale el 91 % de tu garantía. Binance vende eso y además la comisión del 2 % del préstamo. Eso da 0,91 × 1,02 = 0,928. Se vende el 92,8 % del valor de tu garantía en ese momento y te queda el 7,2 %.
Y hay algo que nadie te devuelve. La venta ya ocurrió: lo que se vendió no vuelve aunque el precio se recupere al día siguiente. Te quedas con los USDT que pediste y con ese resto de garantía. Cómo es una liquidación en futuros lo contamos en por qué me liquidaron.
¿Cuánto tiene que caer el precio para que te liquiden?
La respuesta sale de una cuenta corta: caída = 1 − (tu LTV ÷ la línea). Si pides con LTV 50 %, te liquidan cuando el precio cae 1 − 50 ÷ 91. Eso es una caída de 45,1 %. La llamada de margen llega antes, con una caída de 41,2 %.
La cuenta sirve para cualquier moneda, porque en Binance las líneas son las mismas para todas. La tabla usa las líneas que medí el 7 de octubre de 2026 y no incluye intereses:
| LTV al pedir | Caída hasta la llamada de margen (85 %) | Caída hasta la liquidación (91 %) |
|---|---|---|
| 10 % | 88,2 % | 89 % |
| 20 % | 76,5 % | 78 % |
| 25 % | 70,6 % | 72,5 % |
| 30 % | 64,7 % | 67 % |
| 40 % | 52,9 % | 56 % |
| 50 % | 41,2 % | 45,1 % |
| 60 % | 29,4 % | 34,1 % |
| 70 % | 17,6 % | 23,1 % |
| 78 % | 8,2 % | 14,3 % |
Mira las dos puntas. Con LTV 20 %, el precio tiene que caer 78 % para que te liquiden. Con el tope de 78 %, alcanza una caída de 14,3 %. En el ejemplo de 1 BTC, eso es pasar de US$ 83.684 a US$ 71.729.
¿Una caída de 78 % es mucho? Para BTC ya pasó. En la prueba con precios del pasado que está más abajo, la peor caída de BTC dentro de un año fue de 83,5 %. En ETH fue de 94,1 %. O sea que hubo años en que ni un LTV de 20 % alcanzaba. En ETH no alcanzaba ni el de 10 %, que aguanta una caída de 89 %.
¿Y cuánto mueve el interés? Un mes al 5,01 % anual suma cerca de 0,41 % a la deuda. Si pediste con LTV 50 % y el precio no se movió, al mes tu LTV es 50,2 %. Es poco al lado de lo que puede moverse el precio en un mes. Pero en préstamos largos se nota, y con LTV alto la línea queda más cerca.
Hay un detalle más. Entre la llamada de margen y la liquidación hay muy poco espacio. Desde el 85 % hasta el 91 %, el precio solo tiene que caer otro 6,6 %. En BTC eso puede pasar en un día.
 Ver en grande ↗
Intereses de Binance Loans: cuánto cuesta pedir USDT
Depende de la moneda que pidas. El 7 de octubre de 2026 a las 11:27 UTC, pedir USDT en Binance costaba 5,01 % anual. USDC costaba 5,26 %. Pedir BTC costaba 0,5 % y ETH 2,35 %. También vi SOL a 5,72 % y XRP a 4 %.
Esa tasa cambia. Binance guarda un historial diario y lo bajé para los 90 días entre el 10 de julio de 2026 y el 7 de octubre de 2026. Así se ve cuánto se movió:
| Moneda que pides | Tasa anual el 7 de octubre de 2026, 11:27 UTC | Mínima en 90 días | Mediana | Máxima |
|---|---|---|---|---|
| USDT | 5,01 % | 3,69 % | 4,74 % | 5,65 % |
| USDC | 5,26 % | 4,53 % | 5,62 % | 7,19 % |
| BTC | 0,5 % | 0,5 % | 0,51 % | 0,54 % |
| ETH | 2,35 % | 2,27 % | 2,39 % | 3,03 % |
La tasa que cuenta es la que ves en pantalla justo antes de pedir. Las de esta tabla son las de un día concreto. Si dudas entre USDT y USDC, en USDT o USDC está la diferencia entre las dos.
Para verlo en USDT, la cuenta es: interés ≈ lo que pides × tasa anual × días ÷ 365. Con 1.000 USDT y la tasa medida, queda así:
| Pides 1.000 USDT por | Interés aproximado |
|---|---|
| 1 día | 0,137 USDT |
| 30 días | 4,12 USDT |
| 90 días | 12,36 USDT |
| 1 año | 50,11 USDT |
| 30 días con la tasa más baja de los 90 días | 3,03 USDT |
| 30 días con la tasa más alta de los 90 días | 4,64 USDT |
| 30 días sumando el interés cada minuto | 4,13 USDT |
| 1 año sumando el interés cada minuto | 51,38 USDT |
Un mes de 1.000 USDT cuesta unos 4,12 USDT. Si la tasa se hubiera quedado en el mínimo de esos 90 días, serían 3,03. En el máximo, 4,64. La diferencia entre sumar cada minuto o hacer la cuenta simple es de centavos.
¿Por qué no pedir BTC, si cuesta 0,5 %? Porque la deuda queda en la moneda que pides. Si pides BTC y BTC sube, debes la misma cantidad de BTC, pero vale más dólares. Si pides USDT, debes USDT y el precio de BTC solo mueve tu garantía. Si lo que necesitas son dólares digitales, pedir USDT o USDC deja la deuda fija en dólares.
Comparado con el precio, el interés es chico. En el ejemplo de 1 BTC al 50 %, un mes de interés son unos 172 USDT. Una caída de BTC de un solo día puede mover mucho más tu LTV. Aun así, el interés sigue corriendo mientras no pagues.
Medí con nivel VIP0 y no pude confirmar si la tasa cambia según el nivel VIP. Según tu región y tu nivel VIP, puedes ver otros préstamos, otras monedas y otras tasas. Antes de pedir, revisa tu propia pantalla de préstamos.
Cómo pagar el préstamo de Binance
Cuando pagas todo, Binance te devuelve la garantía. Puedes pagar de dos formas: con la misma moneda que pediste o con tu garantía. También puedes pagar una parte, cuantas veces quieras.
| Forma de pagar | Cómo funciona | Qué tener en cuenta |
|---|---|---|
| Con la moneda que pediste | Pagas con USDT de tu cuenta spot. La deuda baja en esa cantidad. | Necesitas tener los USDT. Si los gastaste, primero tienes que conseguirlos. |
| Con la garantía | Binance usa parte de tu garantía para cubrir la deuda. | Usa la tasa de cambio de ese momento, que puede ser distinta del precio spot. No cobra la comisión de liquidación. No pude confirmar si tiene otra comisión. |
| Pago parcial | Pagas una parte y el LTV baja. | Puedes retirar garantía solo si el LTV queda por debajo del LTV inicial. |
| Pago antes de tiempo | Como no hay vencimiento, puedes pagar cuando quieras. | La ayuda de Binance no menciona una comisión por pagar antes. |
Pagar con la garantía significa que no pones USDT: Binance toma parte de tu cripto, la convierte y con eso cancela la deuda. En la versión en inglés se llama Repay with Collateral. Sirve si ya no tienes los USDT. La conversión se hace al precio del momento, que puede no coincidir con el del mercado spot.
Los pasos son cortos:
- Entra a Binance Loans y abre tus préstamos activos (en inglés, Ongoing Orders).
- Elige el préstamo y toca el botón de pagar (Repay en la versión en inglés).
- Elige si pagas con la moneda prestada o con la garantía, y cuánto.
- Revisa los montos y confirma.
Hay una opción que se llama «Keep the collateral in the order». Si la activas, la garantía se queda en el préstamo después de pagar. Sirve para bajar el LTV sin sacar la cripto.
Un ejemplo con el préstamo de 1 BTC al 50 %. Debes 41.842 USDT. Si pagas 10.000 USDT con el precio igual, tu LTV baja a 38,1 %. Ese LTV queda por debajo del inicial, así que podrías retirar algo de garantía. Si la retiras, el LTV vuelve a subir.
Otro ejemplo, ahora pagando con la garantía. Supón que gastaste los 41.842 USDT y BTC sigue en US$ 83.684. Al pagar con la garantía, Binance usa unos 0,5 BTC para cubrir la deuda. Te devuelve el resto, unos 0,5 BTC. Si hubo intereses, se usa un poco más de garantía.
No encontré en la ayuda de Binance en qué orden se descuenta el pago, si primero los intereses o primero el capital. Lo que sí ves en pantalla es la deuda total, con los intereses ya sumados.
Me llegó una llamada de margen, ¿qué hago?
Te llegó el aviso porque tu LTV tocó el 85 %. Todavía no se vendió nada. Tienes tres opciones. Así se ven con números:
| Qué haces | Qué pasa | Con 1 BTC pedido al 50 %, en la llamada (BTC a US$ 49.226) |
|---|---|---|
| Añadir garantía | El LTV baja porque la garantía vale más. | Para volver al 78 % hay que sumar unos US$ 4.418 en BTC (unos 0,09 BTC). |
| Pagar una parte | El LTV baja porque la deuda es menor. | Para volver al 78 % hay que pagar unos 3.446 USDT. |
| No hacer nada | Si el precio sube, el LTV baja solo. Si sigue cayendo, llega la liquidación. | Te liquidan si BTC baja a US$ 45.980, otro 6,6 %. |
Para añadir garantía, ve a tu préstamo activo y usa el ajuste de LTV (Adjust LTV en la versión en inglés). Ahí mismo puedes sacar garantía cuando el LTV está bajo. Si sacas, el LTV sube.
Las cifras de la tabla son aproximadas. Usan el precio de BTC del 7 de octubre de 2026 y no cuentan los intereses. El LTV exacto de tu préstamo es el que ves en tu pantalla. Si vuelves justo al 78 %, una baja de 8,2 % alcanza para que llegue otro aviso.
¿Y si no hago nada? Depende solo del precio. Si BTC rebota, el LTV baja y el aviso queda en nada. Si sigue cayendo otro 6,6 %, Binance liquida el préstamo entero. El espacio entre las dos líneas es corto, así que el tiempo para decidir también.
Así se ve el peor caso con el préstamo de 1 BTC al 50 %. BTC baja a US$ 49.226 y te llega el aviso. Sigue bajando hasta US$ 45.980 y Binance liquida. Te quedas con los 41.842 USDT que pediste y con el 7,2 % de la garantía. Eso es BTC por unos US$ 3.311.
Un detalle práctico: el aviso llega por mensaje en la web, correo y SMS, y Binance no asegura que llegue. Si tu préstamo es grande, sirve saber de antemano a qué precio llega tu llamada. Divides tu deuda entre 0,85 y ya lo tienes.
Si hubieras pedido el préstamo cualquier día del pasado
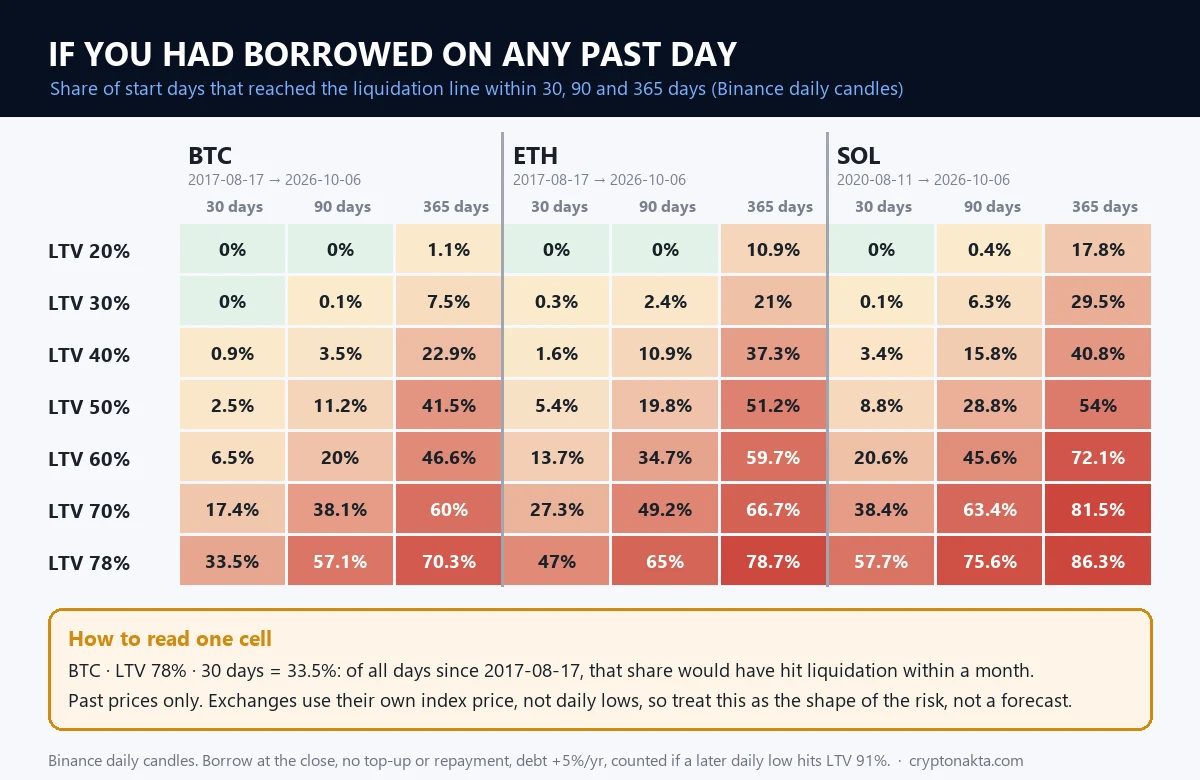
Las líneas dicen cuánto puede caer el precio. No dicen cuántas veces cayó tanto. Para eso tomé las velas diarias de Binance de BTC, ETH, BNB, SOL, XRP y DOGE, desde el primer día de cada par hasta el 6 de octubre de 2026. Después tomé cada día de ese historial y lo traté como el día del préstamo.
Las reglas de la prueba fueron simples. Pides al precio de cierre de ese día. No añades garantía ni pagas nada. La deuda crece con un interés simple de 5 % anual. Y cuento que te liquidaron si el mínimo de algún día siguiente dejó tu LTV en el 91 % o más. La tabla muestra en qué porcentaje de los días pasó eso:
| Moneda (días probados) | LTV 20 %, en 1 año | LTV 30 %, en 90 días | LTV 50 %, en 90 días | LTV 78 %, en 30 días | LTV 78 %: días hasta liquidar (mediana, 1 año) |
|---|---|---|---|---|---|
| BTC (3.338) | 1,1 % | 0,1 % | 11,2 % | 33,5 % | 33 |
| ETH (3.338) | 10,9 % | 2,4 % | 19,8 % | 47 % | 21 |
| BNB (3.257) | 2,9 % | 1,3 % | 13,3 % | 39,6 % | 26 |
| SOL (2.248) | 17,8 % | 6,3 % | 28,8 % | 57,7 % | 14 |
| XRP (3.078) | 0,7 % | 1,4 % | 20,4 % | 48,3 % | 23 |
| DOGE (2.651) | 7,8 % | 0,7 % | 22,2 % | 51,1 % | 17 |
El dato que más pesa está en la columna del tope. Si en BTC pedías el 78 %, te liquidaban en menos de un mes en el 33,5 % de los días probados. Es uno de cada tres. En ETH fue el 47 % y en SOL el 57,7 %. Con el tope, la mitad de los casos de BTC que llegaron a la línea lo hicieron en 33 días o menos dentro del año.
BNB, XRP y DOGE quedaron en el medio. Con el tope y en un mes, BNB llegó a la liquidación en el 39,6 % de los días. XRP llegó en el 48,3 % y DOGE en el 51,1 %. SOL, que es la de historia más corta en la prueba, fue la que más rápido llegó.
Con LTV bajo el cuadro cambia. Al 20 %, ningún día de BTC, ETH, BNB, XRP ni DOGE llegó a la liquidación en tres meses. En SOL fue el 0,4 %. Al 30 % en tres meses, BTC dio 0,1 %.
La llamada de margen llega todavía más seguido. Con el tope en BTC, el precio tocó la llamada en menos de un mes en el 53,5 % de los días. Al 50 % y en un mes, BTC llegó a la liquidación en el 2,5 % de los días. ETH llegó en el 5,4 %.
Con más tiempo, hasta un LTV bajo se complica. En un año, al 20 %, SOL tocó la línea en el 17,8 % de los días. Al 50 %, BTC la tocó en el 41,5 %. La peor caída de BTC dentro de un año fue de 83,5 %, empezando el 16 de diciembre de 2017. En ETH fue 94,1 % y en SOL 95,5 %.
Ojo con cómo se lee esto. Es una prueba con precios del pasado y no dice que el futuro vaya a repetirse. Además, Binance calcula el LTV con su precio índice, no con el mínimo de la vela diaria. Un pico de pocos minutos en un solo mercado puede contar distinto. Lo que sí muestra es el orden de magnitud: cuánto pides cambia todo.
 Ver en grande ↗
Préstamos en Bitget, Gate, Bybit y OKX comparados
Todos usan las palabras LTV, aviso y liquidación. Las reglas detrás no son las mismas. Bajé los datos públicos de Bitget y Gate el mismo 7 de octubre de 2026, a la misma hora que los de Binance. De Bybit y OKX tomo lo que dice su ayuda oficial.
| Exchange | LTV inicial | Aviso | Liquidación | Cómo se calcula y cómo liquida |
|---|---|---|---|---|
| Binance (medido) | 78 % | 85 % | 91 % | Cada préstamo tiene su propio LTV. Liquida el préstamo entero de una vez. |
| Bitget, garantía BTC (medido) | 65 % | 75 % | 91 % | Con ETH la liquidación es 93 %. Vende por partes y se detiene cuando el LTV vuelve al inicial. |
| Gate, préstamo con varias garantías (medido) | 70 % | 80 % | 90 % | Descuenta el valor de cada garantía con un factor por moneda. Liquida por etapas. |
| Bybit, préstamo nuevo (según su ayuda) | 80 % | 85 % | 95 % | Un solo LTV para toda la cuenta. Al 93 % da 24 horas para volver al LTV inicial. |
| OKX (según su ayuda) | hasta 80 % | 10 puntos antes de la liquidación | 97 a 98 % | Calcula con la garantía descontada, por eso sus números se ven más altos. |
Fíjate en la última columna antes de comparar números. Binance mira cada préstamo por separado. Bybit y OKX juntan todo en un solo LTV de cuenta. Gate, Bybit y OKX descuentan el valor de tu garantía según la moneda. Así que un 91 % en un lado y un 91 % en otro no son lo mismo.
También cambia cómo te liquidan. Binance cierra todo el préstamo y cobra el 2 % del préstamo. Bitget vende garantía para pagar la mitad de la deuda, revisa el LTV y repite hasta que vuelve al inicial. Bybit cobra el 2 % del préstamo y al llegar al 93 % te da 24 horas para volver al LTV inicial; si no lo logras o el LTV pasa del 95 %, liquida. No pude confirmar cuánto cobra Bitget de comisión de liquidación.
OKX es el caso más fácil de leer mal. Desde diciembre de 2025 muestra el LTV dividiendo por la garantía ya descontada. Por eso su liquidación aparece cerca del 97 %. Ese número no se puede poner al lado del 91 % de Binance, porque la cuenta es otra. No pude confirmar cuánto cobra OKX al liquidar.
Sobre el interés para pedir USDT: Bitget promedió 3,15 % anual en los últimos 30 días. En Bybit la tasa flexible estaba en 4,35 %, con un promedio de 3,85 % en 30 días. Son datos del 7 de octubre de 2026 y cambian igual que en Binance. Bitget, Bybit y OKX piden verificación de identidad para el préstamo.
De Bybit no tengo una medición propia de sus líneas, porque su préstamo nuevo calcula la garantía por tramos. Por eso tomo los números de su ayuda y no los mezclo con los míos. Si quieres abrir cuenta en alguno, estos son los cuatro:
Binance
Bitget
Bybit
OKX
Divulgación de afiliados: algunos enlaces son de socios. Podemos ganar una comisión sin coste adicional para ti. Esto no es asesoramiento de inversión.
Préstamo, futuros, margen, Earn y Aave: en qué se diferencian
Hay otros productos donde aparecen «préstamo» o «liquidación». Se parecen en el nombre, pero hacen otra cosa.
Futuros. Ahí no pides dinero para sacarlo. Abres una posición con apalancamiento y te liquidan por el margen de mantenimiento, que se calcula de otra forma. Lo explicamos en por qué me liquidaron en futuros. En el préstamo de Binance no abres ninguna posición: solo debes USDT.
Margen. En el trading con margen también pides prestado. La diferencia es dónde queda el dinero. Lo prestado en margen se queda en la cuenta de margen para operar. El préstamo de Binance llega a tu cuenta spot y lo puedes retirar. Si operas con margen, lo explicamos en margen aislado o cruzado.
Earn. Es el lado contrario. En Earn tú prestas o depositas y cobras un interés. En el préstamo tú pides y pagas. Si lo que buscas es que tu cripto genere algo, lee qué es Crypto Earn. Un dato útil: si tu garantía estaba en Simple Earn Flexible, sigue generando ese rendimiento mientras está en el préstamo.
Aave y DeFi. En Aave también dejas garantía y pides stablecoins, pero sin exchange. Ahí no hablan de LTV para la liquidación. Usan el factor de salud (health factor): el valor de tu garantía ajustado por el umbral de liquidación de cada moneda, dividido por tu deuda. Si baja de 1, pueden liquidarte.
En Aave la liquidación también funciona distinto. No la hace la plataforma. La hace cualquier persona que pague parte de tu deuda y se lleve tu garantía con descuento. Ese descuento lo pierdes tú. Y suele liquidarse una parte, no todo. Además, el LTV máximo para pedir y el umbral de liquidación son dos números distintos. La tasa sube cuando mucha gente pide la misma moneda. Más sobre esto en qué es DeFi.
Pedir prestado para comprar más de la misma cripto
Hay gente que pide USDT con su BTC como garantía y con esos USDT compra más BTC. Te cuento qué pasa con los números. No es una recomendación ni para hacerlo ni para no hacerlo.
Sigamos con el ejemplo. Dejas 1 BTC, pides al 50 % y recibes 41.842 USDT. Con eso compras unos 0,5 BTC. Ahora tienes 1,5 BTC en total y debes 41.842 USDT.
Supongamos que BTC cae 30 %. Tu garantía vale menos y tu LTV sube a 71,4 %. Además, el BTC que compraste también vale 30 % menos. Sin el préstamo habrías perdido unos US$ 25.105 sobre 1 BTC. Con el préstamo pierdes unos US$ 37.658, porque la caída te pega sobre 1,5 BTC.
La deuda, en cambio, sigue igual: 41.842 USDT más intereses. La misma caída te pega dos veces. Una vez en tu garantía, que acerca la liquidación. Otra vez en lo que compraste. Si el precio sube pasa lo contrario, y por eso hay quien lo hace.
Si el BTC comprado también entra como garantía, el LTV queda más bajo. Pero todo sigue dependiendo del mismo precio. No hay una moneda distinta que compense la caída. En el trading con margen pasa algo muy parecido.
Mi opinión después de medir los préstamos de Binance
Medir esto me cambió la idea de dónde está el riesgo. Binance usa las mismas tres líneas para 115 monedas, desde BTC hasta monedas chicas. La línea es igual para todas. Lo que no es igual es cuánto se mueve cada una.
El dato que más me sorprendió fue el del tope. Si pedías el máximo en BTC, uno de cada tres días probados terminaba en liquidación en menos de un mes. Con LTV del 20 %, en cambio, ningún día de BTC llegó a la línea en tres meses. El interés, al lado de eso, es un tema menor.
¿A quién le sirve? A quien tiene cripto que piensa conservar y necesita USDT por un tiempo. También a quien no quiere vender y volver a comprar después. Si vas a pagar pronto, pedir puede salir más simple que vender y recomprar.
Lo que menos me convence es pedir prestado para comprar más de la misma moneda. Te expone dos veces a la misma caída, como se ve en los números de arriba. Y desconfío de cualquier oferta de préstamo sin garantía que te pide pagar algo primero.
También hay un argumento en contra del préstamo. Si necesitas mucho dinero y no sabes cuándo vas a devolverlo, vender una parte puede ser más simple. No te queda deuda ni una línea que vigilar. La decisión depende de tu caso, y con las tablas de arriba puedes hacer tu propia cuenta.
Una aclaración sobre este sitio. Algunos enlaces a exchanges de este artículo son enlaces de referido (afiliados): si te registras con ellos, podemos recibir una comisión. Eso no cambió ninguna de las cifras, que salen de datos públicos medidos el 7 de octubre de 2026.
Preguntas frecuentes
Siguiente: por qué te liquidan en futuros y cómo evitar que pase