USDT o USDC: cuál es más seguro · diferencias, canje y profundidad
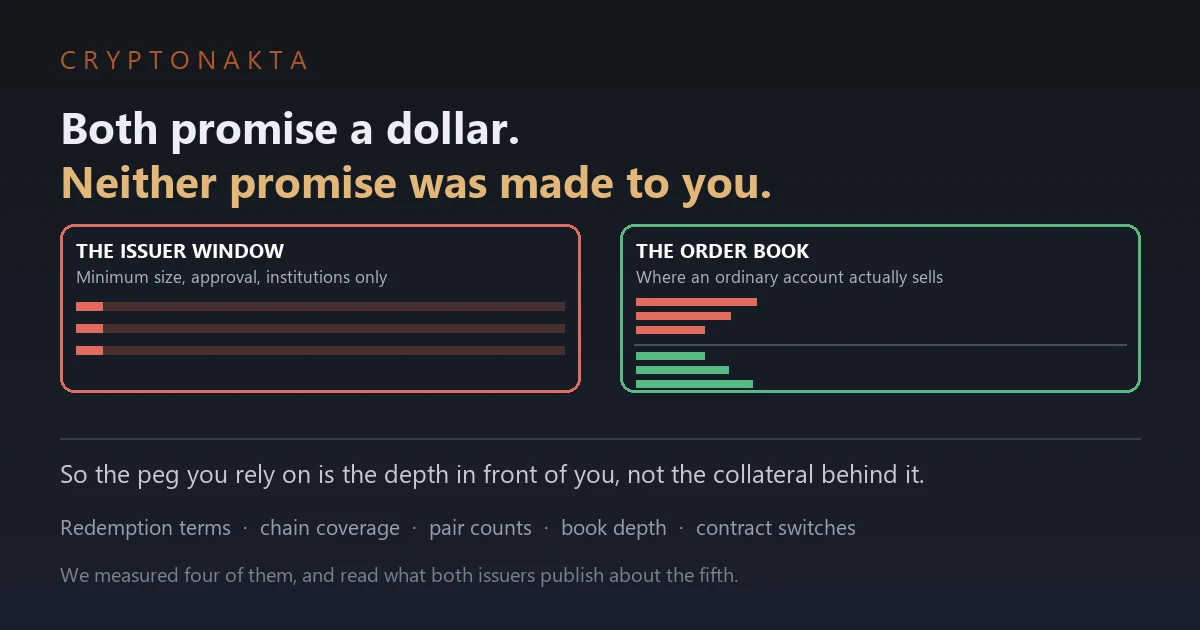
La promesa del dólar está escrita para instituciones, no para vos. Tu salida es el libro de órdenes, y en moneda local los dos pares no tienen la misma profundidad.
| Pregunta | Respuesta corta |
|---|---|
| ¿En qué se diferencian de verdad? | Distinta empresa emisora, distintas cadenas por debajo y distinta cantidad de gente esperando del otro lado cuando querés vender. |
| ¿Se cambian uno por uno? | No. En el momento en que medimos, los seis exchanges que miramos ponían uno de los dos por encima del otro. |
| ¿Cuál es más seguro? | Este artículo no te entrega un ganador. Separa la seguridad en tres capas y muestra cuál de las tres podés comprobar vos. |
| ¿El dólar no lo garantiza la empresa? | La ventanilla del emisor está hecha para instituciones. Una publica un importe mínimo y la otra dice en su propia página que no es para particulares. |
| ¿Y en pesos? | Ahí la diferencia se nota más. Hay monedas con par contra los dos y monedas con par contra uno solo, y la profundidad detrás no es igual. |
| ¿Importa la cadena? | Bastante. Uno de los dos casi no existe en una cadena barata por la que pasa muchísima transferencia diaria. |
1. Guardar dólares en el teléfono: qué estás comprando
2. El primer dato: no se cambian uno por uno
3. En moneda local la diferencia se nota más
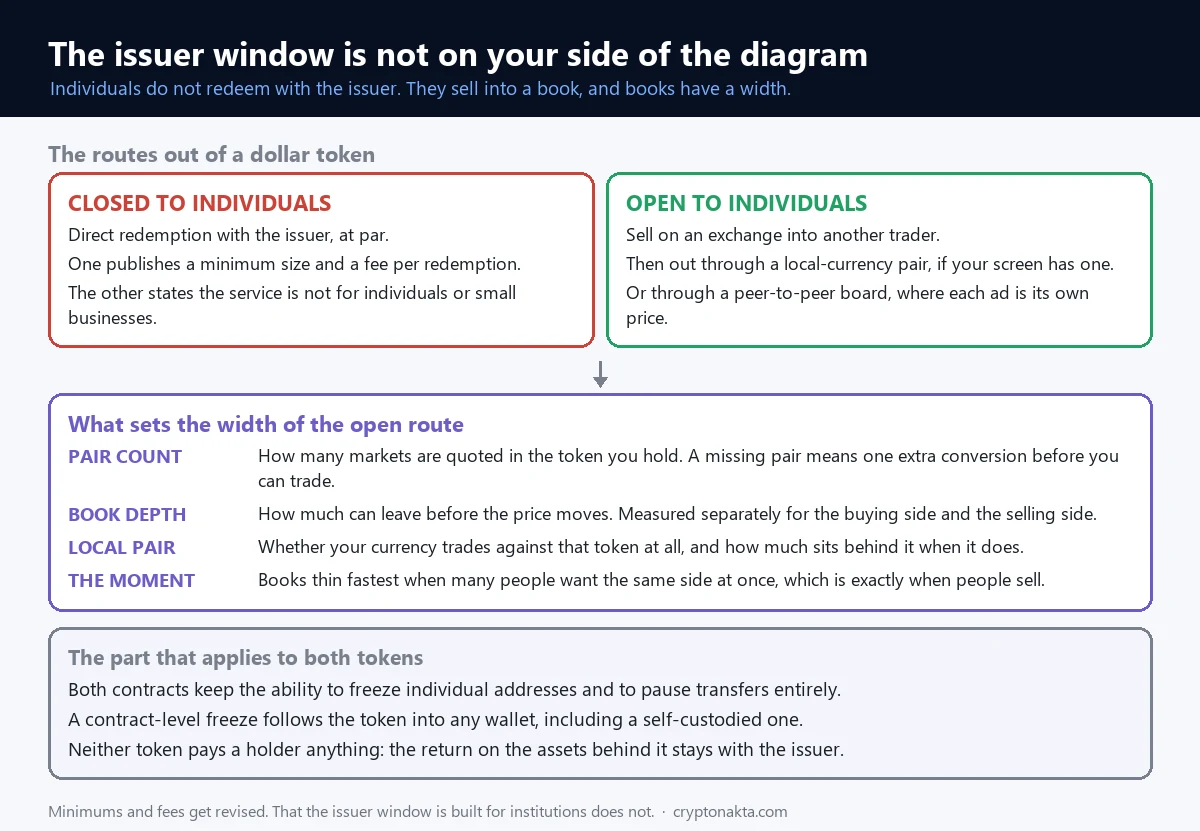
4. Quién puede canjear de verdad con la empresa
5. Entonces tu salida es el libro de órdenes
6. ¿Fue casualidad? Contamos los años
7. Las vías por abajo son distintas
8. Cuántos pares te deja cada exchange
9. Los dos contratos traen interruptor
10. Las dos veces que se rompieron, minuto a minuto
11. El minuto en que no pasó nada
12. Elegí por lo que vas a hacer, no por la marca
13. Cinco minutos en tu propia pantalla
Casi todas las comparaciones entre estas dos monedas te entregan un ganador en el primer párrafo. Esta arranca poniéndolas una contra la otra en la pantalla de un exchange, donde aparece algo que los veredictos se saltean: no se cambian uno por uno. Después medimos en moneda local, que es donde la diferencia se vuelve concreta.
1. Guardar dólares en el teléfono: qué estás comprando
Mucha gente en la región usa estas monedas como caja de ahorro en dólares. Se compran, se dejan quietas y se venden cuando hacen falta pesos.
Visto así, la pregunta de cuál conviene parece una pregunta sobre qué empresa es más seria. No lo es del todo.
Tres palabras, definidas una vez
Una stablecoin es un token que busca mantener un valor fijo en alguna moneda. Estas dos apuntan a un dólar estadounidense. Si el tema te resulta nuevo, arrancá por la explicación básica de stablecoins.
La paridad es ese objetivo. Estar anclado a un dólar quiere decir mantenerse cerca de un dólar. No quiere decir que esté clavado ahí.
Las reservas son los activos que la empresa dice tener detrás de los tokens que circulan. El reembolso es devolver los tokens a la empresa y recibir dólares. Vender en un exchange es otra cosa distinta: ahí se los pasás a otra persona.
Un par es la combinación de lo que comprás con aquello que usás para comprarlo. Comprar una de estas monedas con tu moneda local pasa en un par, y comprar bitcoin con ella pasa en otro. Si el par que necesitás no está en la pantalla, primero convertís y después operás.
Y aparece seguido la unidad pb, puntos básicos. Un pb es 0,01%. Las diferencias acá son tan chicas que escritas en porcentaje se vuelven una fila de ceros.
Lo que este artículo mide
Miramos el precio de uno contra el otro en seis exchanges al mismo tiempo. Contamos cuánto aguanta cada libro en los dos sentidos. Consultamos ocho contratos en ocho cadenas. Leímos lo que cada empresa publica sobre devolver dólares.
Con eso alcanza para separar la pregunta en partes que sí tienen respuesta.
2. El primer dato: no se cambian uno por uno
Abrí la pantalla de conversión y poné uno contra el otro. El número que aparece no es 1,0000.
Seis libros, el mismo instante
Tomamos la primera línea del libro en seis exchanges a la vez. La dirección fue la misma en todos. Eso es lo llamativo.
| Exchange | Si vendés USDC recibís | Si comprás USDC pagás | Distancia de 1,0000 |
|---|---|---|---|
| Binance | 1,00072 | 1,00073 | 7,2 pb |
| Bybit | 1,00070 | 1,00080 | 7,5 pb |
| OKX | 1,00070 | 1,00071 | 7,0 pb |
| KuCoin | 1,00060 | 1,00070 | 6,5 pb |
| Bitget | 1,00072 | 1,00073 | 7,2 pb |
| Gate | 1,00070 | 1,00080 | 7,5 pb |
Medido el 2026-09-17 15:54 UTC. Solo endpoints públicos, sin claves: seis libros de exchanges, ocho contratos de cadena y dos contratos de Ethereum consultados directamente. Son precios de primera línea en ese instante. Si volvés a medir, los dígitos cambian.
La distancia quedó entre 6,5 y 7,5 pb. Es decir, entre 0,065% y 0,075%. Poco, y a la vez parejo: seis lugares, seis veces el mismo signo.
Qué cuesta ir y volver
Supongamos que pasás diez mil dólares de uno al otro y después volvés. Comprás al número alto y vendés al bajo. Esa distancia se paga en cada tramo.
En el momento de la medición, ese hueco iba de 0,1 a 1,0 pb según el exchange. Encima va la comisión de operar, que se cobra en cada operación.
Para un cambio puntual es nada. El monto no es el punto del capítulo. El mercado no los está tratando como si fueran la misma cosa. Una diferencia de precio es la manera que tiene un mercado de decir que ve una diferencia.
Dos costos distintos
Uno es el diferencial entre el precio de compra y el de venta. Si tomás liquidez con una orden a mercado, lo pagás siempre.
El otro es la comisión del exchange. Depende de tu nivel y de si tu orden esperó en el libro o lo cruzó. Las órdenes que esperan suelen salir más baratas.
Un cambio cuesta un diferencial más una comisión. Si después lo deshacés, son dos de cada uno. Cambiar porque lo necesitás está bien. Ir y volver por costumbre es una pérdida lenta.
3. En moneda local la diferencia se nota más
Todo lo anterior pasa en pantallas en dólares. En moneda local el panorama cambia, y esta es la parte que casi nadie mide.
Primero: ¿existe el par?
No todas las monedas tienen par contra los dos. En el exchange cuya lista de pares con moneda fiduciaria pudimos leer entera, AED aparece contra uno de los dos y no contra el otro.
Esto no se discute en abstracto: se mira en tu propia pantalla, porque lo que ves depende de dónde estés y de qué exchange uses.
Segundo: cuánto aguanta ese par
Donde sí existen los dos pares, lo que hay detrás no es igual. Caminamos cada libro hasta que el precio se movía medio punto porcentual y sumamos cuánto entraba antes de eso.
Con esa misma banda, un lado resultó unas 5,9 veces más profundo en pesos argentinos y unas 6,1 veces en pesos mexicanos. En reales fue 2,0 veces y en liras turcas 36,6 veces.
Convertido a dólares con el precio medio de cada par para que las cifras se puedan comparar. Medido el 2026-09-17 15:54 UTC. Solo endpoints públicos, sin claves: seis libros de exchanges, ocho contratos de cadena y dos contratos de Ethereum consultados directamente.
Qué significa esto cuando vendés
Si vendés el equivalente a unos cientos de dólares, cualquiera de los dos pares te absorbe sin que notes nada.
La diferencia aparece con montos grandes y en los momentos en que mucha gente quiere hacer lo mismo a la vez. En el par más finito, el mismo monto empuja más el precio.
Y hay una consecuencia práctica: conviene mirar el par de tu moneda antes de elegir cuál de los dos comprar, no después. Elegir primero la moneda y descubrir después que el par está flaco te deja con una conversión extra.
Cuando no hay par en tu moneda
Queda la vía entre personas. Ahí el precio lo ponen los avisos y no un libro central, así que la comparación se hace de otra manera. El recorrido completo está en la guía de compra de USDT, y lo que pasa después del lado bancario está en el artículo sobre cuentas bloqueadas.
4. Quién puede canjear de verdad con la empresa
Volvamos a la idea de que la empresa te cambia el token por un dólar. Fuimos a leer las condiciones que cada una publica.
Lo que dicen las dos empresas sobre devolver dólares
| Condición | Emisor de USDT | Emisor de USDC |
|---|---|---|
| ¿Puede un particular canjear directo? | Solo con una cuenta aprobada y verificada; la página dice que la aprobación queda a criterio de la empresa | La página dice que el servicio de emisión y canje no está disponible para particulares ni para empresas chicas |
| Importe mínimo | 100.000 dólares | Lo describen como un servicio para exchanges, mesas institucionales y bancos |
| Costo de verificar la cuenta | 150 dólares | No aplica |
| Costo de canjear | El mayor entre 1.000 dólares y 0,1% | No aplica |
| ¿Puede suspenderse? | El documento de divulgación enumera casos en los que el canje puede demorarse o suspenderse | Lo que pudimos leer es la línea de arriba |
Leído el 2026-09-18 directamente en las páginas públicas de las dos empresas, y citado solo hasta donde pudimos leer.
Leé de nuevo la primera fila
Si tenés unos cientos de dólares en cualquiera de los dos, ninguna de las dos empresas es tu contraparte en la práctica. Una pone un piso muy por encima de tu saldo. La otra dice directamente que el servicio no es para vos.
No es un escándalo ni está escondido. Así está armado el producto. También es el dato que más peso tiene en toda la comparación, y casi nadie lo escribe.
¿Y entonces por qué el precio se queda en un dólar?
Porque hay otros que sí pueden usar esa ventanilla. Mesas grandes y exchanges pasan el mínimo sin problema.
Si el precio de mercado cae bastante por debajo de un dólar, comprar barato y canjear a la par deja de ser una opinión y pasa a ser una cuenta. Si el precio sube por encima, funciona al revés.
Ese movimiento empuja el precio de vuelta. Así que lo que sostiene tu saldo cerca de un dólar no es un acuerdo entre vos y la empresa. Es que alguien mucho más grande que vos tiene una ventanilla que vos no tenés.
Viene con una condición: esa ventanilla tiene que estar abierta y funcionando normal. Por eso importan las cláusulas de suspensión. El documento menciona un uso prohibido, una orden de un gobierno o de una autoridad, una cuenta con litigio o investigación en curso, o sospecha de fraude.
Cómo se están escribiendo las reglas alrededor de todo esto es otro tema y lo dejamos afuera. Está en la explicación de la ley estadounidense de stablecoins.
Lo que dice cada empresa sobre su divulgación
Del lado de USDC dicen que las tenencias de reserva se publican cada semana. Dicen también que una firma contable grande hace una revisión externa mensual. Describen la reserva como deuda pública de corto plazo y depósitos bancarios.
Del lado de USDT dicen que los informes de reservas salen cada trimestre con el informe de una firma contable independiente adjunto. Y que la cantidad en circulación se publica a diario.
O sea que la frecuencia es distinta. Semanal contra trimestral para las tenencias. Mensual contra trimestral para la revisión de afuera. Hasta ahí llega lo que verificamos leyendo.
Por qué no hay una tabla de porcentajes
De un lado pudimos leer la composición en la página. Del otro no.
Publicar el detalle de uno y un casillero vacío del otro se leería como un veredicto sobre el segundo. En realidad sería una afirmación sobre hasta dónde llegó nuestro navegador.
Por eso nos quedamos en el formato. Si la composición te importa para decidir, las dos empresas la publican ellas mismas y esa es la versión que conviene leer.
Tampoco pusimos una comparación de emisión total. Medimos ocho versiones, que son buena parte de cada token pero no todo. Un ranking hecho con un conteo parcial ordena nuestra medición, no el mercado.
5. Entonces tu salida es el libro de órdenes
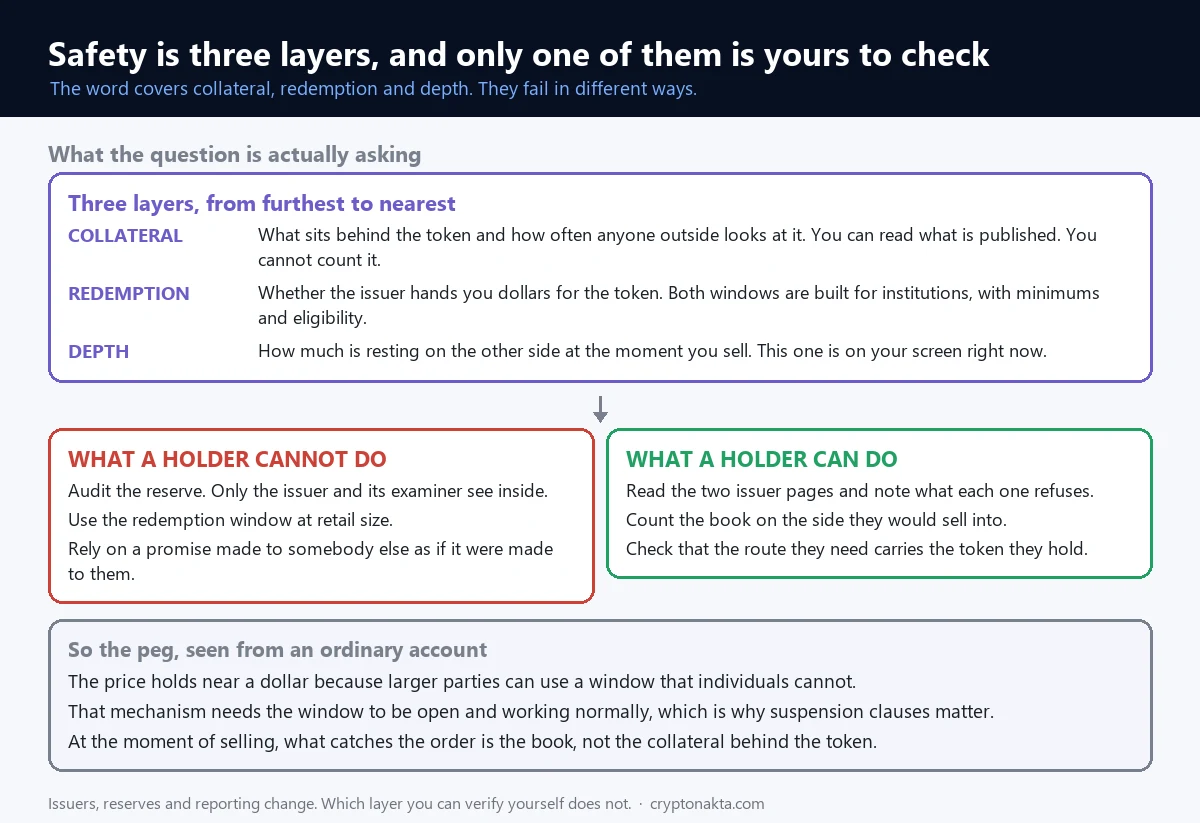
Juntando los dos capítulos anteriores, la pregunta cambia de forma. Ya no es si la garantía es buena, sino quién está del otro lado cuando yo quiero salir.
Vocabulario del libro, una sola vez
El libro de órdenes es la lista de órdenes de compra y venta que están esperando en cada precio. Cada exchange maneja el suyo.
La mejor compra es el precio más alto que alguien ofrece pagar ahora mismo. Si vendés en este segundo, vendés ahí. La mejor venta es el precio más bajo que alguien pide. El espacio entre las dos es el diferencial.
El recorrido por esos escalones está explicado paso a paso en el artículo sobre libro de órdenes y deslizamiento.
Tres capas, no una
La primera capa es la garantía: qué hay detrás y quién lo mira desde afuera. Podés leer lo que publican, nada más.
La segunda es el canje: si la ventanilla está abierta para vos. Ya vimos que no.
La tercera es la profundidad: cuánto hay esperando del otro lado en el momento en que vendés. Esta sí la podés ver ahora mismo en tu pantalla.
De las tres, la única que comprobás vos es la última. Por eso, para un particular, la paridad se parece menos a una promesa y más a cuánto dinero hay puesto del otro lado.
La medimos
| Exchange | Vendiendo USDC, dentro de 0,5% | Comprando USDC, dentro de 0,5% | Relación |
|---|---|---|---|
| Binance | 52,9 | 23,0 | 2,30× |
| Bybit | 30,7 | 17,2 | 1,79× |
| OKX | 10,6 | 15,6 | 0,68× |
| KuCoin | 4,2 | 2,7 | 1,52× |
| Bitget | 22,4 | 17,5 | 1,28× |
| Gate | 37,9 | 23,9 | 1,58× |
Cifras en millones de dólares. Medido el 2026-09-17 15:54 UTC. Solo endpoints públicos, sin claves: seis libros de exchanges, ocho contratos de cadena y dos contratos de Ethereum consultados directamente. Cada exchange limita cuántos escalones publica, así que no vimos la misma profundidad en todos.
Los dos sentidos no son espejo. Para montos de particular cualquiera de los dos alcanza y sobra. Lo que muestra la tabla no son las cifras absolutas sino que la profundidad tiene sentido, y el que importa es el sentido por el que vos salís.
Cómo contarlo vos mismo
Abrí el libro y mirá el lado de las compras. Multiplicá el primer precio por la cantidad de esa fila. Eso absorbe el primer escalón. Hacé lo mismo con la fila siguiente y sumá.
Seguí hasta que el precio quede medio punto por debajo del inicial. Si tu orden entra en las dos primeras filas, el precio que ves es más o menos el que vas a obtener.
6. ¿Fue casualidad? Contamos los años
Una foto sola no prueba nada. Un precio puede estar raro un minuto. Así que fuimos para atrás y contamos.
2.669 días de cierres
Tomamos las velas diarias de ese par desde 2018-12-15 hasta 2026-09-17. Son 2.669 días. En 39 de ellos el cierre quedó a más de 1% de 1,0000.
Ese es el primer dato honesto del artículo y va en contra del drama. Casi todos los días del registro, las dos monedas hicieron lo que tenían que hacer.
Pero de qué lado
Estar cerca de la paridad no es lo mismo que estar encima. Contamos los días que cerraron por encima de 1,0000, o sea con USDC más caro.
En los últimos 90 días, de 2026-06-20 a 2026-09-17, fueron 83 días. Eso es 92,2%, nueve de cada diez. La distancia promedio fue de 5,68 pb.
Si abrimos a un año, de 2025-09-18 a 2026-09-17, baja a 235 días. Es 64,4%, con un promedio de 2,49 pb.
O sea que la inclinación es reciente. Más atrás el par se cruzaba más seguido. Últimamente casi no.
Nos detenemos en la observación
Por qué existe esa inclinación es una pregunta sobre quién compró y vendió y con qué motivo. Eso no lo medimos. Ponerle una causa acá sería inventar.
Lo que el conteo sí sostiene es más chico. El mercado les pone precios distintos, y esa diferencia puede mantener una dirección durante meses.
7. Las vías por abajo son distintas
La otra diferencia estructural está abajo del capó: en qué cadenas vive cada token.
Le preguntamos a los contratos
Cada versión de un token es un contrato en alguna cadena. Un contrato te dice cuánto emitió si se lo preguntás. Preguntamos en ocho, con nodos públicos y sin ninguna clave.
| Cadena | Parte del USDT medido | Parte del USDC medido |
|---|---|---|
| Ethereum | 46,5% | 75,9% |
| Tron | 49,6% | 0,0% |
| Solana | 2,0% | 11,8% |
| Base | 0,0% | 6,5% |
| Arbitrum | 0,4% | 4,0% |
| Avalanche | 1,0% | 0,6% |
| Polygon | 0,4% | 0,9% |
| Optimism | 0,1% | 0,3% |
Medido el 2026-09-17 15:54 UTC. Solo endpoints públicos, sin claves: seis libros de exchanges, ocho contratos de cadena y dos contratos de Ethereum consultados directamente. Los porcentajes son sobre las ocho versiones que medimos. Los dos tokens también existen en cadenas fuera de esta lista.
Dos mapas distintos
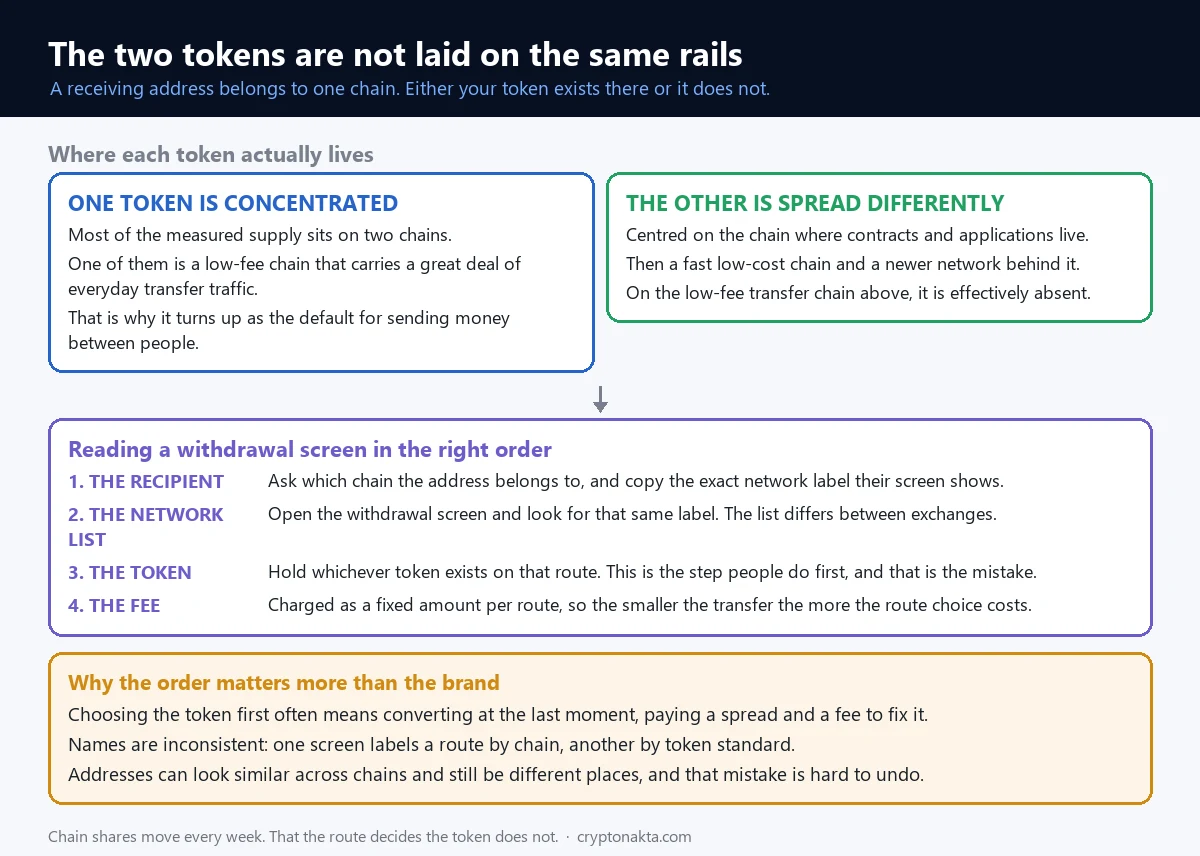
USDT está concentrado. Dos cadenas juntan el 96,1% de lo que medimos. USDC está centrado en Ethereum, con Solana y Base atrás.
Hay una celda que cambia decisiones. Por una cadena barata pasa una cantidad enorme de transferencias diarias, y USDC prácticamente no está ahí. Nuestra medición dio 0,00%.
Eso da vuelta el orden. No elegís la moneda y después buscás el camino. El camino elige la moneda, porque la dirección de quien recibe pertenece a una cadena y tu token está en ella o no está.
Cómo se ve en la pantalla de retiro
Elegís la moneda y el exchange te muestra una lista de redes. Esa lista es el conjunto de caminos que soporta, y cambia de un exchange a otro.
La red que elegís tiene que coincidir con la red de la dirección que recibe. Hay direcciones que se parecen entre cadenas y sin embargo son lugares distintos.
Los nombres tampoco son uniformes. Una pantalla usa el nombre de la cadena y otra el del estándar del token. Ante la duda, buscá la etiqueta exacta que muestra quien recibe.
La comisión también cambia según el camino, y se cobra como monto fijo, así que cuanto más chica la transferencia más pesa. Está desarmado en la comparación de redes de USDT y en el artículo sobre comisiones de red. Lo que cuesta mover entre exchanges está medido en este otro.
8. Cuántos pares te deja cada exchange
Dentro del exchange también hay diferencia. Cambia cuántas cosas podés comprar directo con lo que tenés.
Contamos los pares
| Exchange | Pares cotizados en USDT | Pares cotizados en USDC | Relación |
|---|---|---|---|
| Binance | 493 | 268 | 1,8× |
| Bybit | 395 | 85 | 4,7× |
| OKX | 406 | 292 | 1,4× |
| KuCoin | 835 | 58 | 14,4× |
Medido el 2026-09-17 15:54 UTC. Solo endpoints públicos, sin claves: seis libros de exchanges, ocho contratos de cadena y dos contratos de Ethereum consultados directamente. Contamos solo los pares abiertos a operar.
La diferencia entre lugares es grande. Va de alrededor de 1,4 a uno en el extremo bajo hasta más o menos 14,4 a uno en el alto. Las mismas dos monedas, muy distinto lugar en la góndola.
Por qué un par que falta cuesta plata
Supongamos que tenés la moneda que no cotiza contra lo que querés comprar. Primero convertís y después comprás. Es una operación extra.
Una operación extra es una comisión más y un paso más por el hueco del segundo capítulo. Es poca plata. Y no viene de nada propio de la moneda sino de cómo está armada la pantalla.
Si lo que estás eligiendo es el exchange y no la moneda, la lista de control para revisar un exchange es el artículo que va al lado de este.
9. Los dos contratos traen interruptor
Este capítulo es sobre algo que las dos comparten. No es un punto en contra de ninguna.
Llamamos a los contratos
Los dos tokens funcionan como contratos en Ethereum. Esos contratos exponen funciones que cualquiera puede consultar, y algunas muestran qué puede hacer la empresa emisora.
Una lista negra es una lista de direcciones cuyos tokens no se pueden mover. Ambos contratos mantienen la capacidad de administrar una.
| Lo que consultamos | Contrato de USDT | Contrato de USDC |
|---|---|---|
| ¿Está todo pausado ahora? | No | No |
| Quién puede pausarlo | Hay una dirección de propietario configurada | Hay una dirección dedicada a pausar |
| Congelar direcciones puntuales | Sí; al consultarlo aparecen direcciones efectivamente listadas | Sí, con una dirección administradora dedicada |
| Parámetro de comisión por transferencia | Existe en el contrato y hoy está en 0 | No existe ese parámetro |
Medido el 2026-09-17 15:54 UTC. Solo endpoints públicos, sin claves: seis libros de exchanges, ocho contratos de cadena y dos contratos de Ethereum consultados directamente. Valores leídos de nodos públicos en ese momento.
Qué significa en la práctica
Nada está pausado y el parámetro de comisión está en cero. No hay ninguna noticia acá. Lo que importa es la estructura.
Tener estos tokens en tu propia billetera, con tus propias claves, no los deja fuera del alcance del contrato. Una moneda cuyo registro no tiene administrador funciona distinto. Y esto vale igual para las dos.
El documento que leímos va más lejos. Dice que la empresa puede actuar para congelar tokens que están en billeteras externas de las que no tiene las claves. Menciona pedidos de autoridades policiales, de reguladores o de organismos de gobierno.
Cómo se ve un congelamiento desde adentro
El saldo se sigue viendo. No desaparece nada de la pantalla. Lo que falla es la transacción cuando querés mover.
Que un exchange te frene un retiro es otra cosa. Eso solo ata mientras tus monedas están en ese exchange. Un congelamiento a nivel contrato viaja con el token a cualquier billetera.
La capacidad se usa en los dos sentidos: también se han congelado fondos robados. Para quien tiene los tokens el punto no es aprobar ni asustarse, es precisión. Estos tokens llegan con un interruptor puesto, y lo tiene otro.
Los riesgos de dónde los guardás son otro asunto y están en qué pasa cuando un exchange quiebra.
10. Las dos veces que se rompieron, minuto a minuto
Las dos tuvieron su mala semana. Los registros son públicos, así que los abrimos minuto a minuto en vez de repetir titulares.
| Lo que contamos | El episodio de USDC | El episodio de USDT |
|---|---|---|
| Fecha | 2023-03-11 | 2022-05-11 |
| Hasta dónde llegó el precio | Bajó a 0,882 | El par saltó para el otro lado, lo que implica 0,251 |
| Minutos a más de 0,5% de la paridad | 4.813 | 843 |
| Vuelta adentro de 0,5% tras el extremo | 51,8 horas | 8 minutos |
Contado a partir de las velas de un minuto de un exchange. No medimos las causas, así que no las afirmamos.
Formas distintas, no notas distintas
Uno bajó hondo y se quedó ahí. Pasaron más de dos días entre el piso y la vuelta.
El otro fue un pico. El extremo fue más grande y se terminó en minutos.
Por qué contamos minutos y no el mínimo
El mínimo es el número que se cita, pero ahí operó muy poca gente. La mayoría atravesó las horas de alrededor decidiendo una y otra vez si vender a un precio que estaba mal.
4.813 minutos son casi tres días de eso. 843 minutos son una tarde. Son experiencias distintas del mismo tipo de evento.
Mirado todo junto
De 2.669 días, 39 cerraron a más de 1% de la paridad. Es más o menos 1,5%. Poco, en otras palabras.
La tabla está para mostrar una cosa: cuando pasa, las dos no se rompen igual. No está para sugerir que pasa seguido.
11. El minuto en que no pasó nada
Esos dos episodios tuvieron motivos detrás. Los dos que siguen, no.
Un minuto del 2021-12-04
Dentro de un solo minuto el precio marcó 0,20 y cerró ese mismo minuto en 0,9982. Hubo 1.678 operaciones adentro.
¿Se estaba cayendo el mercado entero? Bajamos bitcoin para los noventa minutos de cada lado. La caída en esa ventana fue de 2,25%. Una tarde cualquiera.
Y otra vez el 2024-01-03
Mínimo de 0,76 y cierre del mismo minuto en 0,9979. Acá el mercado sí se estaba moviendo: bitcoin cayó 9,69% en la misma ventana, con 25.932 operaciones en ese minuto.
Este es el argumento del artículo, en dos marcas
Esos días no pasó nada en ninguna de las dos empresas. No desapareció ninguna reserva. Y sin embargo un token que vale un dólar se operó a una fracción y volvió a estar bien antes de que terminara el minuto.
Una orden que dice vendé ya, al precio que sea se lleva la mejor compra, después la siguiente, después la otra. Cuando llegan muchas juntas, las filas de arriba se vacían. Lo que quede abajo es donde se hace la operación.
Por eso la paridad, desde donde estás parado, no es una promesa. Es la profundidad del libro en el momento en que apretás vender.
¿Quién vende a veinte centavos?
Casi nadie a propósito. Esas marcas suelen ser instrucciones que estaban esperando y se disparan solas. Una orden de protección dejada en 0,99. Una posición apalancada que se cierra automáticamente.
Se cumple la condición, la orden sale a mercado y si el libro está finito en ese instante se ejecuta mucho más abajo de lo que cualquiera esperaba.
Una orden con precio límite no se habría ejecutado ahí. Esa es la versión práctica de todo este capítulo y el motivo de el artículo sobre tipos de orden.
12. Elegí por lo que vas a hacer, no por la marca
Nada de lo anterior termina en «comprá esta». Termina en otra primera pregunta: ¿para qué la vas a usar?
Si nunca sale del exchange
Mirá en cuál de las dos están cotizados los mercados que usás. Si lo que operás tiene par contra las dos, da bastante igual. Quedate con la que te salga más barato usar ahí.
Si la vas a mandar a algún lado
Decide quien recibe. Primero la cadena, después confirmás la etiqueta exacta de la red en su pantalla, y recién ahí elegís el token que existe en ese camino.
Si la usás como ahorro en dólares
Mirá la profundidad del par por el que pensás vender, y mirá también a qué precio entrás respecto de 1,0000. Comprar a un precio y salir a otro más bajo es un costo real aunque sea chico. Y no hay rendimiento que lo compense: estos tokens no te pagan nada por tenerlos.
Si el monto es grande
Ahí la profundidad deja de ser un dato de color y pasa a ser tu precio de ejecución. Contá el libro en vez de leer la primera línea. Partí la orden. Mirá más de un exchange.
Cuánto se separan los exchanges en el mismo instante está medido en el artículo sobre diferencias de precio, y las comisiones que se apilan encima están en este otro.
Dos cosas te siguen en cualquier caso. La ventanilla del emisor no es para particulares, y los dos contratos conservan la capacidad de congelar.
Binance
OKX
Bybit
Divulgación de afiliados: algunos enlaces son de socios. Podemos ganar una comisión sin coste adicional para ti. Esto no es asesoramiento de inversión.
13. Cinco minutos en tu propia pantalla
Cinco minutos, tu pantalla, sin tener que creerle a nadie.
1. Ponelos uno contra el otro
Buscá el par que cotiza uno contra el otro y leé la mejor compra y la mejor venta. Fijate a qué distancia está de 1,0000 y qué ancho tiene el diferencial.
2. Buscá el par por el que vas a vender
Si pensás salir a tu moneda, fijate si esa moneda tiene par contra las dos en tu exchange. Compará el volumen de las últimas horas detrás de cada uno.
3. Contá tu propio monto dentro del libro
Abrí el libro, tomá el lado de las compras y multiplicá precio por cantidad fila por fila hasta llegar a lo que vos venderías. Si terminás en las primeras filas, el precio que ves es más o menos el tuyo.
4. Mirá el camino antes que el token
Mirá la lista de redes de la pantalla de retiro y la red que espera quien recibe. Si esa combinación no está, ese token no puede ir por ahí.
5. Mandá uno chico primero
Para cualquier camino que no usaste antes, mandá poco y confirmá que llegó. Pagás dos veces la comisión fija y te evitás una transferencia que aterriza donde no la podés tocar.
Cómo lo miro yo
Dejé de tratarlo como una pregunta sobre dos empresas. Las tres capas no pesan igual: la primera no la puedo auditar, para la segunda no califico, y la tercera está en mi pantalla ahora mismo con un número al lado.
Así que la versión honesta de «cuál es más segura» es más chica. ¿Cuál tiene más profundidad en el lugar donde yo realmente vendo, y mi camino está hecho con esa? Esa respuesta cambia según el país, el exchange y la cadena.
Dónde se detiene este artículo
Se detiene en medir. No te dice qué comprar y tampoco sugiere operar el hueco entre las dos. Esa cuenta está hecha, con números, en el artículo sobre diferencias de precio, y las comisiones suelen llegar primero.
Preguntas frecuentes
Siguiente: cómo se llena un libro de órdenes y por qué las órdenes grandes pagan más