Empréstimo cripto | juros do empréstimo Binance, liquidação, como pagar
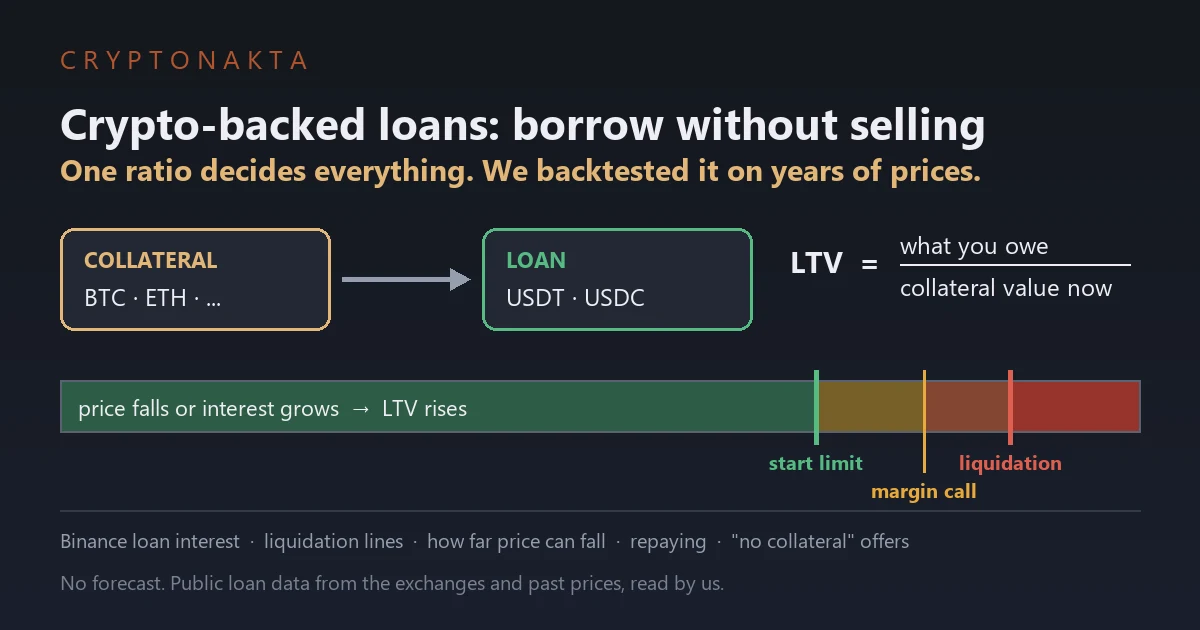
Não, você não precisa vender seu bitcoin para ter dinheiro na mão. Dá para deixar a cripto como garantia numa corretora e pegar USDT emprestado. Se o preço subir depois, a moeda continua sua. Isso é o empréstimo cripto.
Tudo depende de um número só, o LTV. Se o preço cair demais, a corretora vende parte da garantia para quitar a dívida. Em outubro de 2026, baixei os dados públicos de empréstimo da Binance e de outras corretoras. Depois usei os preços diários de seis moedas para ver quantas vezes um empréstimo teria sido liquidado.
Tópicos (14)
Empréstimo cripto: como funciona (e por que não é consignado)Empréstimo na Binance vale a pena? Depende de quanto você pegaO que é LTV e quanto dá para pegar com 1 BTCAs três linhas da Binance: LTV inicial, chamada de margem e liquidaçãoQuanto o bitcoin pode cair até a liquidação?Quanto custam os juros do empréstimo na BinanceComo pegar e como pagar o empréstimo na BinanceChegou a chamada de margem. E agora?Pegar empréstimo para comprar mais bitcoinSe você tivesse pegado emprestado em qualquer dia do passadoBitget, Gate, Bybit e OKX: cada corretora conta de um jeitoEmpréstimo cripto sem garantia existe?O que muda na Aave, nos futuros e no EarnMinha opinião
 Ver em tamanho maior ↗
Empréstimo cripto: como funciona (e por que não é consignado)
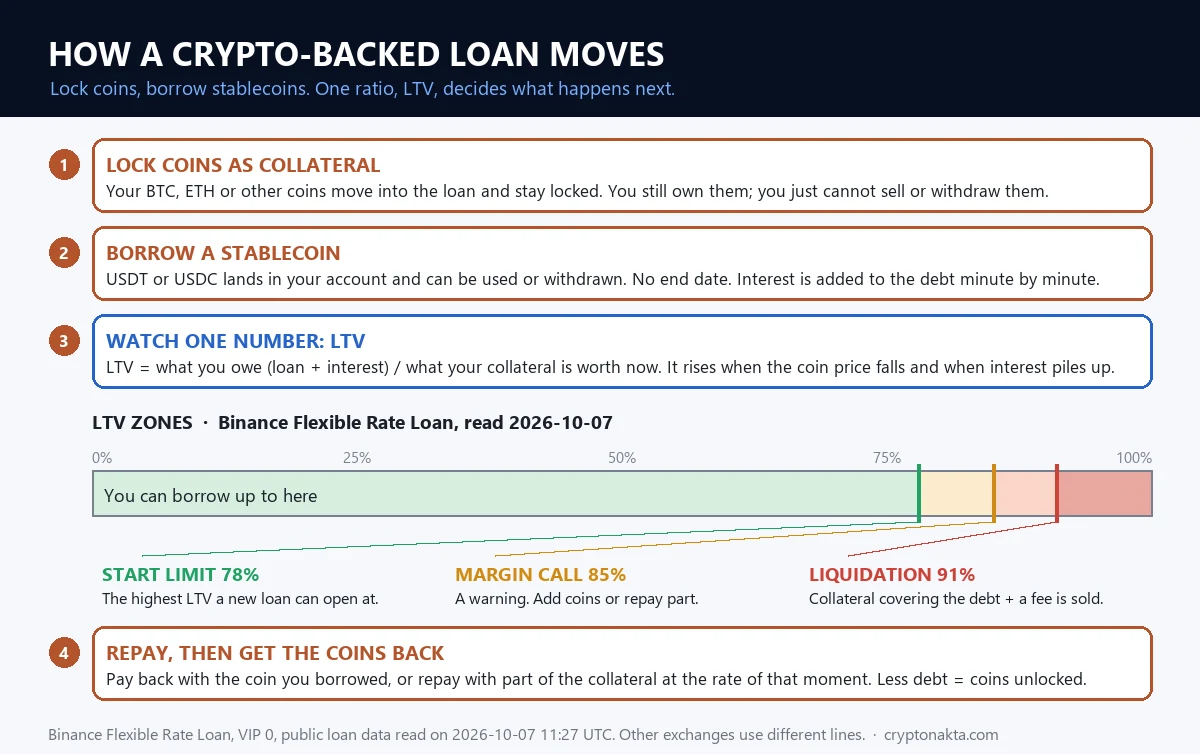
Funciona assim. Você deposita uma moeda numa corretora, como BTC ou ETH, e ela fica presa como garantia. Garantia, ou colateral, é o que a corretora segura enquanto você estiver devendo. Em troca, você pega outra moeda emprestada. Quase sempre é USDT ou USDC, as stablecoins que acompanham o dólar.
No Brasil, empréstimo com garantia lembra consignado ou penhor de joias na Caixa. Aqui não tem nada disso. Ninguém olha seu holerite nem seu score. A corretora só olha quanto vale a cripto que você deixou com ela.
A moeda da garantia continua sendo sua. Ela não foi vendida. Se o bitcoin subir enquanto o empréstimo está aberto, a alta é sua. Você paga o que deve, recebe o bitcoin de volta e ele vale mais do que antes.
Com a dívida é diferente. Ela fica na moeda que você pegou. Pegou 1.000 USDT? Deve 1.000 USDT mais os juros. Se o bitcoin cair, a quantidade de USDT que você deve não diminui. É daí que vem quase todo o risco.
Na Binance, o produto do dia a dia se chama Empréstimo com taxa flexível. Ele não tem data de vencimento. Você paga quando quiser, então não existe atraso. Os juros entram na dívida a cada minuto.
O valor emprestado cai na sua conta Spot. Dali você pode negociar, aplicar em outro produto ou sacar. A Binance não pergunta para que é o dinheiro.
A Binance tem outros empréstimos, mas são para outro público. O de taxa fixa pede no mínimo o equivalente a 50 mil dólares. O VIP é só para contas VIP. O Lite Loan tem prazo fixo de 30 dias e cobra uma taxa única na entrada. Este texto fala do Empréstimo com taxa flexível, que é o que um usuário comum usa.
Por que alguém faz isso em vez de vender? Porque quer continuar com a moeda. Às vezes a pessoa precisa de dinheiro para uma conta, uma reforma ou uma viagem. Ela não quer abrir mão do bitcoin que juntou por anos. O empréstimo resolve o dinheiro de agora sem mexer na quantidade de moedas.
Outro detalhe da tela de empréstimos da Binance: todos os produtos ali pedem cripto como garantia. Não existe na tela um empréstimo pessoal sem garantia. Guarde isso para quando alguém oferecer empréstimo cripto sem garantia.
CRYPTONAKTACadastre-se com vantagem →Link de afiliadoEmpréstimo na Binance vale a pena? Depende de quanto você pega
Depende de um número: quanto você pega em relação ao valor da garantia. Esse número se chama LTV, e ele decide quase tudo. Juros, corretora e moeda vêm depois.
Pegando o máximo que a Binance libera, uma queda de 14,3% no preço já leva à liquidação. O bitcoin já caiu isso em poucas semanas várias vezes. No meu teste com preços passados, 33,5% dos empréstimos chegaram à liquidação em até 30 dias. É um em cada três.
Pegando pouco, a história muda. Com LTV de 20%, o bitcoin precisa cair 78% para chegar à liquidação. No mesmo teste, quase nenhum empréstimo chegou lá em 90 dias. Arredondando, dá 0%. O teste foi feito em 7 de outubro de 2026.
Os juros pesam menos do que parece. Na medição, 1.000 USDT emprestados por 30 dias custavam 4,12 USDT. O que decide se o empréstimo termina bem é o preço da garantia. Os juros só começam a pesar quando o empréstimo fica aberto por muitos meses.
Então, para quem faz sentido? Para quem quer manter a cripto e precisa de USDT por um tempo. Para quem pega bem menos do que o limite. Para quem tem como pôr mais garantia ou pagar uma parte se o preço cair.
Fica mais arriscado para quem pega o máximo e não acompanha o LTV. E para quem usa o dinheiro para comprar mais da mesma moeda.
O que é LTV e quanto dá para pegar com 1 BTC
LTV vem do inglês loan-to-value. É a dívida dividida pelo valor da garantia, em porcentagem. Se você deixou US$ 1.000 em cripto e deve US$ 500, o LTV é 50%.
Na Binance, a dívida já inclui os juros acumulados. O valor da garantia é calculado pelo preço de índice. É o preço de referência que a corretora calcula para cada moeda. Não achei a fórmula exata desse índice, então não sei dizer quanto ele pode se afastar do preço que você vê no gráfico.
O LTV sobe de dois jeitos. O primeiro é a queda do preço da garantia. O segundo é menos óbvio: o LTV também sobe com o preço parado, porque os juros entram na dívida.
Vamos ao bitcoin. Na hora da medição, em 7 de outubro de 2026, 1 BTC valia US$ 83.684. Com LTV de 50%, você recebe US$ 41.842. Se o bitcoin cair 20% depois disso, o LTV sobe para 62,5%. A dívida não mudou. Só a garantia encolheu.
| LTV ao pegar | Você recebe | Chamada de margem com o BTC em | Liquidação com o BTC em |
|---|---|---|---|
| 20% | US$ 16.737 | US$ 19.690 | US$ 18.392 |
| 30% | US$ 25.105 | US$ 29.536 | US$ 27.588 |
| 50% | US$ 41.842 | US$ 49.226 | US$ 45.980 |
| 78% | US$ 65.274 | US$ 76.792 | US$ 71.729 |
Repare na última linha. Com LTV de 78%, a chamada de margem chega com o bitcoin em US$ 76.792. A liquidação vem em US$ 71.729. Isso fica só 14,3% abaixo do preço do dia.
Na linha de 20%, a liquidação só vem com o bitcoin em US$ 18.392. Você recebe bem menos, mas o preço tem muito mais espaço para cair. É essa troca que você escolhe quando define o valor.
As três linhas da Binance: LTV inicial, chamada de margem e liquidação
Em 7 de outubro de 2026, baixei os dados que a própria página de empréstimos da Binance usa. Fiz isso duas vezes no mesmo dia, e os números bateram. A Binance trabalha com três linhas de LTV. As 115 moedas aceitas como garantia usavam as mesmas três, do bitcoin às moedas menores da lista.
LTV inicial é o máximo que você pode pegar no começo. Na medição, era 78%. Com US$ 1.000 em garantia, dá para pegar até US$ 780. Ele também vale depois: você só consegue tirar garantia se o LTV continuar abaixo dessa linha.
Chamada de margem é o aviso de que o LTV ficou alto. É o famoso margin call. Na Binance, ela vem em 85%. O aviso chega por mensagem no site, e-mail e SMS. A própria Binance diz que não garante a entrega.
Liquidação é quando a corretora usa a sua garantia para quitar a dívida. A linha é 91%. Nesse ponto, a Binance quita a dívida inteira daquele empréstimo de uma vez. Ela cobra uma taxa de 2% sobre o valor emprestado, descontada da garantia. O que sobra fica na sua conta Earn.
| Linha | LTV | O que acontece |
|---|---|---|
| LTV inicial | 78% | É o máximo que você pega no começo. Também é o limite para tirar garantia depois. |
| Chamada de margem | 85% | Aviso por mensagem no site, e-mail e SMS. Dá para pôr mais garantia ou pagar uma parte. |
| Liquidação | 91% | A dívida inteira é quitada com a garantia, mais uma taxa de 2% sobre o valor emprestado. O que sobra fica na conta Earn. |
Fiz a conta do que sobra. Imagine a liquidação exatamente em 91%. Nesse momento, 92,8% do valor da garantia vai embora. Sobram só 7,2%. A corretora vende garantia no valor da dívida mais a taxa. Se o preço voltar depois, a parte vendida não volta para você.
Durante a liquidação, não dá para ajustar o LTV nem pagar. Por isso, qualquer reação tem que vir antes, entre a chamada de margem e a liquidação.
Um cuidado com esses números. No FAQ, a Binance escreve que a chamada de margem é de 85% no momento. Ou seja, pode mudar. O LTV inicial nem aparece com número no FAQ. O valor de 78% é o que eu medi. Confira as três linhas na sua tela antes de pegar.
Quanto o bitcoin pode cair até a liquidação?
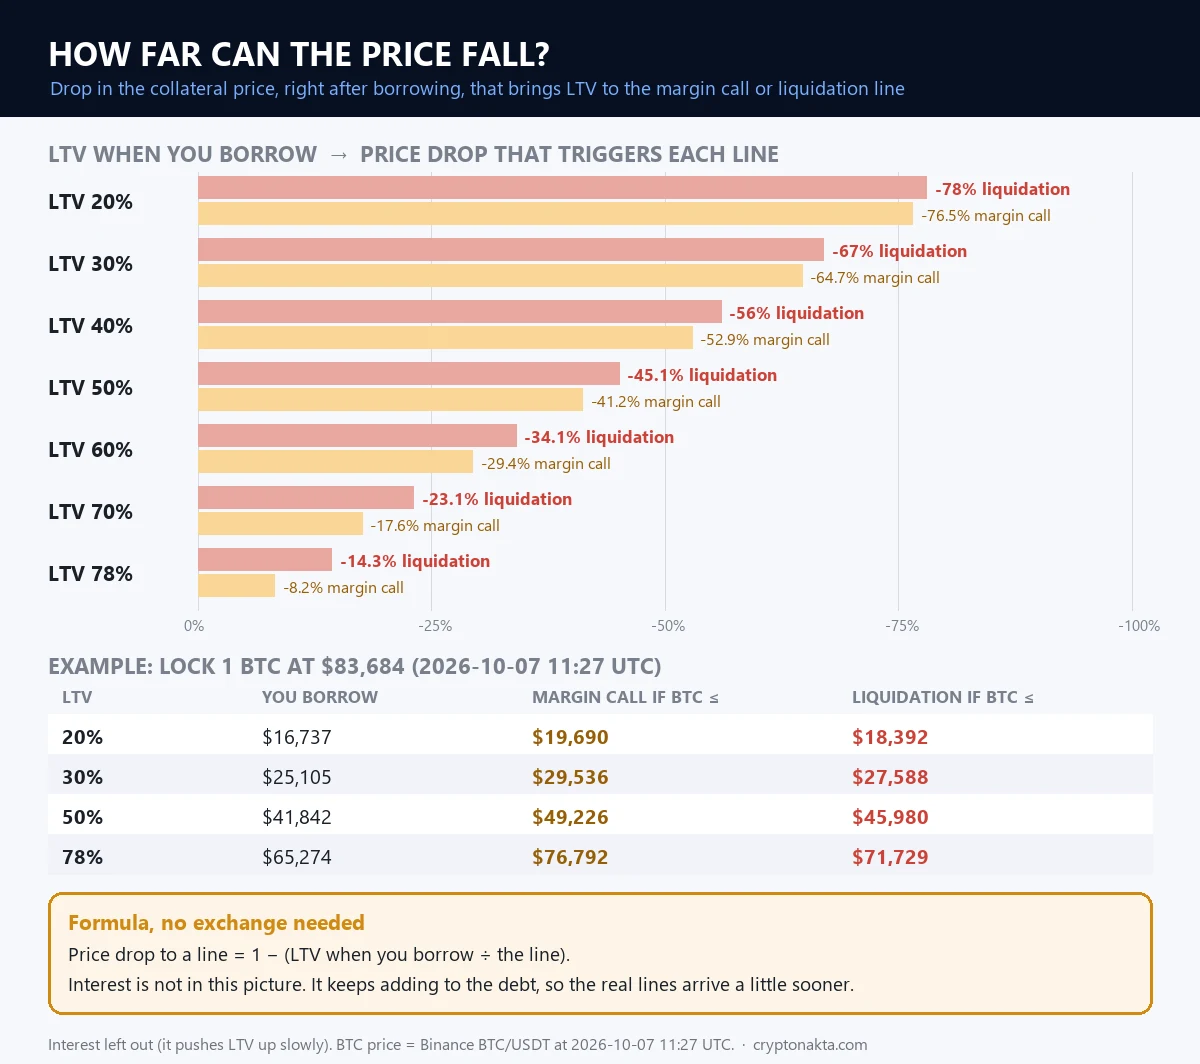
Dá para calcular sozinho. A queda até uma linha é 1 − (LTV com que você pegou ÷ LTV da linha). Pegou com 50% e a liquidação é em 91%? Faça 1 − 50 ÷ 91. O resultado é 45,1%. É quanto o preço da garantia pode cair antes da liquidação.
A tabela usa as linhas da Binance medidas em 7 de outubro de 2026. Ela não conta os juros.
| LTV ao pegar | Queda até a chamada de margem | Queda até a liquidação |
|---|---|---|
| 10% | −88,2% | −89% |
| 20% | −76,5% | −78% |
| 25% | −70,6% | −72,5% |
| 30% | −64,7% | −67% |
| 40% | −52,9% | −56% |
| 50% | −41,2% | −45,1% |
| 60% | −29,4% | −34,1% |
| 70% | −17,6% | −23,1% |
| 78% | −8,2% | −14,3% |
Com os juros, a linha chega um pouco antes. A dívida cresce devagar, então a queda que o empréstimo aguenta encolhe um pouco a cada dia. Com o USDT a 5,01% ao ano na medição, a diferença em um mês é pequena. Em um ano, ela pesa mais.
Agora o exemplo com bitcoin, no preço da medição. Com 1 BTC a US$ 83.684 e LTV de 78%, você recebe US$ 65.274. A chamada de margem vem com o BTC em US$ 76.792. A liquidação vem em US$ 71.729.
Com LTV de 30%, você recebe US$ 25.105. A liquidação só chega com o BTC em US$ 27.588. É a mesma moeda e o mesmo dia. Muda só o quanto você pegou.
Repare também na distância entre o aviso e a liquidação. Ela não depende do LTV com que você pegou: são sempre 6,6% de queda no preço. Se o aviso chegar de madrugada, o espaço para reagir é curto.
 Ver em tamanho maior ↗
Quanto custam os juros do empréstimo na Binance
O Empréstimo com taxa flexível tem juros variáveis. Taxa flexível quer dizer isso: a taxa muda o tempo todo, e a Binance atualiza a cada minuto. Cada moeda que você pega tem a sua própria taxa.
Em 7 de outubro de 2026, medi a taxa anual de algumas moedas. Também baixei o histórico diário dos últimos 90 dias para as quatro mais usadas. Medi como conta comum, sem nível VIP.
| Moeda que você pega | Taxa anual na medição | Menor / mediana / maior em 90 dias |
|---|---|---|
| USDT | 5,01% | 3,69% / 4,74% / 5,65% |
| USDC | 5,26% | 4,53% / 5,62% / 7,19% |
| BTC | 0,50% | 0,50% / 0,51% / 0,54% |
| ETH | 2,35% | 2,27% / 2,39% / 3,03% |
| SOL | 5,72% | não baixei o histórico |
| XRP | 4% | não baixei o histórico |
Essas são as taxas do dia da medição. A taxa que vale para você é a que aparece na tela no momento em que você pega. Ela continua mudando enquanto o empréstimo está aberto.
Repare que pegar BTC emprestado custa bem menos que pegar USDT. Só que BTC emprestado não paga conta. Para gastar, o que interessa é dólar digital, e aí a taxa do USDT ou do USDC é a que conta.
Agora o custo em dinheiro. Usei 1.000 USDT como exemplo e apliquei a taxa da medição.
| Prazo | Juros |
|---|---|
| 1 dia | 0,137 USDT |
| 30 dias | 4,12 USDT |
| 90 dias | 12,36 USDT |
| 1 ano | 50,11 USDT |
| 30 dias, com a menor taxa dos últimos 90 dias | 3,03 USDT |
| 30 dias, com a maior taxa dos últimos 90 dias | 4,64 USDT |
A Binance soma os juros à dívida a cada minuto. Isso é juro sobre juro. Refiz a conta desse jeito e quase nada mudou. Em 30 dias deu 4,13 USDT. Em um ano deu 51,38 USDT.
Compare com o preço da garantia. Uma queda de 10% no bitcoin mexe no LTV muito mais do que um mês de juros. Os juros só fazem diferença grande se o empréstimo fica aberto por muito tempo.
Os juros também mexem no LTV. Digamos que você pegue com LTV de 50% e o preço fique parado por um ano. Com a taxa do USDT da medição, a dívida cresce 5,01% nesse tempo. O LTV vai para cerca de 52,5%. É pouco. Ainda assim, é um passo na direção da chamada de margem.
O FAQ da Binance não diz se a taxa muda por nível VIP. A região e o nível VIP da conta podem mudar os produtos e os juros que aparecem. Antes de pegar, confira na sua própria tela de empréstimo.
Um ponto a favor. Se a moeda da garantia estava no Simple Earn Flexível, ela continua rendendo enquanto está presa. O rendimento entra como mais moeda na própria garantia. O que é o Earn e como ele paga juros está em outro texto.
Como pegar e como pagar o empréstimo na Binance
Pegar é rápido. Na tela de empréstimos, escolha o Empréstimo com taxa flexível. Escolha a moeda que você quer pegar e a que vai deixar como garantia. Digite o valor. A tela mostra o LTV antes de você confirmar.
O mínimo é o equivalente a 1 dólar. Cada moeda tem um máximo próprio, que a Binance muda de tempos em tempos. Se ainda não tem conta, o cadastro na Binance com código de indicação está explicado em outro texto.
Faça a conta antes de digitar. Se você tem US$ 2.000 em BTC e precisa de US$ 500, o LTV fica em 25%. Pela tabela de queda, o preço poderia cair 72,5% até a liquidação. Se precisar de US$ 1.000, o LTV vai para 50%. Aí a queda que o empréstimo aguenta cai para 45,1%.
A tela deixa você ir até o LTV inicial. Ninguém é obrigado a usar tudo. Escolha o valor olhando a tabela de queda lá de cima. Pense em quanto o preço pode cair sem você precisar mexer em nada.
O dinheiro cai na conta Spot na hora. Cada empréstimo fica separado na Binance. Cada par de garantia e dívida tem o seu próprio LTV, e um não mexe no outro.
Para pagar, há dois jeitos. Os dois ficam na lista de empréstimos em andamento (Ongoing Orders), no botão Repay.
O primeiro é pagar com a moeda que você pegou. Pegou USDT, devolve USDT. Se você já gastou os USDT, precisa comprar de novo. No Brasil, dá para comprar USDT com Pix e mandar para a conta Spot.
O segundo é pagar com a garantia. A Binance troca parte da sua garantia e quita a dívida com ela. A troca sai pela cotação do momento do pagamento, que pode ser diferente do preço no Spot. Feito pela tela, esse pagamento não cobra a taxa de liquidação. Não achei a taxa exata dessa troca nos documentos da Binance.
Também dá para pagar só uma parte. A dívida diminui, o LTV cai e parte da garantia é liberada. A garantia só sai se o LTV depois do pagamento ficar abaixo do LTV inicial. Se quiser deixar tudo lá, marque a opção de manter a garantia na ordem (Keep the collateral in the order). Aí o pagamento só baixa o LTV.
| Jeito | Como funciona | O que olhar |
|---|---|---|
| Com a moeda que você pegou | Pegou USDT, devolve USDT | Os USDT precisam estar na conta Spot |
| Com a garantia | A Binance troca parte da garantia e quita a dívida | Usa a cotação do momento, que pode ser diferente da do Spot. Pela tela, sem taxa de liquidação |
| Só uma parte | A dívida diminui e o LTV cai | A garantia só é liberada se o LTV ficar abaixo do LTV inicial |
| Antes da hora | Pode pagar quando quiser, porque não há vencimento | Não achei menção a taxa por pagar antes nos documentos da Binance |
Quando você paga tudo, a garantia volta inteira. Ela volta na mesma quantidade de moedas que você deixou, valha o que valer no dia. É aqui que o empréstimo mostra a vantagem: se o preço subiu, a alta ficou com você.
Chegou a chamada de margem. E agora?
A chamada de margem chega quando o LTV bate 85%. A Binance avisa por mensagem no site, e-mail e SMS. Não conte só com isso. A Binance não garante que o aviso chegue. Notificação no app nem aparece entre os canais citados no FAQ.
Daqui até a liquidação faltam 6,6% de queda no preço. É pouco. Você tem três caminhos.
| O que fazer | O que acontece com o LTV | Onde fica na Binance |
|---|---|---|
| Pôr mais garantia | Cai na hora | Empréstimos em andamento (Ongoing Orders), botão Adjust LTV |
| Pagar uma parte da dívida | Cai na hora | Mesma lista, botão Repay, com USDT ou com a garantia |
| Não fazer nada | Se o preço cair mais 6,6%, chega a 91% | A dívida é quitada com a garantia, mais a taxa de 2% |
Um exemplo com o bitcoin da medição. Você deixou 1 BTC e pegou US$ 41.842, com LTV de 50%. O aviso chega com o BTC em US$ 49.226. A liquidação vem em US$ 45.980. Entre um e outro há só US$ 3.246 de distância no preço.
Quanto de garantia pôr? A conta é a mesma do LTV. Para sair de 85% e voltar a 50%, a garantia precisa ficar 70% maior. Se o preço continuar caindo depois, o LTV volta a subir a partir desse novo ponto.
Pagar uma parte também resolve. Com USDT, você mantém toda a garantia. Com a própria garantia, você baixa o LTV sem pôr dinheiro novo. Em troca, fica com menos da moeda que queria guardar.
Não fazer nada também é uma escolha. O preço pode voltar a subir, e aí nada acontece. Se cair mais 6,6%, a Binance quita a dívida com a garantia e cobra a taxa de 2%.
O mais simples é não depender do aviso. Na lista de empréstimos em andamento dá para ver e ajustar cada empréstimo. Quem pega com LTV baixo quase nunca precisa abrir essa lista com pressa.
Pegar empréstimo para comprar mais bitcoin
Tem gente que faz assim. Deixa BTC como garantia, pega USDT e compra mais BTC. Dá para fazer, porque o dinheiro cai no Spot sem restrição. O problema aparece na queda.
Se o bitcoin cair, a garantia vale menos e o LTV sobe. Ao mesmo tempo, o bitcoin comprado com o empréstimo também vale menos. A dívida em USDT continua igual. O mesmo movimento de preço pesa duas vezes.
Um exemplo. Você deixa 1 BTC, pega com LTV de 50% e compra mais BTC com o valor. A liquidação chega se o bitcoin cair 45,1%. O BTC que você comprou caiu o mesmo tanto. Ele não entra na conta do empréstimo, a não ser que você também o deposite como garantia.
Na prática, é alavancagem. Você fica com mais bitcoin e com uma dívida em dólar. Na alta, o ganho é maior. Na queda, a perda é maior, e a liquidação chega pelo mesmo caminho de sempre.
Para operar alavancado dentro da corretora, existem outros produtos. Na margem isolada ou cruzada, o dinheiro emprestado fica preso na conta de margem para operar. Lá a liquidação segue outras regras. No empréstimo, o dinheiro vai para o Spot e pode até ser sacado.
Se você tivesse pegado emprestado em qualquer dia do passado
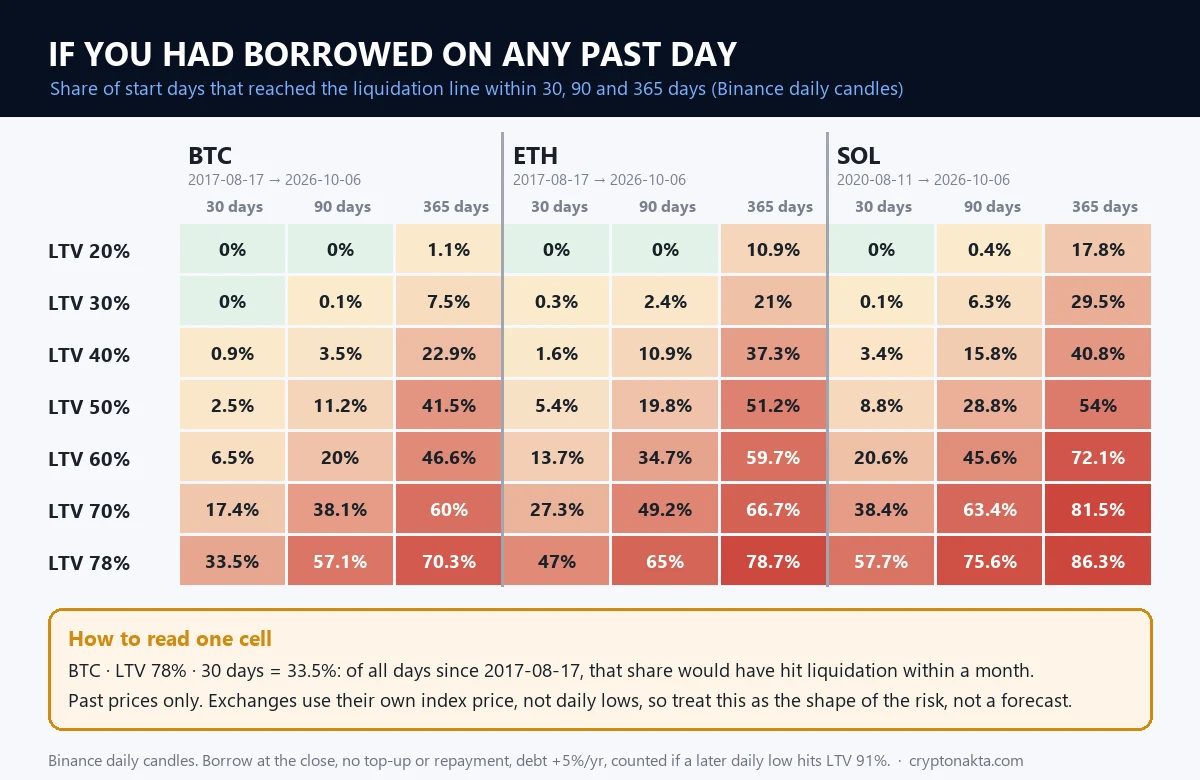
Eu quis saber quantas vezes um empréstimo assim teria chegado à liquidação. Baixei os preços diários da Binance de seis moedas: BTC, ETH, BNB, SOL, XRP e DOGE. Cada série começa no primeiro dia da moeda na corretora.
Depois fiz o teste dia por dia. Para cada dia, simulei um empréstimo pego no preço de fechamento. Não pus garantia extra nem paguei nada. A dívida cresceu a 5% ao ano. Se, com o preço mínimo de algum dia seguinte, o LTV batesse 91%, contei como liquidado.
No BTC, o período vai de 17/08/2017 a 06/10/2026. São 3.338 dias de preço. A pior queda dentro de um ano começou em 16/12/2017. Foram 83,5% para baixo.
| Moeda | LTV 20% | LTV 30% | LTV 50% | LTV 78% |
|---|---|---|---|---|
| BTC | 0% · 0% · 1,1% | 0% · 0,1% · 7,5% | 2,5% · 11,2% · 41,5% | 33,5% · 57,1% · 70,3% |
| ETH | 0% · 0% · 10,9% | 0,3% · 2,4% · 21% | 5,4% · 19,8% · 51,2% | 47% · 65% · 78,7% |
| BNB | 0% · 0% · 2,9% | 1,1% · 1,3% · 14,3% | 4,1% · 13,3% · 36,5% | 39,6% · 61% · 75,8% |
| SOL | 0% · 0,4% · 17,8% | 0,1% · 6,3% · 29,5% | 8,8% · 28,8% · 54% | 57,7% · 75,6% · 86,3% |
| XRP | 0% · 0% · 0,7% | 0,7% · 1,4% · 15,6% | 6,5% · 20,4% · 49,8% | 48,3% · 72,1% · 86,4% |
| DOGE | 0% · 0% · 7,8% | 0,1% · 0,7% · 21% | 6,5% · 22,2% · 47,6% | 51,1% · 70,9% · 77,1% |
Com LTV de 78%, 33,5% dos empréstimos simulados com BTC chegaram à liquidação em até 30 dias. No ETH foram 47%. Na SOL foram 57,7%. A chamada de margem veio ainda mais vezes. No BTC, ela veio em 53,5% dos casos em até 30 dias.
Quando a liquidação veio, veio rápido. Com LTV de 78%, os empréstimos de BTC que chegaram à liquidação em um ano levaram 33 dias, na mediana. Na SOL, foram 14 dias.
No LTV máximo, as outras três moedas ficaram entre o BTC e a SOL em 30 dias. O BNB, o XRP e o DOGE estão na tabela. Com LTV de 50%, o resultado em um ano já é alto. No BTC foram 41,5%. No ETH foram 51,2%.
Com LTV baixo, em três meses quase não aconteceu. Com 20%, o pior resultado em 90 dias entre as seis moedas foi 0,4%, na SOL. Com 30%, o BTC ficou em 0,1% em 90 dias.
Em um ano, a liquidação aparece até com LTV baixo. Com 20%, a SOL chegou lá em 17,8% dos casos. O ETH, em 10,9%. Prazo longo dá mais tempo para uma queda grande acontecer.
Isso é o passado. Nada garante que os próximos anos sejam iguais. Além disso, a Binance calcula o LTV pelo preço de índice dela, e não pelo mínimo do dia que eu usei. O teste também não conta quem pôs garantia ao receber o aviso.
 Ver em tamanho maior ↗
Bitget, Gate, Bybit e OKX: cada corretora conta de um jeito
No mesmo horário da medição, baixei os dados públicos de empréstimo da Bitget e da Gate. Bybit e OKX entram pelo que está escrito na central de ajuda de cada uma.
| Corretora | LTV inicial | Aviso | Liquidação | Como liquida |
|---|---|---|---|---|
| Binance | 78% | 85% | 91% | Quita a dívida toda de uma vez. Taxa de 2% sobre o valor emprestado |
| Bitget (BTC) | 65% | 75% | 91% | Vende garantia para pagar metade da dívida por vez. Para quando o LTV volta ao inicial |
| Bitget (ETH) | 65% | 75% | 93% | Igual à linha de cima |
| Gate | 70% | 80% | 90% | Em etapas. O valor da garantia passa antes por um fator de desconto |
| Bybit | 80% | 85% | 95% (em 93% começa um prazo de 24 horas) | Um LTV só para todos os empréstimos da conta. Taxa de 2% sobre o valor emprestado |
| OKX | até 80% | 10 pontos abaixo da liquidação | 97% a 98% | Mostra o LTV com a garantia já descontada. Pode vender parte ou toda a garantia |
Não compare só os números. Cada corretora calcula o LTV de um jeito. A Binance separa cada empréstimo. A Bybit e a OKX juntam todos os empréstimos da conta num LTV só.
O valor da garantia também muda. Gate, Bybit e OKX aplicam um desconto ao valor da garantia antes da conta. Na OKX, o LTV passou a ser mostrado assim em dezembro de 2025, e por isso o número parece alto. Uma linha de 97% na OKX não é a mesma coisa que 91% na Binance.
A liquidação também é diferente. Na Binance, a dívida toda é quitada de uma vez. Na Bitget, a corretora paga metade da dívida por vez e para quando o LTV volta ao inicial. Na Gate, a central de ajuda fala em liquidação por etapas. Na Bybit, em 93% começa um prazo de 24 horas para você voltar ao LTV inicial. Se não voltar, ou se passar de 95%, a liquidação acontece.
Nos juros do USDT, a Bitget tinha média de 3,15% ao ano nos últimos 30 dias. Na Bybit, a taxa flexível estava em 4,35% ao ano. A média de 30 dias dela era 3,85%. Na Binance, eram 5,01% no momento da medição.
Bitget, Bybit e OKX pedem verificação de identidade para o empréstimo. Na Binance, não achei essa regra escrita no FAQ atual. A OKX avisa que nem todos os produtos são oferecidos em todas as regiões. Confira na sua conta.
Se quiser comparar as telas, estas são as corretoras citadas.
Binance
Bitget
Bybit
OKX
Aviso de afiliados: alguns links são de parceiros. Podemos receber uma comissão sem custo extra para você. Isto não é recomendação de investimento.
Empréstimo cripto sem garantia existe?
Para pessoa física, não encontrei corretora que empreste cripto sem garantia. Na Binance, como já vimos, todos os produtos da tela de empréstimo pedem cripto como garantia.
O que existe com o nome de empréstimo sem garantia é o flash loan da Aave. É uma ferramenta de contratos inteligentes. Você pega e devolve, com taxa, dentro da mesma transação. Se não devolver, a transação inteira é desfeita. Ninguém sai com o dinheiro na mão.
Os anúncios de empréstimo cripto sem garantia seguem um roteiro conhecido. A FTC, órgão de defesa do consumidor dos EUA, descreve o golpe do empréstimo com taxa antecipada. Prometem o empréstimo. Antes, pedem dinheiro para taxa de processamento, seguro ou cadastro. O pagamento vai em cripto, transferência ou cartão-presente. Depois somem.
Em 2025, o órgão financeiro do estado de Washington, nos EUA, descreveu outra versão. Grupos de “mentoria de investimentos” no WhatsApp e no Telegram mostram um empréstimo numa plataforma falsa. Na hora do saque, pedem que você quite o empréstimo e outras cobranças com dinheiro de fora. Um sinal claro: o tal empréstimo não aparece em nenhuma blockchain.
Dá para conferir. Empréstimo de corretora de verdade aparece na sua conta, no site oficial que você mesmo abriu. Se o empréstimo está numa plataforma que alguém indicou, peça o hash da transação e procure num explorador de blocos. Se não aparece em lugar nenhum, o empréstimo só existe na tela deles.
A regra prática é curta. Se pedem taxa, caução ou um Pix para validar o cadastro antes de liberar o empréstimo, é o golpe do falso empréstimo.
- Empréstimo de corretora acontece dentro da sua conta, na tela de empréstimo. Não acontece por conversa.
- Ninguém da corretora pede Pix ou cripto para liberar empréstimo.
- Procure o site oficial você mesmo. Não clique no link que a pessoa mandou.
- Desconfie de quem promete aprovar sem olhar nada e com urgência.
Outros golpes comuns estão em golpes com criptomoedas. Se você já pagou, guarde comprovantes e conversas e veja o que dá para fazer depois de cair num golpe.
O que muda na Aave, nos futuros e no Earn
Na Aave, o empréstimo acontece num contrato inteligente, sem empresa no meio. Isso é DeFi. Você deposita cripto no contrato e pega outra moeda emprestada. O dinheiro fica na sua carteira, não numa conta de corretora.
Em vez das três linhas, a Aave usa o fator de saúde (health factor). A conta é o valor da garantia vezes o limite de liquidação, dividido pela dívida. Se o fator fica abaixo de 1, o empréstimo pode ser liquidado.
Na Aave, o máximo que você pode pegar e o limite de liquidação são números diferentes. Cada moeda tem os seus. A taxa de juros também varia. Ela sobe conforme mais gente pega emprestado da mesma moeda, e sobe rápido quando quase tudo já foi emprestado.
A liquidação também é outra. Um terceiro, chamado liquidante, paga parte da sua dívida. Em troca, leva parte da sua garantia com desconto. Esse desconto é perda sua. Em geral, só uma parte da dívida é liquidada de cada vez. Os detalhes estão em o que é Aave.
Cada passo na Aave é uma transação na blockchain, com taxa de rede. Você também cuida da própria carteira e das próprias chaves. Na corretora, quem guarda a garantia é a empresa.
Nos futuros, não existe empréstimo para pagar. Você abre uma posição alavancada, e a liquidação olha a margem dessa posição. Se isso já aconteceu com você, veja por que fui liquidado.
O Earn é o outro lado da história. Lá você empresta suas moedas e recebe juros. No empréstimo cripto, é você quem paga.
Minha opinião
O que mais me chamou a atenção na medição foi a regra igual para todo mundo. A Binance usava as mesmas três linhas para as 115 moedas de garantia. O bitcoin e uma moeda pequena tinham o mesmo limite, mesmo com preços que se mexem de jeitos bem diferentes.
A segunda coisa foi o peso do LTV. Pegando o máximo, 33,5% dos empréstimos simulados com BTC chegaram à liquidação em um mês. Pegando pouco, quase nenhum chegou em três meses. Perto disso, os juros pesam pouco.
Para quem eu vejo uso? Para quem não quer vender a cripto e precisa de USDT por um tempo. Também para quem já pensa em segurar a moeda por anos e quer usar o valor dela sem vender.
O que me deixa mais desconfiado é pegar empréstimo para comprar mais da mesma moeda. A queda pesa duas vezes. Também desconfio de qualquer anúncio de empréstimo sem garantia que peça dinheiro antes.
Tem o outro lado. Se você precisa de muito dinheiro de uma vez, vender uma parte pode ser mais simples. Não tem LTV para vigiar nem juros correndo. Já se é por poucos dias e você paga logo, o empréstimo pode sair melhor que vender e recomprar. Na recompra, você paga taxa de negociação e pode pagar mais caro.
Usamos links de indicação (afiliados) das corretoras citadas. Se você se cadastrar por eles, podemos receber uma comissão. Os números deste texto vieram dos dados públicos e não mudam por causa disso.