USDT ou USDC · diferenças · resgate e redes · qual usar no Brasil
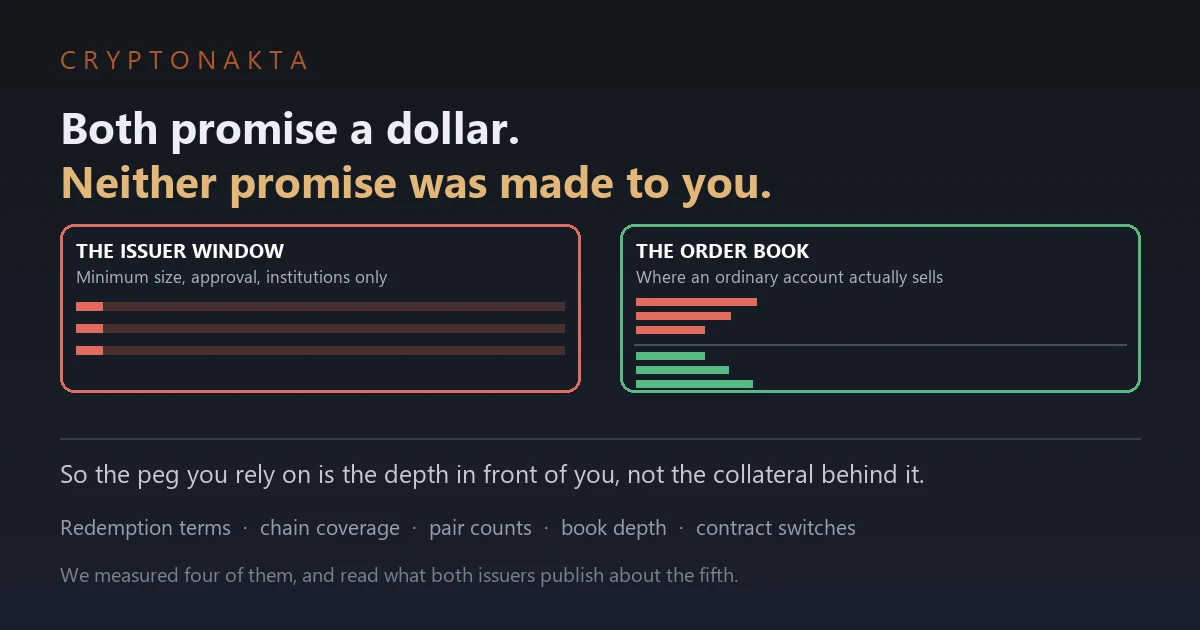
A promessa do dólar foi escrita para instituições. A sua saída é o livro de ofertas, e os dois pares em real não têm a mesma profundidade atrás.
| Pergunta | Resposta curta |
|---|---|
| Qual é a diferença real? | Empresa emissora diferente, redes diferentes por baixo e quantidade diferente de gente esperando do outro lado quando você vai vender. |
| Um troca pelo outro na razão de um para um? | Não. No momento em que medimos, as seis corretoras que olhamos colocavam um dos dois acima do outro. |
| Qual é mais seguro? | Este texto não entrega um vencedor. Ele separa a segurança em três camadas e mostra qual delas você consegue conferir sozinho. |
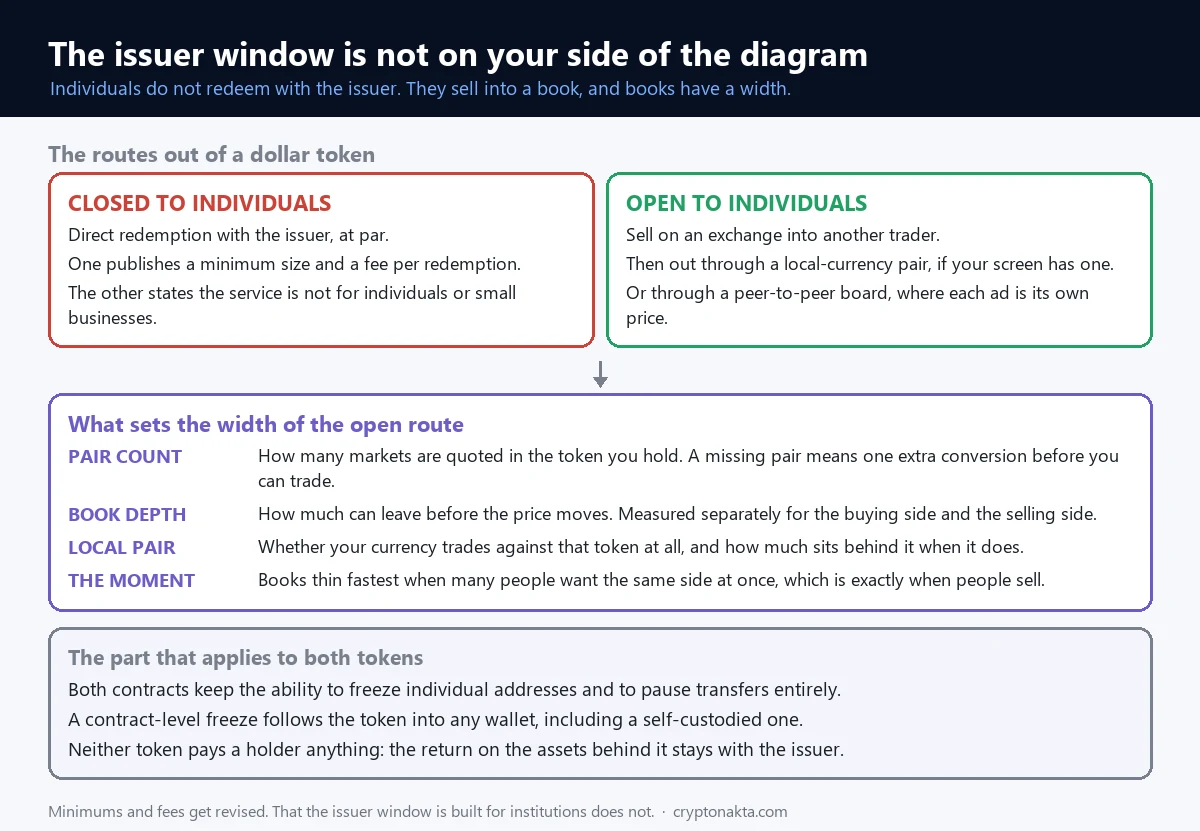
| O dólar não é garantido pela empresa? | A janela do emissor é feita para instituições. Uma publica um valor mínimo e a outra diz na própria página que não atende pessoa física. |
| E em real? | Os dois pares existem. O que muda é a profundidade atrás deles, e essa diferença aparece nos números que medimos. |
| A rede importa? | Muito. Um dos dois quase não existe numa rede barata por onde passa um volume enorme de transferência do dia a dia. |
1. O que você está segurando quando guarda dólar em token
2. Quem consegue devolver o token e receber dólar
3. Por isso a sua saída é o livro de ofertas
4. E o preço: os dois não trocam um por um
5. Foi coincidência? Contamos os anos
6. Em real os dois pares existem, a profundidade não
7. Quantos pares cada corretora abre
8. Os trilhos por baixo são diferentes
9. Os dois contratos vêm com interruptor
10. As duas vezes que quebraram, minuto a minuto
11. O minuto em que não aconteceu nada
12. Escolha pelo uso, não pela marca
13. Cinco minutos na sua própria tela
A escolha entre esses dois tokens costuma ser tratada como uma disputa de reputação entre duas empresas. Este texto começa por outro lado: quem consegue devolver o token e receber dólar de verdade. A resposta está escrita nas páginas das duas e muda a pergunta inteira. Depois medimos o preço de um contra o outro em seis corretoras, a profundidade dos pares em real e as redes onde cada token realmente vive.
1. O que você está segurando quando guarda dólar em token
Guardar dólar virou hábito por aqui. A pessoa compra o token, deixa parado e vende quando precisa de real.
Colocada assim, a escolha entre os dois parece uma pergunta sobre qual empresa é mais séria. Não é só isso.
Três palavras, explicadas uma vez
Uma stablecoin é um token que tenta manter um valor fixo em alguma moeda. Esses dois miram um dólar americano. Se o assunto é novo para você, comece pela explicação básica de stablecoin.
A paridade é esse alvo. Estar atrelado a um dólar quer dizer ficar perto de um dólar. Não quer dizer estar preso nele.
As reservas são os ativos que a empresa diz ter por trás dos tokens em circulação. O resgate é devolver o token para a empresa e receber dólar. Vender na corretora é outra coisa: ali você passa o token para outra pessoa.
Um par é a combinação entre o que você compra e aquilo que usa para comprar. Comprar uma dessas moedas com real acontece num par, e comprar bitcoin com ela acontece em outro. Se o par de que você precisa não está na tela, você converte primeiro e negocia depois.
E aparece bastante a unidade pb, ponto-base. Um pb é 0,01%. As diferenças aqui são tão pequenas que, escritas em porcentagem, viram uma fileira de zeros.
Por onde este texto começa
Pela segunda palavra dessa lista. Antes de comparar preço, vale saber quem consegue devolver o token e receber dólar de verdade.
2. Quem consegue devolver o token e receber dólar
As duas empresas publicam as condições no próprio site, em linguagem comum. Fomos ler.
O que cada emissor diz sobre devolver dólar
| Condição | Emissor do USDT | Emissor do USDC |
|---|---|---|
| Pessoa física resgata direto? | Só com conta aprovada e verificada; a página diz que a aprovação fica a critério da empresa | A página diz que o serviço de emissão e resgate não está disponível para pessoas físicas nem para empresas pequenas |
| Valor mínimo | 100.000 dólares | Descrito como serviço para corretoras, mesas institucionais e bancos |
| Custo de verificar a conta | 150 dólares | Não se aplica |
| Custo de resgatar | O maior entre 1.000 dólares e 0,1% | Não se aplica |
| Pode ser suspenso? | O documento de divulgação lista casos em que o resgate pode atrasar ou ser suspenso | O que conseguimos ler é a linha acima |
Lido em 2026-09-18 direto nas páginas públicas das duas empresas, e citado só até onde deu para ler.
Leia de novo a primeira linha
Se você tem algumas centenas de dólares em qualquer um dos dois, nenhuma das empresas é sua contraparte na prática. Uma coloca um piso muito acima do seu saldo. A outra diz direto que o serviço não é para você.
Não é escândalo e não está escondido. É como o produto foi montado. Também é o dado que mais sustenta a comparação inteira, e quase ninguém escreve.
Então por que o preço fica em um dólar?
Porque outros conseguem usar aquela janela. Mesas grandes e corretoras passam do mínimo sem dificuldade.
Se o preço de mercado cai bem abaixo de um dólar, comprar barato e resgatar ao par deixa de ser opinião e vira conta. Se sobe acima, funciona ao contrário.
Esse movimento puxa o preço de volta. Ou seja, o que segura o seu saldo perto de um dólar não é um acordo entre você e a empresa. É alguém bem maior que você ter uma janela que você não tem.
Vem com uma condição: essa janela precisa estar aberta e funcionando normalmente. Por isso as cláusulas de suspensão importam. O documento cita uso proibido, ordem de governo ou de autoridade, conta com processo ou investigação em curso, e suspeita de fraude.
Como as regras estão sendo escritas em volta disso é outro assunto e fica de fora daqui. Está na explicação da lei americana de stablecoins.
O que cada empresa diz que publica
Do lado do USDC, dizem que as reservas são divulgadas toda semana. Dizem também que uma grande firma contábil faz uma verificação externa mensal. Descrevem a reserva como títulos públicos de curto prazo e depósitos bancários.
Do lado do USDT, dizem que os relatórios de reservas saem a cada trimestre com o relatório de uma firma contábil independente anexado. E que a quantidade em circulação é publicada todo dia.
Ou seja, a frequência é diferente. Semanal contra trimestral para as reservas. Mensal contra trimestral para a verificação de fora. Até aí vai o que conferimos lendo.
Por que não tem tabela de porcentagem aqui
De um lado conseguimos ler a composição na página. Do outro não.
Publicar o detalhe de um e um espaço vazio do outro seria lido como veredicto sobre o segundo. Na verdade seria uma afirmação sobre até onde nosso navegador chegou.
Então paramos no formato. Se a composição pesa na sua decisão, as duas empresas publicam por conta própria e é essa versão que vale a leitura.
Também deixamos de fora a comparação de emissão total. Medimos oito versões, boa parte de cada token, mas não tudo. Um ranking feito com contagem parcial ordena a nossa medição, não o mercado.
3. Por isso a sua saída é o livro de ofertas
Se a empresa não resgata para você, sobra vender para outra pessoa. É isso que a corretora organiza.
Vocabulário do livro, uma vez só
O livro de ofertas é a lista das ordens de compra e venda paradas em cada preço. Cada corretora roda o seu.
A melhor compra é o preço mais alto que alguém oferece pagar agora. Vendendo neste segundo, é esse o preço. A melhor venda é o preço mais baixo que alguém pede. A distância entre as duas é o spread.
O caminho por dentro desses degraus está montado passo a passo no texto sobre livro de ofertas e deslizamento.
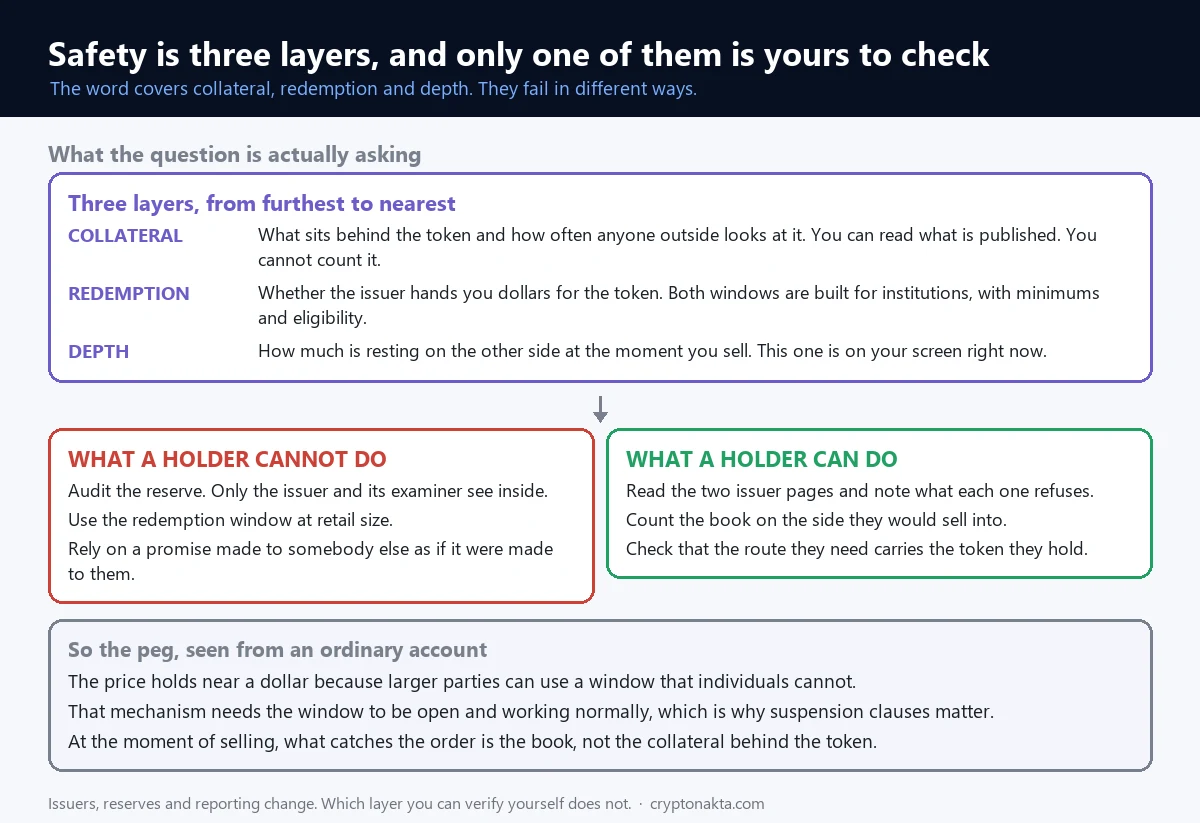
Três camadas, não uma
A primeira camada é a garantia: o que está atrás e quem olha de fora. Dá para ler o que publicam, e só.
A segunda é o resgate: se a janela está aberta para você. Já vimos que não está.
A terceira é a profundidade: quanto tem esperando do outro lado no momento em que você vende. Essa você enxerga agora, na sua tela.
Das três, a única que você confere é a última. Por isso, para pessoa física, a paridade se parece menos com uma promessa e mais com quanto dinheiro está parado do outro lado.
Medimos essa camada
Andamos cada livro do topo para baixo, somando preço vezes quantidade, e paramos quando o preço tinha andado meio ponto percentual. Fizemos nos dois sentidos.
| Corretora | Vendendo USDC, dentro de 0,5% | Comprando USDC, dentro de 0,5% | Relação |
|---|---|---|---|
| Binance | 52,9 | 23,0 | 2,30× |
| Bybit | 30,7 | 17,2 | 1,79× |
| OKX | 10,6 | 15,6 | 0,68× |
| KuCoin | 4,2 | 2,7 | 1,52× |
| Bitget | 22,4 | 17,5 | 1,28× |
| Gate | 37,9 | 23,9 | 1,58× |
Valores em milhões de dólares. Medido em 2026-09-17 15:54 UTC. Só endpoints públicos, sem chaves: seis livros de corretoras, oito contratos de rede e dois contratos na Ethereum consultados direto. Cada corretora limita quantos degraus publica, então não enxergamos a mesma profundidade em todas.
Os dois sentidos não são espelho. Em valores de pessoa física qualquer um dos lados dá conta com folga. O que a tabela mostra não são os números absolutos e sim que a profundidade tem sentido, e o que interessa é o sentido pelo qual você sai.
4. E o preço: os dois não trocam um por um
Agora o preço. Abra a tela de conversão e coloque um contra o outro. O número que aparece não é 1,0000.
Seis livros, o mesmo instante
| Corretora | Vendendo USDC você recebe | Comprando USDC você paga | Distância de 1,0000 |
|---|---|---|---|
| Binance | 1,00072 | 1,00073 | 7,2 pb |
| Bybit | 1,00070 | 1,00080 | 7,5 pb |
| OKX | 1,00070 | 1,00071 | 7,0 pb |
| KuCoin | 1,00060 | 1,00070 | 6,5 pb |
| Bitget | 1,00072 | 1,00073 | 7,2 pb |
| Gate | 1,00070 | 1,00080 | 7,5 pb |
Medido em 2026-09-17 15:54 UTC. Só endpoints públicos, sem chaves: seis livros de corretoras, oito contratos de rede e dois contratos na Ethereum consultados direto. São preços de primeira linha naquele instante. Medindo de novo, os dígitos mudam.
A distância ficou entre 6,5 e 7,5 pb, ou seja, entre 0,065% e 0,075%. Pouco, e ao mesmo tempo parelho: seis lugares, seis vezes o mesmo sinal.
Quanto custa ir e voltar
Digamos que você passe dez mil dólares de um para o outro e depois volte. Compra no número alto e vende no baixo. Essa distância é cobrada em cada perna.
No momento da medição, essa distância ia de 0,1 a 1,0 pb conforme a corretora. Em cima entra a taxa de negociação, cobrada em cada operação.
Para uma conversão pontual isso é nada. O valor não é o ponto do capítulo. O mercado não está tratando os dois como a mesma coisa. Diferença de preço é o jeito que um mercado tem de dizer que enxerga uma diferença.
Dois custos separados
Um é o spread entre o preço de compra e o de venda. Tomando liquidez com ordem a mercado, você paga sempre.
O outro é a taxa da corretora. Depende do seu nível e de a ordem ter esperado no livro ou ter cruzado. Ordem que espera costuma sair mais barata.
Uma conversão custa um spread mais uma taxa. Desfazer depois custa dois de cada. Converter porque precisa está certo. Ir e voltar por hábito é vazamento lento.
5. Foi coincidência? Contamos os anos
Uma foto isolada não prova nada. Um preço pode ficar estranho por um minuto. Então voltamos no tempo e contamos.
2.669 dias de fechamento
Pegamos os candles diários desse par de 2018-12-15 até 2026-09-17. São 2.669 dias. Em 39 deles o fechamento ficou a mais de 1% de 1,0000.
Esse é o primeiro dado honesto do texto, e ele contraria o drama. Em quase todos os dias do registro, as duas moedas fizeram o que deviam.
Só que de qual lado
Estar perto da paridade não é a mesma coisa que estar em cima dela. Contamos os dias que fecharam acima de 1,0000, ou seja, com USDC mais caro.
Nos últimos 90 dias, de 2026-06-20 a 2026-09-17, foram 83 dias. Isso dá 92,2%, nove em cada dez. A distância média foi de 5,68 pb.
Abrindo para um ano, de 2025-09-18 a 2026-09-17, cai para 235 dias. São 64,4%, com média de 2,49 pb.
Ou seja, a inclinação é recente. Mais para trás o par se cruzava com mais frequência. Ultimamente quase não.
Paramos na observação
Por que essa inclinação existe é uma pergunta sobre quem comprou e vendeu, e por qual motivo. Isso não medimos. Colocar uma causa aqui seria inventar.
O que a contagem sustenta é menor. O mercado precifica os dois de forma diferente, e essa diferença consegue manter uma direção por meses.
6. Em real os dois pares existem, a profundidade não
Em real a conversa muda, e essa é a parte que quase ninguém mede.
Aqui os dois pares existem
Nem toda moeda tem par contra os dois. Na corretora cuja lista de pares com moeda tradicional conseguimos ler inteira, AED aparece contra um dos dois e não contra o outro.
Com o real a situação é diferente: os dois pares estão lá. Então a pergunta deixa de ser se existe e passa a ser quanto aguenta.
A profundidade não é igual
Medindo na mesma faixa de meio ponto percentual, um lado ficou cerca de 2,0 vezes mais fundo em real. Para efeito de comparação, em peso argentino a diferença foi de 5,9 vezes, em peso mexicano 6,1 vezes e em lira turca 36,6 vezes.
Convertido para dólar pelo preço médio de cada par, para os valores ficarem comparáveis. Medido em 2026-09-17 15:54 UTC. Só endpoints públicos, sem chaves: seis livros de corretoras, oito contratos de rede e dois contratos na Ethereum consultados direto.
O que isso muda quando você vende
Vendendo o equivalente a algumas centenas de dólares, qualquer um dos dois pares absorve sem você perceber nada.
A diferença aparece em valor alto e nos momentos em que muita gente quer fazer a mesma coisa ao mesmo tempo. No par mais fino, o mesmo valor empurra mais o preço.
Daí sai uma regra prática curta. Olhe o par da sua moeda antes de escolher qual dos dois comprar, não depois.
Trocar de corretora muda a lista
Vale lembrar que essa comparação é de uma corretora. Em outra, a lista de pares com moeda tradicional é outra, e o par que você usa pode nem existir.
O que aparece na tela também depende de onde você está. Então confira na sua própria conta em vez de assumir que a lista é igual. O caminho de compra em real, com PIX, está montado em como comprar USDT, e o lado bancário depois da venda está em conta bloqueada após vender cripto.
7. Quantos pares cada corretora abre
Dentro da corretora também muda uma coisa: quantas moedas você compra direto com o que tem na mão.
Contamos os pares
| Corretora | Pares cotados em USDT | Pares cotados em USDC | Relação |
|---|---|---|---|
| Binance | 493 | 268 | 1,8× |
| Bybit | 395 | 85 | 4,7× |
| OKX | 406 | 292 | 1,4× |
| KuCoin | 835 | 58 | 14,4× |
Medido em 2026-09-17 15:54 UTC. Só endpoints públicos, sem chaves: seis livros de corretoras, oito contratos de rede e dois contratos na Ethereum consultados direto. Contamos só os pares abertos para negociação.
A diferença entre as casas é grande. Vai de cerca de 1,4 para um no extremo baixo até mais ou menos 14,4 para um no alto. As mesmas duas moedas, espaço de prateleira bem diferente.
Por que um par que falta custa dinheiro
Suponha que você tenha a moeda que não é cotada contra o ativo que quer comprar. Primeiro converte, depois compra. É uma operação a mais.
Uma operação a mais é uma taxa a mais, além de mais uma passagem pela distância do capítulo anterior. É pouco dinheiro. E vem do formato da tela, não de algo próprio da moeda.
Se o que você está escolhendo é a corretora e não a moeda, a lista de verificação de corretora é o texto que anda junto com este.
8. Os trilhos por baixo são diferentes
A última diferença estrutural está por baixo: em quais redes cada token vive.
Perguntamos aos contratos
Cada versão de um token é um contrato em alguma rede. O contrato informa quanto emitiu se você perguntar. Perguntamos em oito, por nós públicos, sem chave nenhuma.
| Rede | Fatia do USDT medido | Fatia do USDC medido |
|---|---|---|
| Ethereum | 46,5% | 75,9% |
| Tron | 49,6% | 0,0% |
| Solana | 2,0% | 11,8% |
| Base | 0,0% | 6,5% |
| Arbitrum | 0,4% | 4,0% |
| Avalanche | 1,0% | 0,6% |
| Polygon | 0,4% | 0,9% |
| Optimism | 0,1% | 0,3% |
Medido em 2026-09-17 15:54 UTC. Só endpoints públicos, sem chaves: seis livros de corretoras, oito contratos de rede e dois contratos na Ethereum consultados direto. As fatias são sobre as oito versões que medimos. Os dois tokens também existem em redes fora desta lista.
Dois mapas diferentes
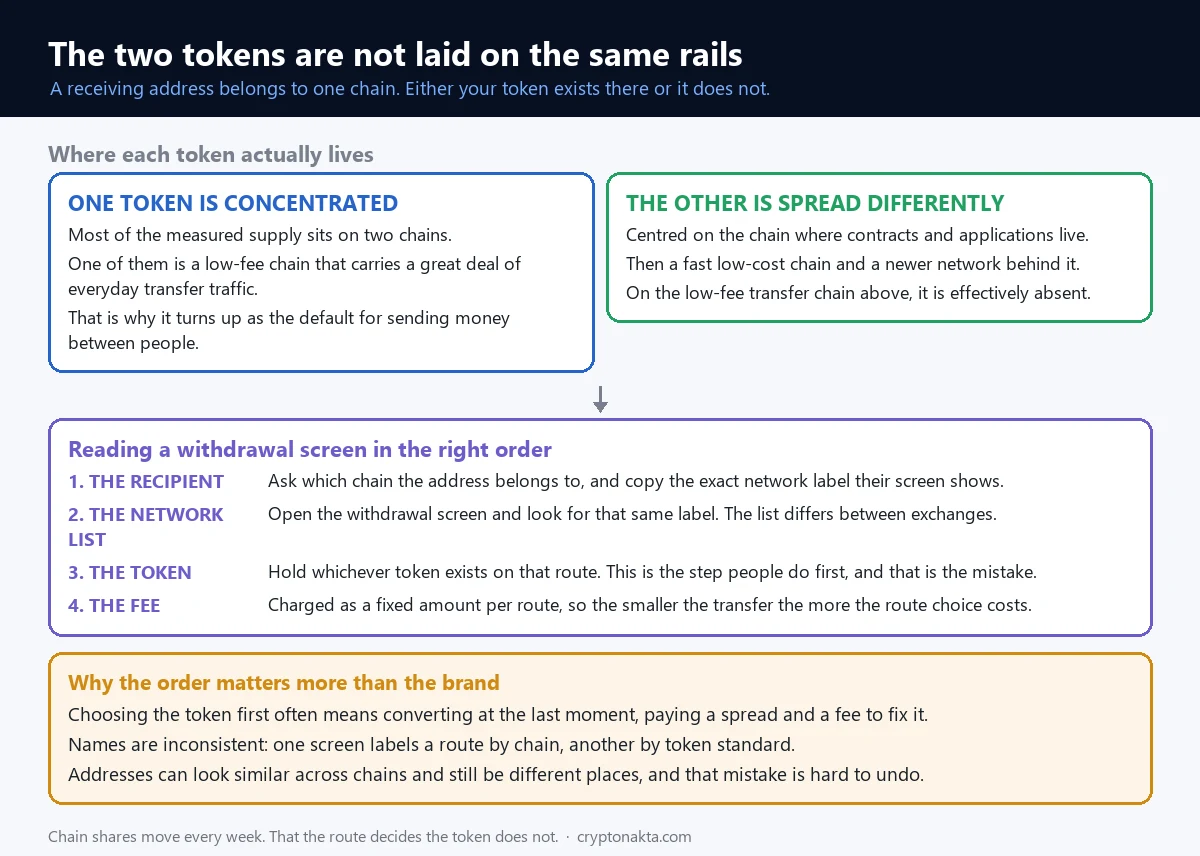
O USDT está concentrado. Duas redes juntam 96,1% do que medimos. O USDC é centrado na Ethereum, com Solana e Base atrás.
Uma célula muda decisões. Por uma rede barata passa um volume enorme de transferência cotidiana, e o USDC praticamente não está lá. Nossa medição deu 0,00%.
Isso inverte a ordem. Você não escolhe a moeda para depois achar o caminho. O caminho escolhe a moeda, porque o endereço de quem recebe pertence a uma rede e o seu token existe nela ou não existe.
Como isso aparece na tela de saque
Você escolhe a moeda e a corretora mostra uma lista de redes. Essa lista é o conjunto de caminhos que ela suporta, e muda de uma corretora para outra.
A rede escolhida precisa bater com a rede do endereço que recebe. Existem endereços parecidos entre redes que mesmo assim são lugares diferentes.
O nome também varia. Uma tela usa o nome da rede, outra usa o do padrão do token. Na dúvida, procure a etiqueta exata que aparece para quem vai receber.
A taxa muda conforme o caminho e é cobrada como valor fixo, então quanto menor a transferência, mais ela pesa. Está destrinchado na comparação de redes do USDT e no texto sobre taxa de rede. O custo de mover entre corretoras está medido neste outro.
9. Os dois contratos vêm com interruptor
Este capítulo é sobre algo que as duas têm em comum. Não é ponto contra nenhuma delas.
Chamamos os contratos
Os dois tokens funcionam como contratos na Ethereum. Esses contratos expõem funções que qualquer um consulta, e algumas mostram o que a empresa emissora consegue fazer.
Uma lista negra é uma lista de endereços cujos tokens não podem se mover. Os dois contratos mantêm a capacidade de administrar uma.
| O que consultamos | Contrato do USDT | Contrato do USDC |
|---|---|---|
| Está tudo pausado agora? | Não | Não |
| Quem pode pausar | Há um endereço de proprietário configurado | Há um endereço dedicado a pausar |
| Congelar endereços específicos | Sim; consultando, aparecem endereços de fato listados | Sim, com endereço administrador dedicado |
| Parâmetro de taxa na transferência | Existe no contrato e hoje está em 0 | Não existe esse parâmetro |
Medido em 2026-09-17 15:54 UTC. Só endpoints públicos, sem chaves: seis livros de corretoras, oito contratos de rede e dois contratos na Ethereum consultados direto. Valores lidos de nós públicos naquele momento.
O que isso significa na prática
Nada está pausado e o parâmetro de taxa está zerado. Não há notícia aqui. O que importa é a estrutura.
Guardar esses tokens na sua própria carteira, com as suas chaves, não os coloca fora do alcance do contrato. Uma moeda cujo registro não tem administrador funciona de outro jeito. E isso vale igual para as duas.
O documento que lemos vai além. Diz que a empresa pode agir para congelar tokens guardados em carteiras externas das quais ela não tem as chaves. Cita pedidos de autoridades policiais, de reguladores ou de órgãos de governo.
Como um congelamento aparece para você
O saldo continua aparecendo. Nada some da tela. O que falha é a transação quando você tenta mover.
Uma corretora barrar o saque é outra coisa. Aquilo só prende enquanto suas moedas estão nela. Um congelamento no contrato viaja com o token para qualquer carteira.
A capacidade é usada nos dois sentidos: fundos roubados já foram congelados assim. Para quem guarda, o ponto não é aprovar nem se assustar. É precisão. Esses tokens chegam com um interruptor, e ele está com outra pessoa.
Os riscos de onde você guarda são outro assunto e estão em o que acontece se a corretora quebrar.
10. As duas vezes que quebraram, minuto a minuto
As duas já tiveram uma semana ruim. Os registros são públicos, então abrimos minuto a minuto em vez de repetir manchete.
| O que contamos | O episódio do USDC | O episódio do USDT |
|---|---|---|
| Data | 2023-03-11 | 2022-05-11 |
| Até onde o preço foi | Caiu para 0,882 | O par disparou para o outro lado, o que implica 0,251 |
| Minutos a mais de 0,5% da paridade | 4.813 | 843 |
| Volta para dentro de 0,5% após o extremo | 51,8 horas | 8 minutos |
Contado a partir dos candles de um minuto de uma corretora. Não medimos as causas, então não afirmamos.
Formatos diferentes, não notas diferentes
Um foi fundo e ficou lá. Passaram mais de dois dias entre o piso e a volta.
O outro foi um pico. O extremo foi maior e acabou em minutos.
Por que contamos minutos e não o mínimo
O mínimo é o número que as manchetes citam, mas pouquíssima gente negociou nele. A maioria atravessou as horas em volta decidindo de novo e de novo se vendia a um preço errado.
4.813 minutos são quase três dias disso. 843 minutos são uma tarde. São experiências diferentes do mesmo tipo de evento.
Olhando tudo junto
De 2.669 dias, 39 fecharam a mais de 1% da paridade. Isso é cerca de 1,5%. Pouco, em outras palavras.
A tabela está aqui para mostrar uma coisa: quando acontece, as duas não quebram do mesmo jeito. Não está aqui para sugerir que acontece sempre.
11. O minuto em que não aconteceu nada
Aqueles dois episódios tinham motivo. Os dois seguintes não tinham.
Um minuto de 2021-12-04
Dentro de um único minuto o preço marcou 0,20 e fechou esse mesmo minuto em 0,9982. Foram 1.678 negócios ali dentro.
O mercado inteiro estava desabando? Baixamos o bitcoin para os noventa minutos de cada lado. A queda naquela janela foi de 2,25%. Uma tarde comum.
E de novo em 2024-01-03
Mínimo de 0,76 e fechamento do mesmo minuto em 0,9979. Aqui o mercado estava mesmo se mexendo: o bitcoin caiu 9,69% na mesma janela, com 25.932 negócios só naquele minuto.
É este o argumento do texto, em duas marcas
Naqueles dias não aconteceu nada nas duas empresas. Nenhuma reserva sumiu. E mesmo assim um token que vale um dólar foi negociado por uma fração e voltou ao normal antes do minuto acabar.
Uma ordem que diz venda agora, a qualquer preço leva a melhor compra, depois a seguinte, depois a outra. Quando muitas chegam juntas, as linhas de cima esvaziam. O que sobrar embaixo é onde o negócio acontece.
Por isso a paridade, do lugar onde você está, não é uma promessa. É a profundidade do livro no momento em que você aperta vender.
Quem vende a vinte centavos?
Quase ninguém de propósito. Essas marcas costumam ser instruções que estavam paradas e disparam sozinhas. Uma ordem de proteção deixada em 0,99. Uma posição alavancada sendo fechada automaticamente.
A condição bate, a ordem vai a mercado e, se o livro estiver fino naquele instante, ela executa bem abaixo do que qualquer um esperava.
Uma ordem com preço limite não teria executado ali. Essa é a versão prática do capítulo inteiro e o motivo do texto sobre tipos de ordem.
12. Escolha pelo uso, não pela marca
Nada disso termina em “compre essa”. Termina em outra primeira pergunta: para que você vai usar?
Se nunca sai da corretora
Veja em qual das duas os mercados que você usa estão cotados. Se o que você negocia tem par contra as duas, tanto faz. Fique com a que sair mais barata de usar ali.
Se vai mandar para alguém
Quem recebe decide. Primeiro a rede, depois você confirma a etiqueta exata na tela da pessoa, e só então escolhe o token que existe naquele caminho.
Se é dólar guardado
Olhe a profundidade do par pelo qual pretende vender. Olhe também a que preço está entrando em relação a 1,0000. Comprar num preço e sair num mais baixo é custo real, ainda que pequeno. E não há rendimento compensando: esses tokens não pagam nada por você segurá-los.
Se o valor é alto
Aí a profundidade deixa de ser curiosidade e vira o seu preço de execução. Conte o livro em vez de ler a primeira linha. Divida a ordem. Olhe mais de uma corretora.
O quanto as corretoras se separam no mesmo instante está medido no texto sobre diferença de preço, e as taxas empilhadas em cima estão neste outro.
Duas coisas seguem com você de qualquer jeito. A janela do emissor não é para pessoa física, e os dois contratos mantêm a capacidade de congelar.
Binance
OKX
Bybit
Aviso de afiliados: alguns links são de parceiros. Podemos receber uma comissão sem custo extra para você. Isto não é recomendação de investimento.
13. Cinco minutos na sua própria tela
Cinco minutos, sua tela, sem precisar acreditar em ninguém.
1. Coloque um contra o outro
Procure o par que cota um contra o outro e leia a melhor compra e a melhor venda. Veja a que distância está de 1,0000 e qual a largura do spread.
2. Ache o par pelo qual você vai vender
Se pretende sair para a sua moeda, veja se ela tem par contra as duas na sua corretora. Compare o volume das últimas horas atrás de cada um.
3. Conte o seu valor dentro do livro
Abra o livro, pegue o lado das compras e multiplique preço por quantidade linha a linha até chegar ao que você venderia. Terminando nas primeiras linhas, o preço que aparece é mais ou menos o seu.
4. Veja o caminho antes do token
Olhe a lista de redes da tela de saque e a rede que quem recebe espera. Se essa combinação não estiver ali, aquele token não vai por esse caminho.
5. Mande um pequeno primeiro
Para qualquer caminho novo, mande pouco e confirme que chegou. Você paga duas vezes a taxa fixa e evita uma transferência que cai onde não dá para mexer.
Como eu olho isso
Parei de tratar como uma pergunta sobre duas empresas. As três camadas não pesam igual: a primeira eu não consigo auditar, na segunda eu não me encaixo, e a terceira está na minha tela agora com um número do lado.
Então a versão honesta de “qual é mais segura” é menor. Qual tem mais profundidade no lugar onde eu realmente vendo, e o meu caminho é feito com ela? A resposta muda conforme o país, a corretora e a rede.
Onde este texto para
Ele para na medição. Não diz o que comprar e não sugere operar a distância entre as duas. Essa conta está feita, com números, no texto sobre diferença de preço, e as taxas costumam chegar primeiro.
Perguntas frequentes
Próximo: como um livro de ofertas é preenchido e por que ordem grande paga mais