質押借幣 | 幣安借貸利率、清算線、怎麼還款、借USDT風險
你手上有一顆比特幣,打算放個幾年。偏偏這個月要繳一筆錢,又不想在這個價位賣掉。這時常會看到有人說,去幣安質押借幣,押幣借 U,幣不用賣。
聽起來很方便,但真正要問的是利息多少、跌多少會被強平。我抓了幣安借貸頁面用的公開資料,跟 OKX、Bybit、Bitget、Gate 比對,也用過去的日 K 線算了「如果那天借,會不會被強平」。
本文目錄 (13)
質押借幣是什麼?押幣借 U,幣不用賣質押借幣有什麼好處?借 USDT 的風險在哪質押率(LTV)是什麼意思?拿 1 顆 BTC 算給你看幣安三條線:初始質押率、補倉線、清算線幣價跌多少會被強平?一行公式自己算幣安借貸利率:借 1,000 U 一個月付多少利息幣安借幣怎麼還款?收到補倉通知怎麼辦如果過去任何一天借了,會碰到強平線嗎OKX、Bybit、Bitget、Gate 質押借幣比較「不用抵押就能借 U」是真的嗎跟合約強平、槓桿借幣、理財、Aave 差在哪我的看法
 看大圖 ↗
質押借幣是什麼?押幣借 U,幣不用賣
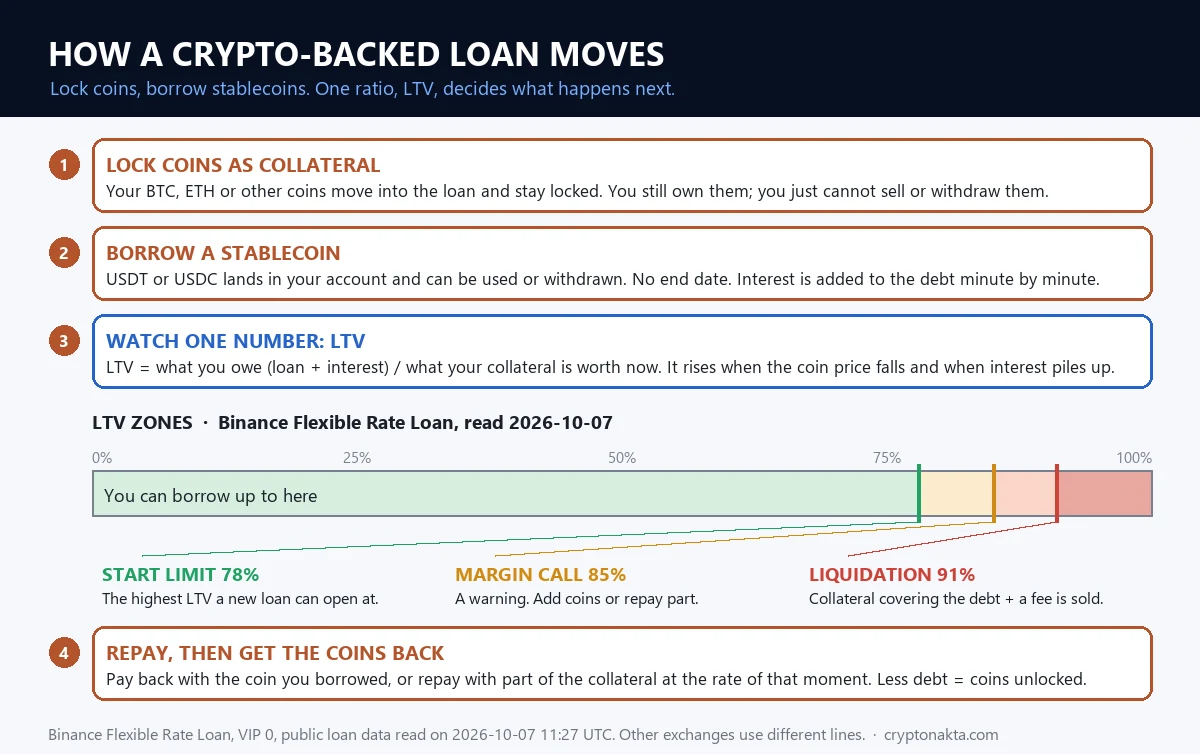
質押借幣就是把幣押在交易所,換一筆穩定幣出來用。押進去的幣叫質押物,借款期間會被鎖住,不能賣也不能轉走。幣沒有賣掉,還是你的。之後幣價漲了,漲的部分也是你的。
借出來的 U 是一筆債。欠的是借來的 USDT 數量,質押的幣跌了,要還的 U 一顆也不會少。把 U 和利息還清,質押物就退回你的帳戶。
幣安繁中頁面把這個服務叫「幣安質押借幣」。一般人用的是裡面的「活期借幣」,本文講的也是它。活期借幣沒有到期日,想還就還,所以沒有逾期這回事。利息每分鐘算一次,算出來就直接加進欠款。
要注意一個用字。搜尋「幣安 活期」,跑出來的多半是活期理財,那是把幣存進去賺利息。活期借幣是把幣押著借出來付利息,方向剛好相反。
借到的幣會進現貨帳戶。可以拿去交易,也可以提領出去,幣安沒有限制用途。官方說明寫的是一美元等值就能借,借款本身不收交易手續費。
借的步驟不複雜。在借幣畫面選要借的幣,例如 USDT,再選要押的幣和數量。借款畫面上會顯示這筆借款的質押率,確認之後 U 就進現貨帳戶。USDT 本身也可以當質押物,拿去借別的幣。
同一個頁面還有「VIP 借幣」、固定利率借幣和「輕享貸」。VIP 借幣和固定利率是給大額用戶的,輕享貸的規則也不一樣。一般用戶平常會用到的,還是活期借幣。
為什麼有人要這樣借?常見的情況是幣不想賣,手上卻剛好缺一筆錢。賣掉之後幣價漲回來,同樣的錢就買不回同樣多的幣。借的話幣還留著,代價是利息,還有幣價大跌時被交易所賣掉的風險。
質押借幣有什麼好處?借 USDT 的風險在哪
好處有三個。第一,幣不用賣,之後漲了還是你的。第二,不看信用,幣安借貸頁面也寫了不用信用審查。第三,沒有到期日,有錢了隨時還。
能押的幣也多。我在 2026年10月7日抓的清單裡,BTC、ETH、BNB、SOL、XRP、DOGE 都在,總共 115 種。手上拿的不是 BTC,也多半押得進去。
還有一點比較少人提。放在幣安活期理財(Simple Earn 活期)的幣拿去當質押物,押著的期間照樣領理財收益。收益用質押物本身的幣發,所以質押物的數量會慢慢變多。
風險也很具體。最大的一個是強制平倉。用幣安的上限借,幣價只要跌 14.3% 就碰到強平線。被強平時,大部分質押物都會被賣掉。
第二個風險是欠款不會跟著幣價變小。幣跌了,質押物縮水,要還的 U 還是一樣多。第三個是利息。利率隨時在變,利息又每分鐘加進欠款裡。
跟直接賣幣比一下。押 1 顆 BTC 借 41,842 U,和賣掉半顆 BTC,拿到的錢差不多。之後 BTC 漲兩成,借幣的人那半顆的漲幅還在,大約 8,368 美元,賣掉的人就沒有了。BTC 跌兩成的話,賣掉的人那半顆躲過了這段跌幅。借幣的人整顆都要承受,質押率也跟著往上走。
借 USDT 還有一種用法要講清楚。有人借了 U,又拿去買同一種幣。幣價一跌,質押物和新買的幣一起跌,同一個下跌吃了兩次。這種用法有人在用,風險就在這裡。
質押率(LTV)是什麼意思?拿 1 顆 BTC 算給你看
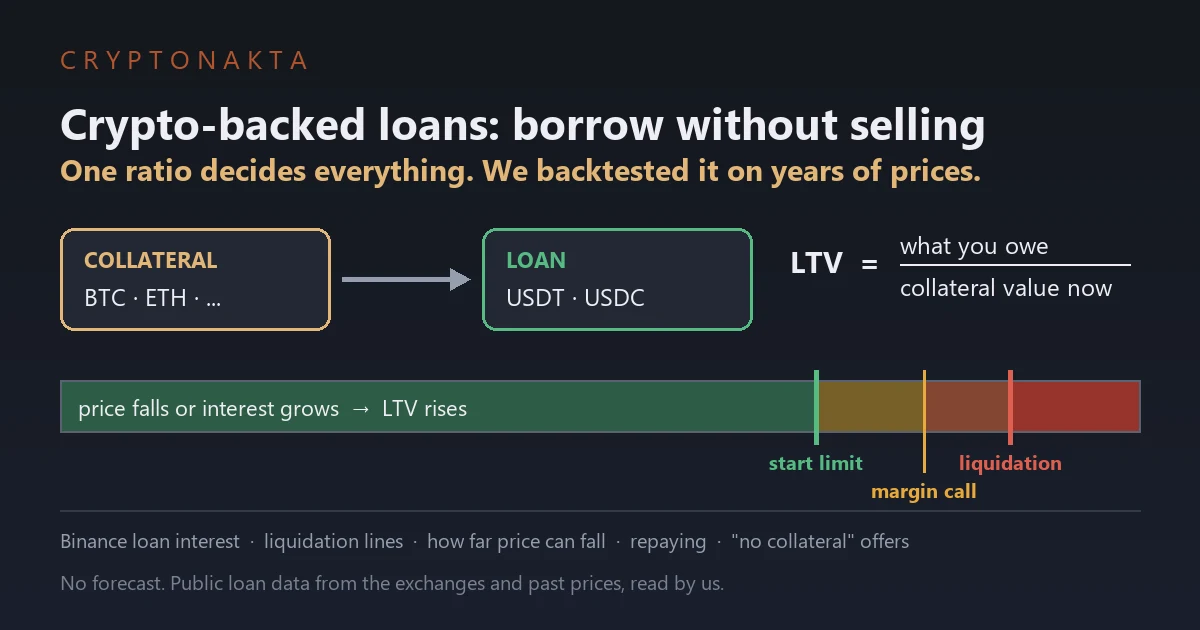
質押率(LTV)是欠款除以質押物現在的價值。欠款包含借來的本金,加上已經累積的利息。LTV 是 Loan To Value 的縮寫,幣安中文介面寫成「質押率」。有的平台寫成抵押率或貸款價值比,指的都是同一件事。
算法只有一行,質押率 =(本金 + 累積利息)÷ 質押物現在的價值。質押率越高,離強平越近。借幣的規則,最後都是在看這個數字。
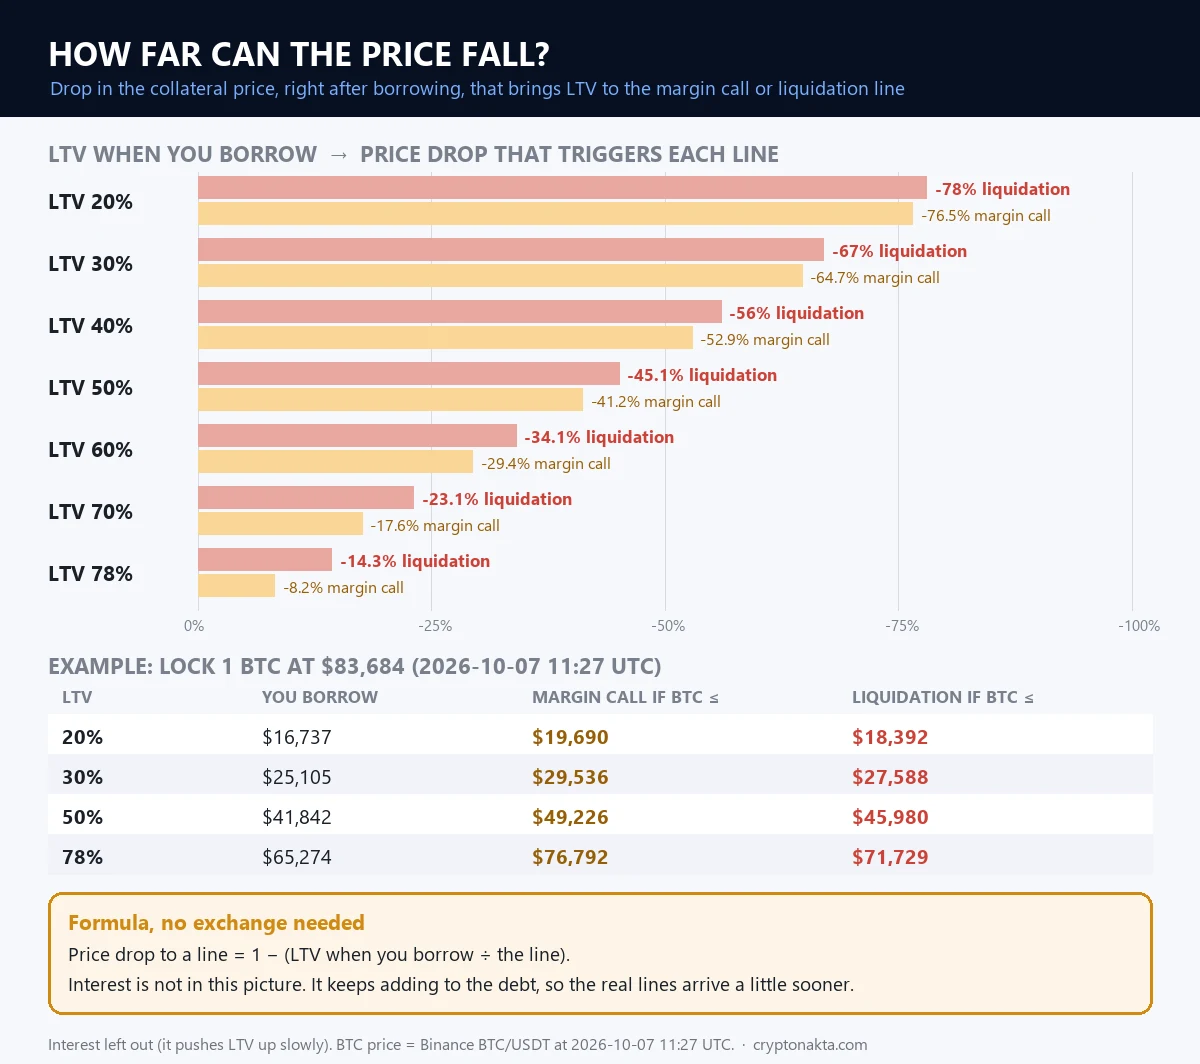
拿真的數字算一次。我在 2026年10月7日台灣時間 19:27 抓資料時,BTC 是 83,684 美元。押 1 顆 BTC 借 41,842 顆 USDT,質押率就是 50%。下表是同一顆 BTC 用不同質押率借的結果,沒算利息。
| 借款時的質押率 | 借到的 USDT | BTC 跌到多少收到補倉通知 | BTC 跌到多少被強平 |
|---|---|---|---|
| 20% | 16,737 | 19,690 美元 | 18,392 美元 |
| 30% | 25,105 | 29,536 美元 | 27,588 美元 |
| 50% | 41,842 | 49,226 美元 | 45,980 美元 |
| 78% | 65,274 | 76,792 美元 | 71,729 美元 |
看 50% 那一行。BTC 從 83,684 美元跌到 45,980 美元,這筆借款就會被強平。借到上限 78% 的話,跌到 71,729 美元就到了。兩者差了一大段。
質押率越低,能借的錢越少,離強平越遠。質押率越高,借得多,但一點小跌就會碰到線。同一顆 BTC,借 16,737 U 和借 65,274 U,承受的風險完全不同。
質押率會從兩個方向往上走。幣價下跌會讓質押率變高,幣價不動、利息一直累積也會讓質押率變高。用 50% 借 41,842 U,30 天的利息大約 172 U,質押率從 50% 變成大約 50.2%。幣價整年沒動的話,一年後利息會把質押率推到大約 52.5%。利息走得慢,幣價走得快,兩個都要算進去。
幣安三條線:初始質押率、補倉線、清算線
幣安活期借幣用三條線管每一筆借款。初始質押率是借款上限,剛借的時候最多借到這裡。補倉質押率是警告線,碰到時幣安會通知你補質押物或還一部分錢。
最後一條是強平質押率,也有人叫它清算線。碰到它就會被強制平倉,簡稱強平,也就是交易所直接賣掉質押物還債。
我在 2026年10月7日台灣時間 19:25 和 19:27 各抓了一次幣安借貸頁面用的公開資料(VIP0),兩次完全一樣。可以當質押物的幣有 115 種,三條線全部相同。可以借的幣有 163 種。
VIP0 是一般帳戶的等級。VIP 等級高的帳戶,線和利率是不是一樣,我沒有辦法確認。
| 三條線 | 幣安活期借幣(2026年10月7日實測) | 碰到時會發生什麼 |
|---|---|---|
| 初始質押率 | 78% | 借款上限。還款後質押率要低於這條線,才能領回多的質押物 |
| 補倉質押率 | 85% | 幣安用站內信、Email、簡訊通知你補質押物或還款 |
| 強平質押率 | 91% | 整筆欠款用質押物還清,另外扣借款金額 2% 的強平手續費 |
強平時,幣安會用同等價值的質押物,把這筆借款的欠款一次還清。另外收強平手續費,是借款金額的 2%,也從質押物扣。剩下的質押物留在理財帳戶。強平進行中,不能調整質押率,也不能還款。
算一下會剩多少。在 91% 被強平,要賣掉 91% × 1.02 ≈ 92.8% 的質押物,只剩 7.2%。押了價值 10 萬美元的幣,被強平那一刻大約只剩 7,200 美元。被強平賣掉的幣,價格之後漲回來也不會還給你。
拿前面那顆 BTC 走一次。用上限 78% 借了 65,274 U。BTC 跌到 76,792 美元,質押率碰到 85%,你會收到補倉通知。再跌到 71,729 美元,質押率到 91%,這筆借款就被強平。
被強平之後,借來的 U 還在你手上,不用再還。但那顆 BTC 大部分已經被賣掉,只剩一小部分留在理財帳戶。BTC 之後就算漲回 83,684 美元,被賣掉的部分也不會回來。
補倉通知會用站內信、Email 和簡訊送出。幣安的說明也寫了,通知不保證一定送到。App 推播在幣安常見問題裡沒有寫。所以別只等通知,自己也要看價格。
質押率裡的「價值」,幣安用的是各幣的指數價格,不是某一個交易對的成交價。指數價格的詳細算法,我沒有查到公開說明。
每一筆借款各算各的質押率。押 BTC 借 U 和押 ETH 借 U 是兩筆,一筆碰到強平線,不會拿另一筆的質押物去補。
還有一點。幣安常見問題寫補倉線 85% 時,用了「目前」這個字眼,代表數字可能調整。初始質押率在常見問題裡寫的是依幣種不同,舉的例子是 65%。78% 是我實測當天的值。
幣價跌多少會被強平?一行公式自己算
從借款那一刻算起,幣價要跌多少才碰到線,可以自己算。公式是 1 − 借款時的質押率 ÷ 那條線。用 50% 借,碰到強平線要跌 1 − 50 ÷ 91 ≈ 45.1%。
補倉線也是同樣算法。用 50% 借,跌 1 − 50 ÷ 85 ≈ 41.2% 就會收到補倉通知。
下表用幣安的補倉線 85% 和強平線 91% 來算,是 2026年10月7日實測的線,沒算利息。
| 借款時的質押率 | 跌多少碰到補倉線(85%) | 跌多少碰到強平線(91%) |
|---|---|---|
| 20% | 76.5% | 78% |
| 30% | 64.7% | 67% |
| 40% | 52.9% | 56% |
| 50% | 41.2% | 45.1% |
| 60% | 29.4% | 34.1% |
| 70% | 17.6% | 23.1% |
| 78% | 8.2% | 14.3% |
差別很明顯。用 20% 借,幣價要跌掉 78% 才會被強平。反過來借到上限,跌 8.2% 就收到補倉通知,跌 14.3% 就被強平。換成 BTC 的價格,就是從 83,684 美元跌到 71,729 美元。
表裡沒算利息。利息會一點一點把質押率往上推,所以實際碰到線的時間,會比表上早一些。借得越久,差得越多。
反過來也能用這個公式。先決定「跌多少我還撐得住」,再回推要借多少。想撐過腰斬,也就是跌一半,質押率就要壓在強平線的一半以下,也就是 45.5% 以下。想撐過跌三成,上限就是 91% × 0.7 ≈ 63.7%。
這個公式對每一種質押幣都一樣,因為幣安 115 種質押幣用的是同一組線。差別在幣本身。同樣跌 45.1%,在 BTC 和 SOL 身上過去發生的次數差很多。
 看大圖 ↗
幣安借貸利率:借 1,000 U 一個月付多少利息
幣安活期借幣用的是活期利率,也就是浮動利率,會跟著借款需求一直變。幣安說利率每分鐘更新,利息也每分鐘算一次,然後加進欠款。借之前看到的利率,只是那一刻的數字。
下表是我在 2026年10月7日台灣時間 19:27 抓到的年利率,加上近 90 天的範圍(2026年7月10日到2026年10月7日,一天一筆)。
| 借的幣 | 2026年10月7日年利率 | 近 90 天最低 | 近 90 天中位數 | 近 90 天最高 |
|---|---|---|---|---|
| USDT | 5.01% | 3.69% | 4.74% | 5.65% |
| USDC | 5.26% | 4.53% | 5.62% | 7.19% |
| BTC | 0.50% | 0.50% | 0.51% | 0.54% |
| ETH | 2.35% | 2.27% | 2.39% | 3.03% |
利率看的是你借哪一種幣。借 BTC 的年利率只有 0.50%,借 ETH 是 2.35%。同一時間,借 SOL 是 5.72%,借 XRP 是 4%。想借 U,就看 USDT 那一行。USDT 和 USDC 有什麼不同,可以看USDT 和 USDC 的比較。
90 天的範圍比當下的數字更有參考價值。USDT 的利率在這 90 天裡,最高大約是最低的 1.5 倍。借得越久,碰到高利率的時間就越多。
利息的算法是本金 × 年利率 × 天數 ÷ 365。用 5.01% 借 1,000 U 一個月,就是 1,000 × 5.01% × 30 ÷ 365 ≈ 4.12 U。下表用 2026年10月7日的利率,以單利計算。
| 借 1,000 USDT 放著 | 要付的利息(USDT) |
|---|---|
| 1 天 | 0.137 |
| 30 天 | 4.12 |
| 90 天 | 12.36 |
| 1 年 | 50.11 |
| 30 天,用近 90 天最低的利率 | 3.03 |
| 30 天,用近 90 天最高的利率 | 4.64 |
幣安的利息其實是每分鐘複利。我用複利重算一次,30 天是 4.13 U,一年是 51.38 U。30 天幾乎一樣,一年多出 1.27 U 左右。
活期利率隨時在變,本文的利率是測量當天的數字。真正要付的利率,是你按下借款那一刻畫面上的數字。
跟幣價比起來,利息很小。借 1,000 U 一整年,利息大約 50.11 U。前面算過,借到上限的話,幣價跌 14.3% 就會被強平。真正決定這筆借款結果的,是幣價。
利息對質押率的影響也很小。用 78% 借 U,幣價不動放 30 天,質押率大約只變成 78.32%。但它是一直往上加的,借越久越要回頭看。
幣安借幣怎麼還款?
活期借幣沒有到期日,隨時都能還。官方文件沒有提到提前還款的手續費。還款有兩種方式。
第一種是用借來的幣還。借 USDT 就還 USDT,本金加上利息。U 如果已經花掉,要先在現貨市場買回來,或從別的地方轉進現貨帳戶。買 U 的方法整理在怎麼買 USDT。
第二種是用質押物還款。系統直接把你的質押物換成 U 來還債,你不用先準備 U。換算用的是還款當下的匯率,可能跟現貨價格有點差。自己在畫面上選這種還法,不收強平手續費。這種還法有沒有另外的手續費率,我沒查到。
用前面的例子算。押 1 顆 BTC 借了 41,842 U,在 BTC 83,684 美元時用質押物還款。大約要賣掉 0.5 顆 BTC,再加上利息的部分,剩下的 BTC 退回帳戶。結果跟自己賣一半 BTC 去還差不多,差別是在借款畫面上一次完成。
| 還款方式 | 要先準備什麼 | 還完之後 | 要注意的地方 |
|---|---|---|---|
| 用借來的幣還 | 現貨帳戶裡要有足夠的 USDT | 欠款歸零,質押物退回 | 利息每分鐘在加,還之前看最新欠款 |
| 用質押物還款 | 不用準備 U | 賣掉一部分質押物抵債,剩下的退回 | 用還款當下的匯率換算,可能跟現貨價有差 |
| 部分還款 | 一部分 USDT | 欠款變少,質押率下降 | 還款後質押率要低於 78%,才能領回質押物 |
也可以只還一部分。還了之後質押率會下降,多出來的質押物可以領回。條件是還款後的質押率要低於初始質押率 78%,不然質押物領不回來。
舉例來說,押 1 顆 BTC 借了 65,274 U,在 BTC 83,684 美元時先還 10,000 U。質押率會從 78% 降到大約 66.1%。這時可以領回一部分 BTC,只要領完之後質押率不超過 78%。
還款要在哪裡按?幣安英文說明寫的路徑是 Ongoing Orders → Repay,也就是進行中的借款訂單裡的還款。中文介面的用字可能不一樣。整個流程大致如下。
- 用借來的幣還的話,先確認現貨帳戶裡的 USDT 夠還本金加利息。
- 打開進行中的借款訂單,找到要還的那一筆,按還款。
- 選還款方式和數量。全部還清,或只還一部分。
- 確認之後,回頭看這筆訂單的欠款和質押率,還清的話質押物會退回。
還有一個 Keep the collateral in the order 的選項。打開後,還款釋出的質押物會繼續留在訂單裡,用來把質押率壓得更低。
收到補倉通知怎麼辦
收到補倉通知,表示質押率已經到了 85%。這時候有三條路,每一條都能算出數字。
第一是加質押物。在 Adjust LTV(調整質押率)把更多幣放進這筆訂單,質押率就會下降。要從 85% 拉回 78%,質押物價值要多出大約 9.0%。
第二是還一部分 U。欠款變少,質押率也會下降。要從 85% 拉回 78%,大約要還掉欠款的 8.2%。
第三是先不動。質押率從 85% 走到 91%,幣價只要再跌大約 6.6%。利息也會繼續往上推。不動也是一種選擇,只是離強平只剩這一小段。
幣價如果之後漲回來,質押率會自己降下去,不用另外做什麼。補倉通知只是警告,到這裡還沒有任何質押物被賣掉。
拿那顆 BTC 的例子算。用 78% 借了 65,274 U,BTC 跌到 76,792 美元時收到通知。想拉回 78%,可以再押大約 0.09 顆 BTC,也就是 6,893 美元左右。或是還掉大約 5,376 U。
兩種做法的效果一樣,差在你手上有的是幣還是 U。手上兩樣都沒有,就只剩第三條路。下表把三條路放在一起。
| 做法 | 1 BTC、借到上限的例子 | 做完之後 |
|---|---|---|
| 補質押物 | 再押大約 0.09 顆 BTC(約 6,893 美元) | 質押率回到 78% |
| 還一部分 U | 還掉大約 5,376 U | 質押率回到 78% |
| 先不動 | 什麼都不做 | BTC 再跌大約 6.6%,到 71,729 美元就被強平 |
反過來,質押率很低時,也可以把多的質押物領出來。領出之後質押率會上升,不能超過初始質押率。
通知不一定送得到。借的時候就把自己的補倉價和強平價記下來,比只等通知可靠。強平價的算法,前面 1 BTC 的表就是例子。價格提醒可以設在補倉價上面一點。
如果過去任何一天借了,會碰到強平線嗎
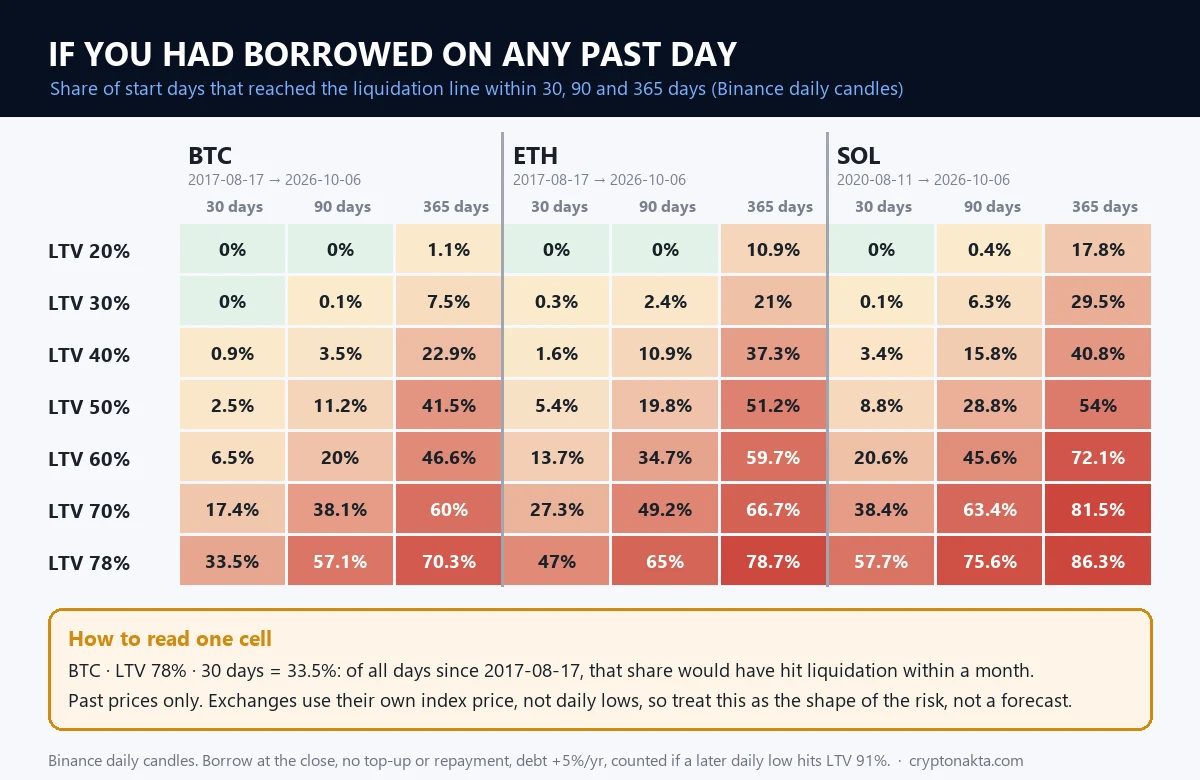
公式算得出跌多少會被強平,卻算不出這種跌幅多常出現。所以我拿幣安的日 K 線,把過去每一天都當成借款日,看後來有沒有碰到強平線。
算法是這樣。假設那天用收盤價借款,之後不補質押物,也不還款。欠款用年利率 5% 單利往上加。之後哪天的最低價讓質押率碰到 91%,就算那天借的被強平。
BTC 的資料從 2017年8月17日到 2026年10月6日,共 3,338 根日 K。ETH、BNB、SOL、XRP、DOGE 也一樣,從幣安有日 K 的第一天開始算。下表是 2026年10月7日算出的結果。
| 幣種 | 借款時的質押率 | 30 天內碰到強平線 | 90 天內 | 一年內 | 一年內碰到的話,中位數第幾天 |
|---|---|---|---|---|---|
| BTC | 20% | 0% | 0% | 1.1% | 342 |
| BTC | 50% | 2.5% | 11.2% | 41.5% | 149 |
| BTC | 78% | 33.5% | 57.1% | 70.3% | 33 |
| ETH | 20% | 0% | 0% | 10.9% | 207 |
| ETH | 50% | 5.4% | 19.8% | 51.2% | 125 |
| ETH | 78% | 47% | 65% | 78.7% | 21 |
| SOL | 20% | 0% | 0.4% | 17.8% | 193 |
| SOL | 50% | 8.8% | 28.8% | 54% | 86 |
| SOL | 78% | 57.7% | 75.6% | 86.3% | 14 |
最醒目的是借到上限那幾行。用 78% 借 BTC,過去大約三分之一的日子(33.5%)在 30 天內就碰到強平線。一年內碰到的那些,中位數是借款後第 33 天,也就是有一半在這天之前就碰到了。ETH 是 47%,SOL 是 57.7%。
質押率壓低,結果完全不一樣。用 20% 借,六種幣在 90 天內碰到強平線的比例都不超過 0.4%。BTC 用 30% 借,90 天內也只有 0.1%。
表上沒列的幣也差不多。用 78% 借,30 天內碰到強平線的比例,BNB 是 39.6%,XRP 是 48.3%,DOGE 是 51.1%。補倉線更早到。用 78% 借 BTC,30 天內碰到補倉線的日子有 53.5%。
中間的 50% 也看一下。BTC 用 50% 借,30 天內是 2.5%,一年內變成 41.5%,碰到的中位數是第 149 天。借一兩個月和借一整年,是兩件不同的事。
時間拉長,低質押率也不是零。用 20% 借 SOL,一年內碰到強平線的比例是 17.8%。SOL 在一年內最大跌了 95.5%,起點是 2022年1月1日。BTC 和 ETH 的一年最大跌幅是 83.5% 和 94.1%,起點分別是 2017年12月16日和 2018年1月13日。
跌九成以上的年份,連 10% 的質押率都撐不住。用 10% 借,跌 89% 就碰到強平線,SOL 那一年跌了 95.5%。所以借得久的人,除了質押率,也要看自己會不會回頭補質押物或還款。
回測是拿過去的價格算出來的,不保證以後也一樣。幣安算質押率用的是自己的指數價格,跟日 K 最低價會有差距。這些數字只能讓你感覺「借到多高、借多久」大概是什麼情況。
 看大圖 ↗
OKX、Bybit、Bitget、Gate 質押借幣比較
同樣在 2026年10月7日,我也抓了 Bitget、Gate、Bybit 的公開資料。OKX 和 Bybit 的三條線,來自它們的官方說明。
| 交易所 | 初始 | 補倉/警告 | 強平 | 強平怎麼處理 | 數字來源 |
|---|---|---|---|---|---|
| 幣安 活期借幣 | 78% | 85% | 91% | 欠款一次還清,另扣借款金額 2% | 2026年10月7日實測 |
| Bitget(BTC 質押) | 65% | 75% | 91% | 分批賣,每次還一半欠款,回到初始質押率就停 | 2026年10月7日實測 |
| Gate 多幣質押 | 70% | 80% | 90% | 質押物價值先打折再算,分段強平 | 2026年10月7日實測 |
| Bybit | 80% | 85% | 95%(93% 先給 24 小時) | 24 小時內拉不回初始質押率,或超過 95% 就強平 | 官方說明 |
| OKX | 最高 80% | 強平線減 10 個百分點 | 97%~98% | 賣掉部分或全部質押物,剩下的退回 | 官方說明 |
表上的數字不能直接比高低。幣安是一筆借款算一個質押率。Bybit 和 OKX 是整個帳戶的借款合在一起算。Gate、Bybit、OKX 算質押物價值時會先打折。所以同樣是九成多的強平線,意思並不一樣。
Bybit 算質押物價值,是用指數價格乘上質押比例。質押比例會依押的數量分段,不同段用不同比例。所以押的數量不同,同一種幣每顆算出來的價值也可能不同。
強平的方式也不同。幣安碰到線就一次還清。Bitget 每次賣掉夠還一半欠款的質押物,質押率回到初始水準就停。Gate 從欠款大的開始分段處理。Bybit 碰到 93% 先給 24 小時,沒拉回初始質押率或超過 95% 才強平。
利息的算法也不一樣。Bitget 按小時計息,不滿一小時也算一小時,每小時的利息是本金 × 日利率 ÷ 24。Gate 每到整點計息,除了活期也有 7 天和 30 天的固定期限。Bybit 每小時更新利率,按小時複利。OKX 每到整點把利息加進欠款。
被強平時剩下的質押物去哪裡,也各有規定。Bitget 退回現貨帳戶,Bybit 退到資金帳戶。Bybit 的強平手續費是借款價值的 2%,跟幣安一樣從質押物扣。Bitget 和 OKX 的強平手續費比例,我在現行文件裡沒找到。
Bitget 的線也會依幣種不同,ETH 質押的強平線是 93%。OKX 的質押率是用打折後的質押物價值算的,數字看起來會比較高。拿它跟幣安的 91% 直接比,容易看錯。
利率也對照一下。Bitget 借 USDT 近 30 天平均年利率是 3.15%。Bybit 的 USDT 活期年利率當時是 4.35%,30 天平均 3.85%。幣安當時是 5.01%。利率天天在變,這只是同一天的對照。
Bitget、Bybit、OKX 的說明都寫了要先完成身分驗證。幣安借幣要不要 KYC,我沒找到現行的官方說法。地區和帳戶等級(VIP)不同,看到的借幣幣種和利率可能不一樣。借之前,以自己帳號的借幣畫面為準。
下面是本文提到的四家交易所,註冊連結在卡片裡。
Binance
聯盟行銷揭露:部分連結為合作夥伴連結,我們可能會獲得佣金,但不會增加你的任何費用。本文並非投資建議。
「不用抵押就能借 U」是真的嗎
幣安借貸頁面上的每一種借款,都是先押幣再借。我在幾家大交易所的說明裡,也沒看到借給個人、不用抵押的借幣商品。
常被拿出來講的是閃電貸(Flash Loan)。Aave 確實有不用抵押的閃電貸,但借的錢和手續費必須在同一筆交易裡還回去。還不回去,整筆交易就當作沒發生。它是寫智慧合約的人用的工具,一般人沒辦法借了帶走。
說不用質押就能借,卻要你先付手續費、保證金或「驗證金」,這就是先付款詐騙的手法。美國聯邦貿易委員會(FTC)描述過這種套路。對方說要先收處理費、保險費或申請費,收了錢就消失,從頭到尾沒有借款。
常見的流程大概是這樣。先說你的額度審核通過了,再說放款前要先付一筆「手續費」或「解凍金」。付了之後,又會出現新的名目,每次都說是最後一筆。
付款方式常常指定加密貨幣、匯款或禮物卡。正常的交易所借幣,利息是從欠款裡算,不會叫你先轉一筆錢過去。
還有一種更繞的。美國華盛頓州金融機構署在 2025 年 3 月發過警示。WhatsApp、Telegram 上的假「投資教學」群組,會在假平台上顯示你借到了加密貨幣。等你要出金,就叫你先從外面匯錢進來還款,或繳各種費用。
破綻是這筆「借款」在任何區塊鏈上都查不到。碰到下面任何一種情況,就先停下來。
- 還沒借到錢,就要你先付錢,名目是什麼都一樣。
- 對方在私訊或群組找上你,而不是你自己在交易所 App 裡點開的。
- 平台顯示的借款或入金,拿 TXID 去區塊鏈瀏覽器查不到。
- 要你把幣轉到個人地址當「保證金」。
真的要借,就在你自己下載的交易所 App 或官網裡操作,不要點別人傳來的連結。怎麼確認一家交易所是不是真的,可以看怎麼判斷交易所是真是假。
常見的詐騙手法整理在加密貨幣詐騙這篇。已經付了錢,先看被騙的幣能不能追回。
跟合約強平、槓桿借幣、理財、Aave 差在哪
合約也有強平,但算的是保證金率,跟這裡的質押率是兩回事。合約為什麼會被強平,這篇合約強平的說明講得比較完整。
槓桿交易也能借幣,借來的幣留在槓桿帳戶裡,用來下單。質押借幣借到的幣會進現貨帳戶,可以直接提領。逐倉和全倉的差別,看逐倉與全倉。
幣安理財是把幣借出去賺利息,站在借出的一方。質押借幣是借進來付利息,方向剛好相反。理財怎麼運作,看加密貨幣理財。
兩者也能同時發生。前面提過,放在活期理財的幣拿去質押,押著的期間照樣有理財收益。這時實際的成本,是借款利息減掉這段收益。
DeFi 上也能押幣借 U,最常被提到的是 Aave。Aave 看的是健康因子,算法是質押物價值乘上清算門檻,再除以借款價值。健康因子掉到 1 以下,就會被清算。
Aave 有兩個容易搞混的數字。LTV 是最多能借多少,清算門檻是碰到就會被清算的線,兩個不一樣。版本不同,細節也會不同,用之前看 Aave 自己的說明。
Aave 的清算由其他人來做。他們幫你還掉一部分債,再用折扣價拿走你的質押物,這個折扣就是你的損失。一次通常只清算一部分。利率跟著資金池的使用率走,借的人越多越貴。
DeFi 是什麼,看DeFi 入門。Aave 怎麼用,看Aave 教學。USDT 為什麼能當美元用,可以看穩定幣是什麼。
我的看法
實際抓了資料,第一個意外是幣安很整齊。115 種質押幣,三條線全部是 78%、85%、91%。BTC 和小幣用的是同一套線。
第二是借到上限有多容易出事。回測裡用最高質押率借 BTC,大約三分之一的日子在 30 天內就碰到強平線。反過來,BTC 質押率壓在 30% 以下,90 天內碰到的日子幾乎沒有。利息跟這些比起來是小事。
所以我自己看質押借幣,第一個看的不是利率,是質押率。利率差一兩個百分點,一個月差幾 U。質押率差二三十個百分點,是會不會被強平的差別。
我覺得它適合兩種人。一種是幣不想賣,但短期需要一筆現金或 U 的人。另一種是本來就打算長期拿著幣,只想借一小部分出來週轉的人。
對這兩種人來說,重點是借少一點。同一顆 BTC,用 20% 借拿到的錢比較少,但回測裡借後 90 天內碰到強平線的日子是零。如果要借到上限才夠用,我會先想想賣掉一部分是不是比較單純。
我比較有疑慮的有兩件事。一是借了 U 又去買同一種幣,下跌時質押物和新買的幣一起跌。二是說不用抵押就能借的廣告。
也有反過來的看法。如果急著要一大筆錢,直接賣掉一部分幣,可能比借款簡單,也不用擔心強平。但如果只借幾天就還,借款比賣掉再買回來省事。
本站的交易所連結是推薦連結,你透過它註冊,我們可能拿到分潤。這不會改變上面的數字,數字都來自公開資料和我自己的計算。